ISA 계좌 2026 | 납입한도·비과세 확대·절세 전략 핵심
일반 계좌에서 예금 이자나 펀드 수익이 나면 자동으로 15.4%가 세금으로 빠져나갑니다. 100만 원 벌면 15만 4천 원이 사라지는 셈이죠. 그런데 같은 돈을 ISA 계좌에 넣어 굴리면, 일정 한도까지는 이 세금이 0원입니다. 게다가 2026년부터는 납입한도와 비과세 한도가 한 번에 늘어나면서 ISA의 절세 효과가 한층 커졌어요. 만들어두고 방치하기엔 아까운 계좌라는 뜻입니다.
한 줄로 요약하면 이렇습니다. ISA 계좌는 2026년 기준 연간 최대 4,000만 원까지 납입할 수 있고, 이 안에서 생긴 수익 중 일반형은 500만 원, 서민형은 1,000만 원까지 세금이 0원이에요. 의무 가입기간은 3년이고, 그 안에 중도 해지만 하지 않으면 자유롭게 운용할 수 있습니다. 이어지는 내용에서 ISA의 종류, 가입 방법, 그리고 실제 얼마나 아낄 수 있는지 절세 시뮬레이션까지 2026년 개정 기준으로 살펴봅니다.
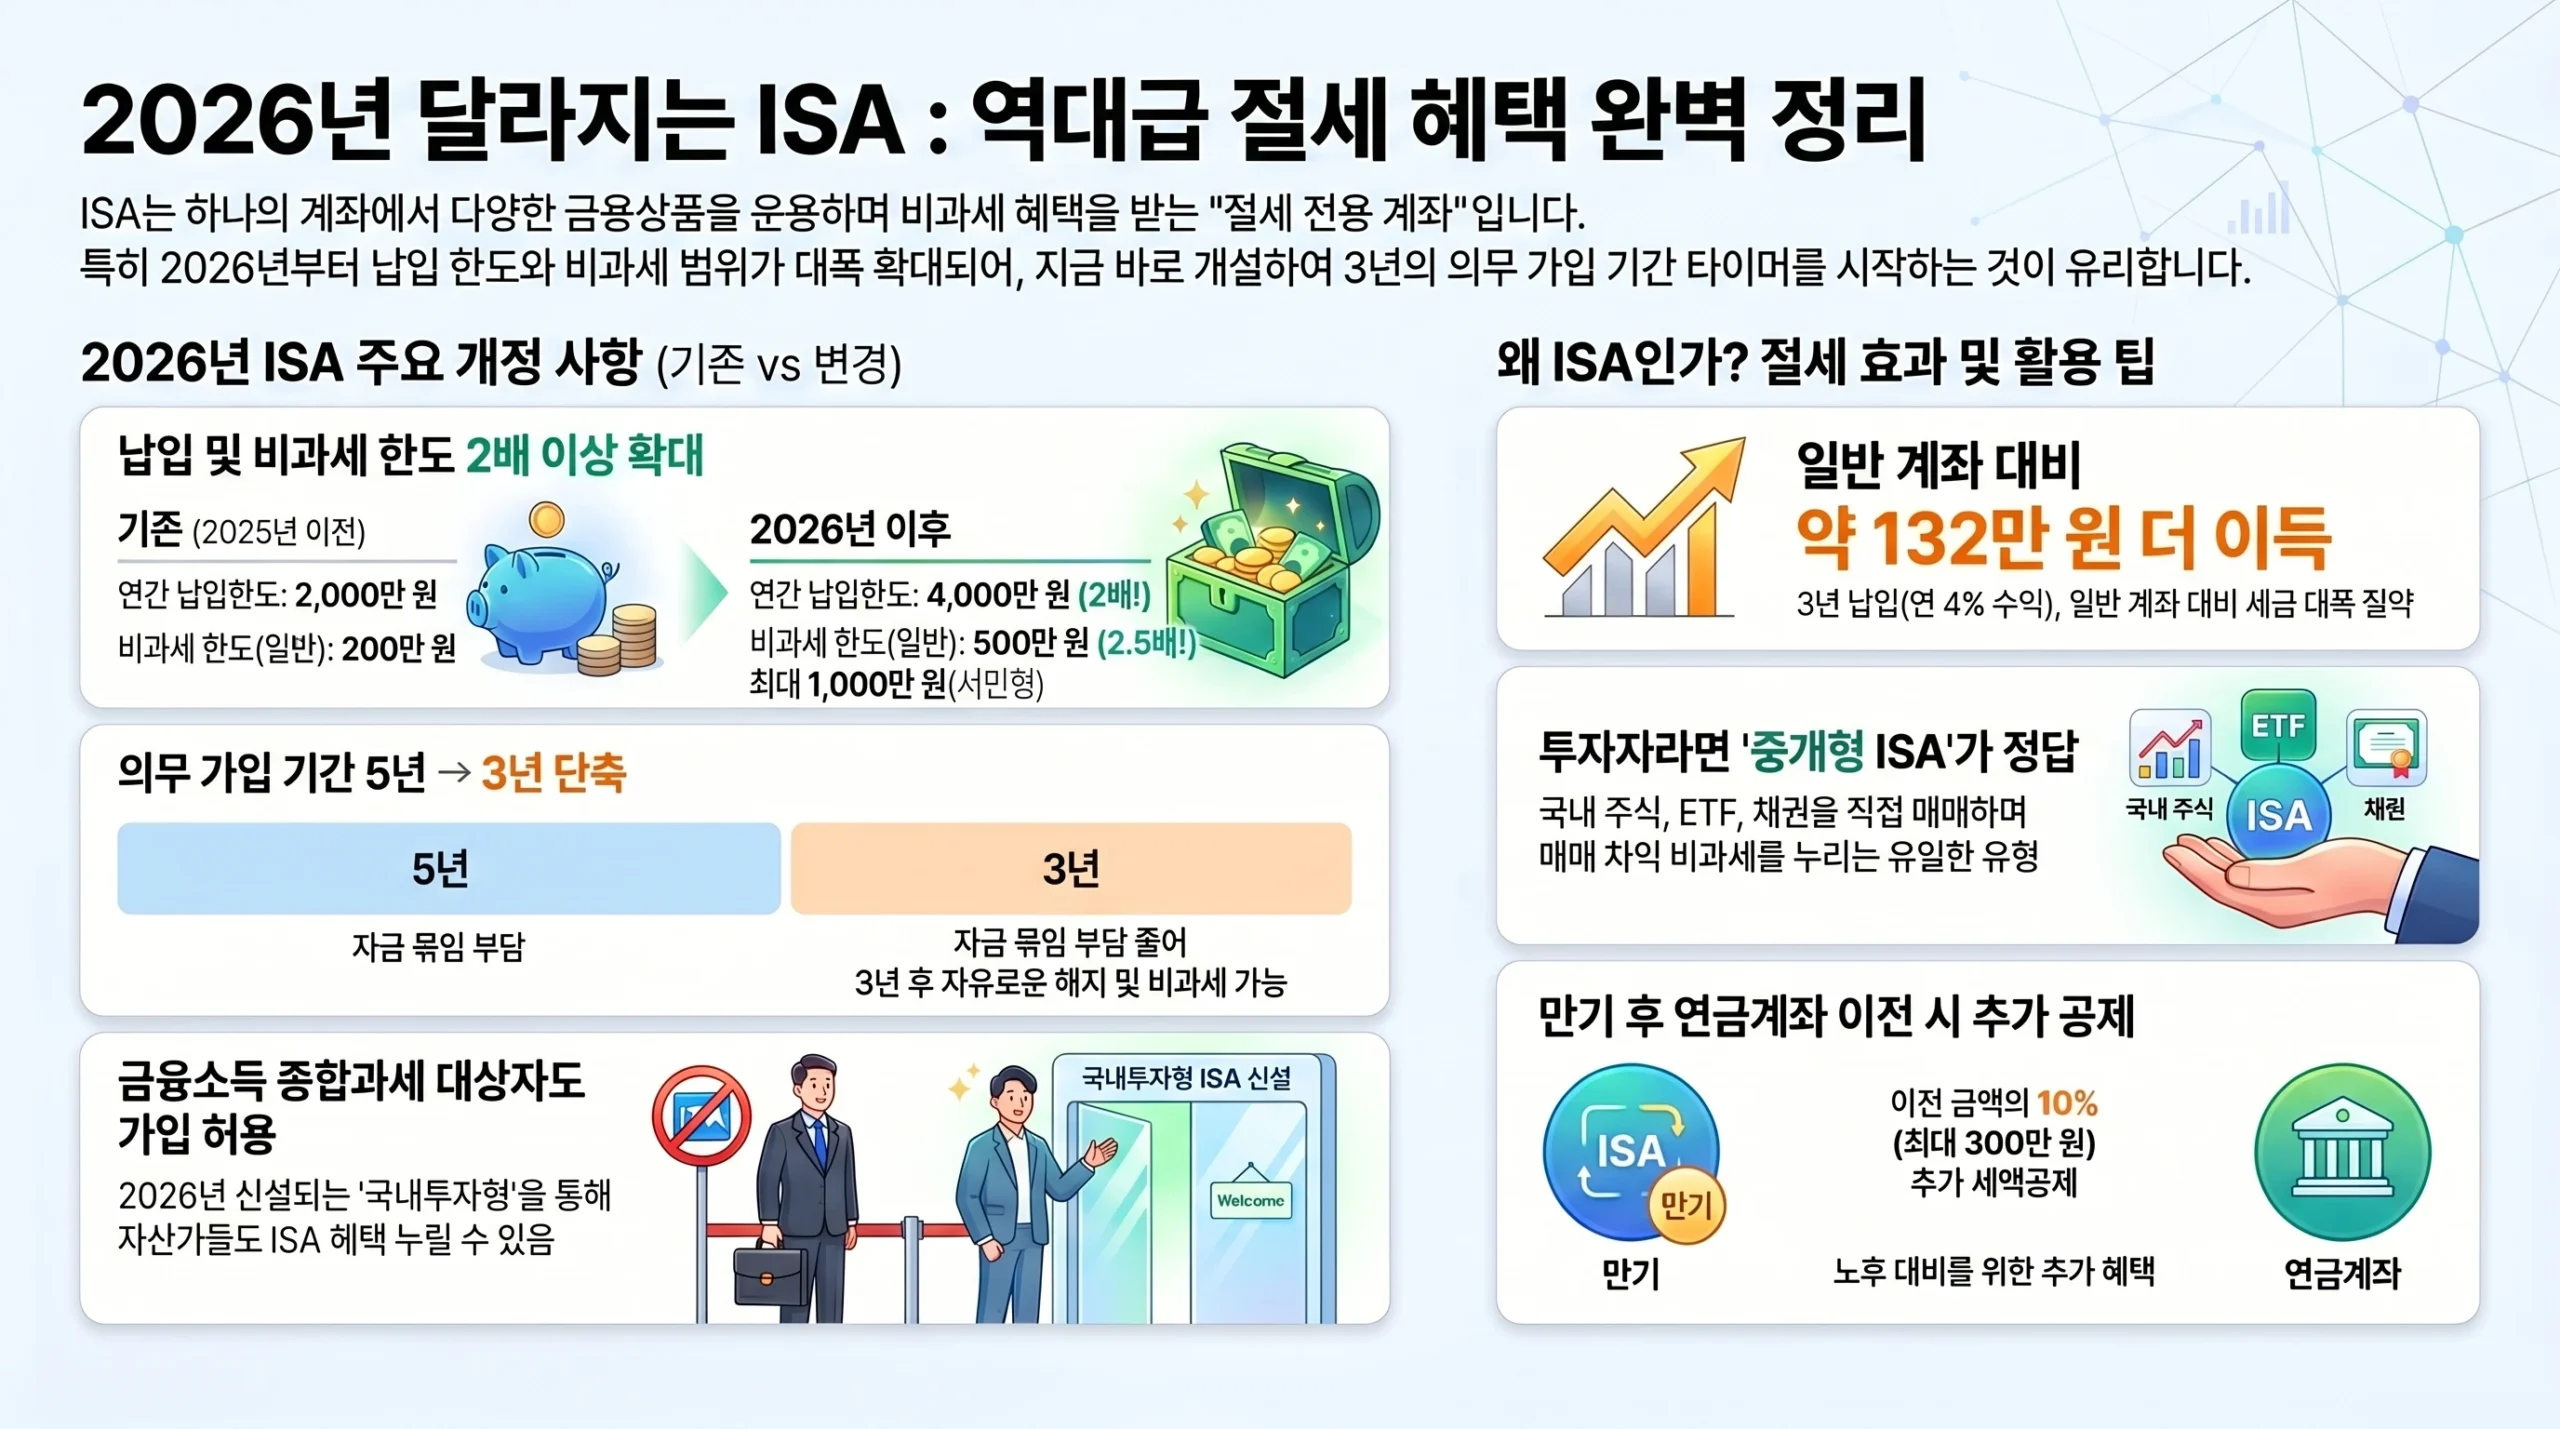
ISA 계좌란? — 3줄 요약
ISA(Individual Savings Account, 개인종합자산관리계좌)는 한 계좌 안에서 예금·펀드·ETF·채권·파생결합증권 등을 모아서 운용하고, 여기서 발생한 수익에 대해 비과세 또는 저율 과세 혜택을 주는 금융상품이에요.
- 이자·배당소득 일반 세율: 15.4%
- ISA 안에서 나온 수익: 비과세 한도까지는 0%, 초과분은 9.9%
- 즉, 일반 계좌 대비 세금을 최소 절반 이하로 낼 수 있어요
쉽게 말해 "절세 전용 계좌"예요. 만들어두기만 해도 3년 타이머가 돌아가고, 3년 후부터는 비과세 혜택을 받으며 자유롭게 해지할 수 있어요.
2026년 핵심 개정 사항 — 모든 항목이 유리해졌어요
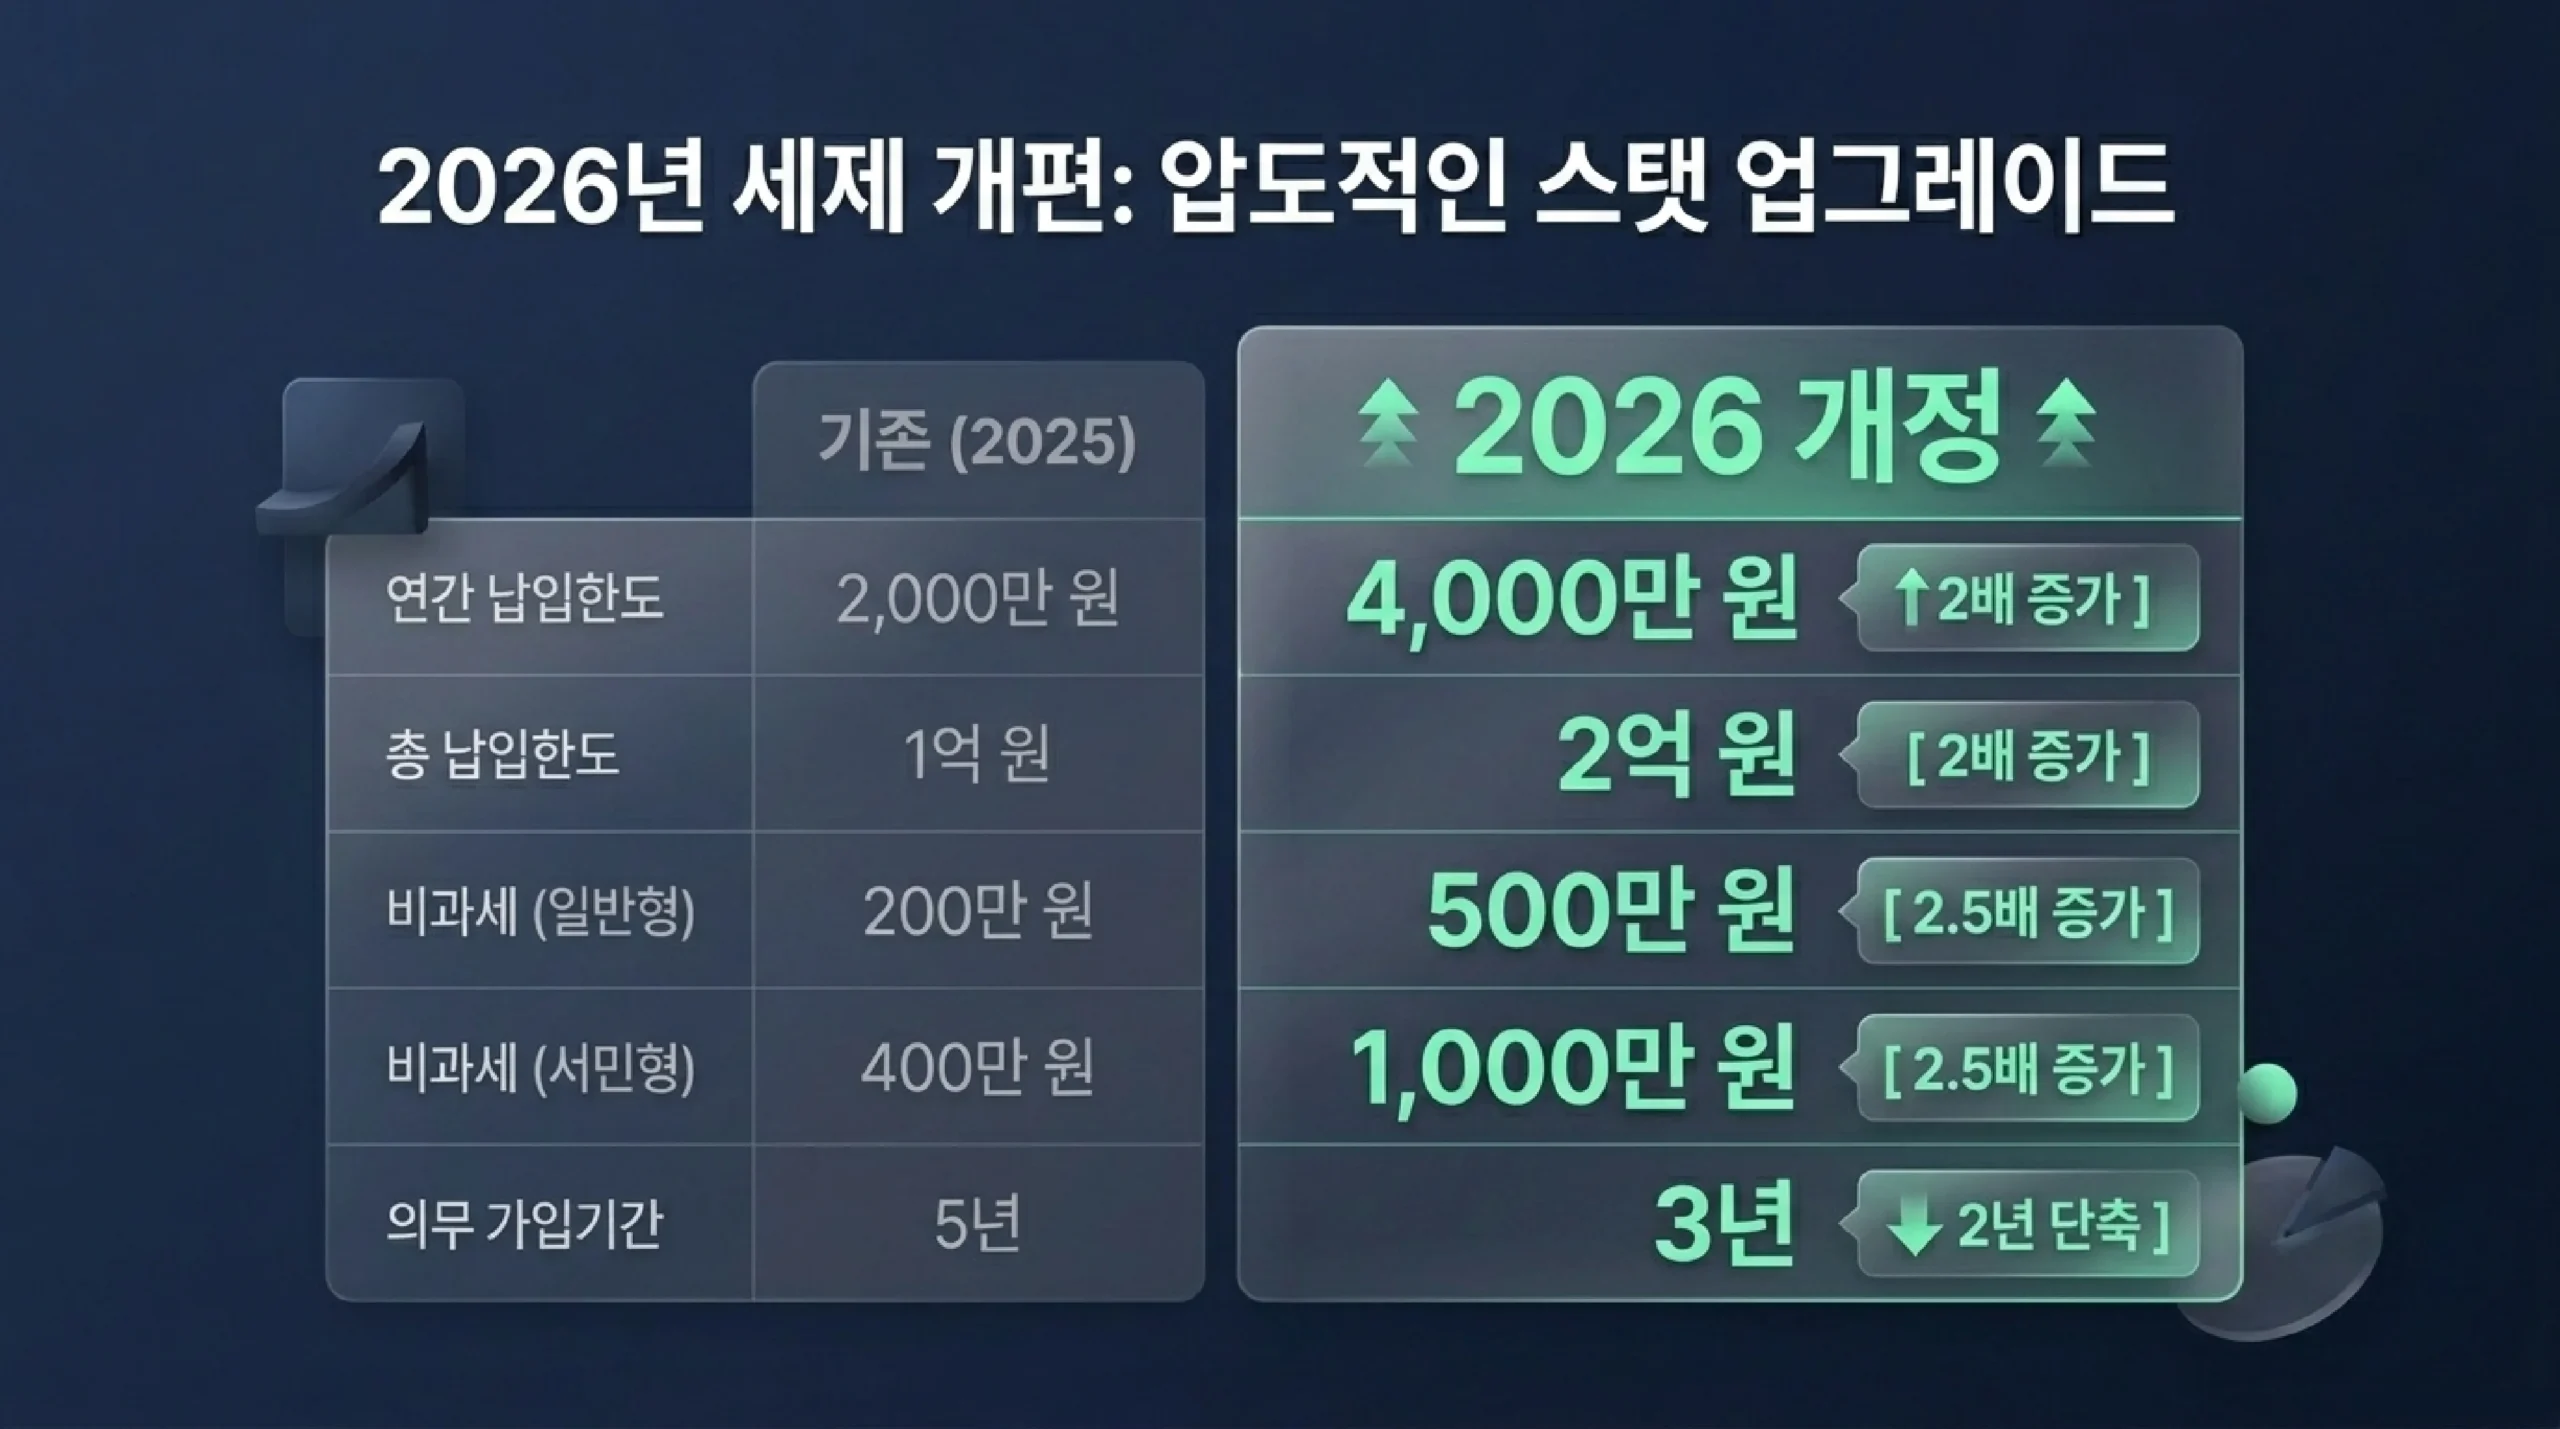
2026년에 ISA 관련 세제 혜택이 대폭 확대됐어요. 기존 제도와 비교해서 거의 모든 항목에서 유리해졌어요.
| 항목 | 기존(2025년 이전) | 2026년 이후 |
|---|---|---|
| 연간 납입한도 | 2,000만 원 | 4,000만 원 |
| 총 납입한도 | 1억 원 | 2억 원 |
| 비과세 한도 (일반형) | 200만 원 | 500만 원 |
| 비과세 한도 (서민형) | 400만 원 | 1,000만 원 |
| 의무 가입기간 | 5년 | 3년 |
| 금융소득 종합과세 대상자 | 가입 불가 | 국내투자형 가입 가능 |
가장 큰 변화는 두 가지예요. 비과세 한도가 일반형 기준 2.5배(200만→500만 원)로 늘었고, 의무 가입기간이 5년→3년으로 줄었어요. 지금 만들면 2029년부터 비과세 혜택을 받으며 자유롭게 쓸 수 있어요.
ISA 종류 4가지 — 나한테 맞는 건?
ISA는 운용 방식에 따라 4가지로 나뉘어요. 대부분의 직장인·투자자한테는 중개형이 가장 유리해요. 국내 주식과 ETF를 직접 사고팔 수 있는 유일한 유형이에요.
| 종류 | 특징 | 운용 주체 | 추천 대상 |
|---|---|---|---|
| 신탁형 | 예금·RP·ELS 등 안전 상품 위주 | 금융사가 지정 운용 | 원금 안전 추구 |
| 일임형 | 포트폴리오 자동 운용 (로보어드바이저) | 금융사에 위임 | 운용 판단 어려운 초보 |
| 중개형 ★ | 국내 주식·ETF·채권 직접 매매 가능 | 본인이 직접 | 직접 투자자 |
| 국내투자형 | 국내 주식·펀드·ETF 한정, 2026 신설 | 본인이 직접 | 금융소득 종합과세 대상자 |
중개형 ISA의 가장 큰 장점은 국내 상장 ETF와 채권 매매 차익에도 비과세가 적용된다는 점이에요. 예를 들어 코스피200 ETF를 ISA 안에서 사고팔아 100만 원 이익이 났다면, 일반 계좌에서는 15.4%(15만 4천 원)를 세금으로 내야 하지만 ISA 안에서는 비과세 한도 내에서 0원이에요. 매매를 반복하며 수익을 쌓아가는 장기 투자자일수록 이 차이는 눈덩이처럼 불어납니다.

가입 조건과 방법
가입 조건
- 만 19세 이상 거주자 (근로소득 있는 만 15~18세도 가능)
- 직전 3년 중 1회 이상 금융소득종합과세 대상자 제외 (국내투자형은 가능)
- 1인 1계좌 원칙 (금융사 간 이동 가능)
서민형 조건 (비과세 한도 1,000만 원)
- 근로소득 5,000만 원 이하
- 또는 종합소득 3,800만 원 이하
- 해당하면 가입 시 금융사에서 서민형으로 분류해줘요
가입 방법 (5분이면 됩니다)
- 증권사 앱 또는 은행 앱 접속
- "ISA 계좌 개설" 검색 후 신청
- 소득 유형 선택 (근로소득자·사업소득자·농어민·기타)
- 계좌 유형 선택 → 중개형 추천
- 신분증 촬영 후 개설 완료
어느 증권사 ISA를 쓸지 고민이라면, 국내 주요 증권사(삼성증권, 키움증권, 미래에셋, NH투자증권 등)는 중개형 ISA 주식 거래 수수료가 0%예요. 은행 ISA는 예·적금 중심이라 투자 상품이 제한적이에요. 투자 목적이라면 증권사 중개형이 압도적으로 유리해요.

절세 시뮬레이션 — 실제로 얼마나 아낄 수 있나요?
숫자로 보면 더 와닿아요. 연 4,000만 원을 납입하고 연 4% 수익률을 가정했을 때를 비교해볼게요.
| 항목 | 일반 계좌 | ISA 중개형 (일반형) |
|---|---|---|
| 3년 납입액 | 1억 2,000만 원 | 1억 2,000만 원 |
| 3년 수익 (연 4% 가정) | 약 1,498만 원 | 약 1,498만 원 |
| 세금 (비과세 초과분) | 약 231만 원 (15.4%) | 약 99만 원 (9.9%) |
| 절세 금액 | 약 132만 원 절감 |
서민형이라면 비과세 한도가 1,000만 원으로 늘어나서 절세 효과가 더 커져요. 만약 수익이 1,000만 원 이내라면 세금이 완전히 0원이에요.
만기 후 연금계좌 이전 시 추가 혜택
ISA 만기 해지 후 60일 이내에 연금저축·IRP로 이전하면 이전 금액의 10%(최대 300만 원)를 추가로 세액공제받을 수 있어요. 즉, ISA 비과세 혜택에 더해 연금 세액공제까지 이중으로 챙길 수 있어요. 노후 준비와 절세를 동시에 잡는 전략이에요.
ISA vs 연금저축 vs IRP — 어떻게 조합해야 할까요?
절세 계좌를 어떻게 조합하느냐가 핵심인데, 세 가지는 경쟁 관계가 아니라 보완 관계예요. 각자 강점이 달라요.
| 항목 | ISA | 연금저축 | IRP |
|---|---|---|---|
| 세제 혜택 방식 | 수익 비과세 | 납입액 세액공제 | 납입액 세액공제 |
| 인출 조건 | 3년 후 자유 | 55세 이후 | 55세 이후 |
| 연간 한도 | 4,000만 원 | 공제 한도 600만 원 | 700만 원 (연저 포함) |
| 유연성 | 높음 | 중간 | 낮음 |
| 중도 해지 시 | 비과세 혜택 소멸 | 세금 + 페널티 | 세금 + 페널티 |
일반적으로 권장하는 우선 순서예요:
- IRP + 연금저축으로 연간 700만 원 세액공제 채우기 — 절세 효과가 가장 직접적
- ISA로 연간 4,000만 원까지 절세 운용 — 3년 후 자유롭게 쓸 수 있어서 중기 자금에 적합
- 여유가 있으면 일반 계좌 추가
ISA가 연금저축·IRP보다 유연한 이유는 3년 후에 언제든 해지해서 쓸 수 있다는 점이에요. 55세 이전에 빼면 세금이 추징되는 연금 계좌와 달리, 3년 의무기간만 지키면 자유로워요. 5년, 10년 후 목돈을 마련하고 싶다면 ISA가 제일 효율적인 수단이에요.

지금 바로 해야 할 3가지
ISA 계좌가 없는 분들은 오늘 당장 만드세요. 납입 기간이 길수록 비과세 혜택 누적이 커지고, 연금계좌 이전 혜택도 극대화돼요. 이미 있는 분들은 한도를 제대로 쓰고 있는지 체크하세요.
- 계좌 개설: 주거래 증권사 앱에서 ISA 중개형 개설 (5분이면 완료)
- 납입액 확인: 올해 연간 한도 4,000만 원 중 남은 여유분 확인 후 채우기
- 운용 방법 점검: 예금에만 두지 말고 국내 ETF나 채권으로 수익률 높이기
하나만 기억하면 됩니다. ISA는 만들기만 해도 3년 의무기간 타이머가 시작돼요. 2026년에 개설하면 2029년부터 비과세 혜택을 받으며 자유롭게 인출할 수 있습니다. 어차피 만들 계좌라면 한 해라도 빨리 여는 쪽이 비과세 혜택을 더 길게 누리는 길이에요.

댓글
댓글 쓰기