국민연금 추납·임의계속가입 2026 — 납부 공백 메우고 연금 더 받는 법

국민연금 수급의 최소 조건이 가입 기간 10년(120개월)이라는 사실, 그리고 이 120개월을 한 달이라도 못 채우면 평생 받을 연금이 일시금으로 바뀐다는 사실을 동시에 아는 사람은 의외로 많지 않습니다. 직장을 그만두거나 사업이 잠시 멈춰 보험료를 못 낸 기간이 있다면, 그 공백은 그냥 사라지는 게 아니라 나중에 메울 수 있습니다. 바로 추후납부(추납) 제도입니다. 또 만 60세에 의무가입이 끝난 뒤에도 65세까지 자발적으로 더 낼 수 있는 임의계속가입 제도가 있어, 짧은 가입 기간을 늘려 연금을 키울 길이 열려 있습니다. 두 제도의 2026년 조건과 금액을 정확하게 정리합니다.
국민연금은 왜 납부 기간이 중요한가
국민연금은 얼마나 오래, 얼마나 많이 납부했느냐에 따라 수령액이 달라집니다. 연금 수급의 최소 조건은 가입 기간 10년(120개월) 이상입니다. 이 조건을 못 채우면 연금 대신 일시금만 받을 수 있습니다. 10년을 채웠더라도 납부 기간이 길수록 연금액이 더 많아집니다. 납부 공백이 있거나 납부 기간이 짧다면 이 공백을 메우거나 기간을 늘리는 것이 노후 준비에 직접적으로 영향을 미칩니다.
추납(추후납부) — 과거의 공백을 메우는 방법
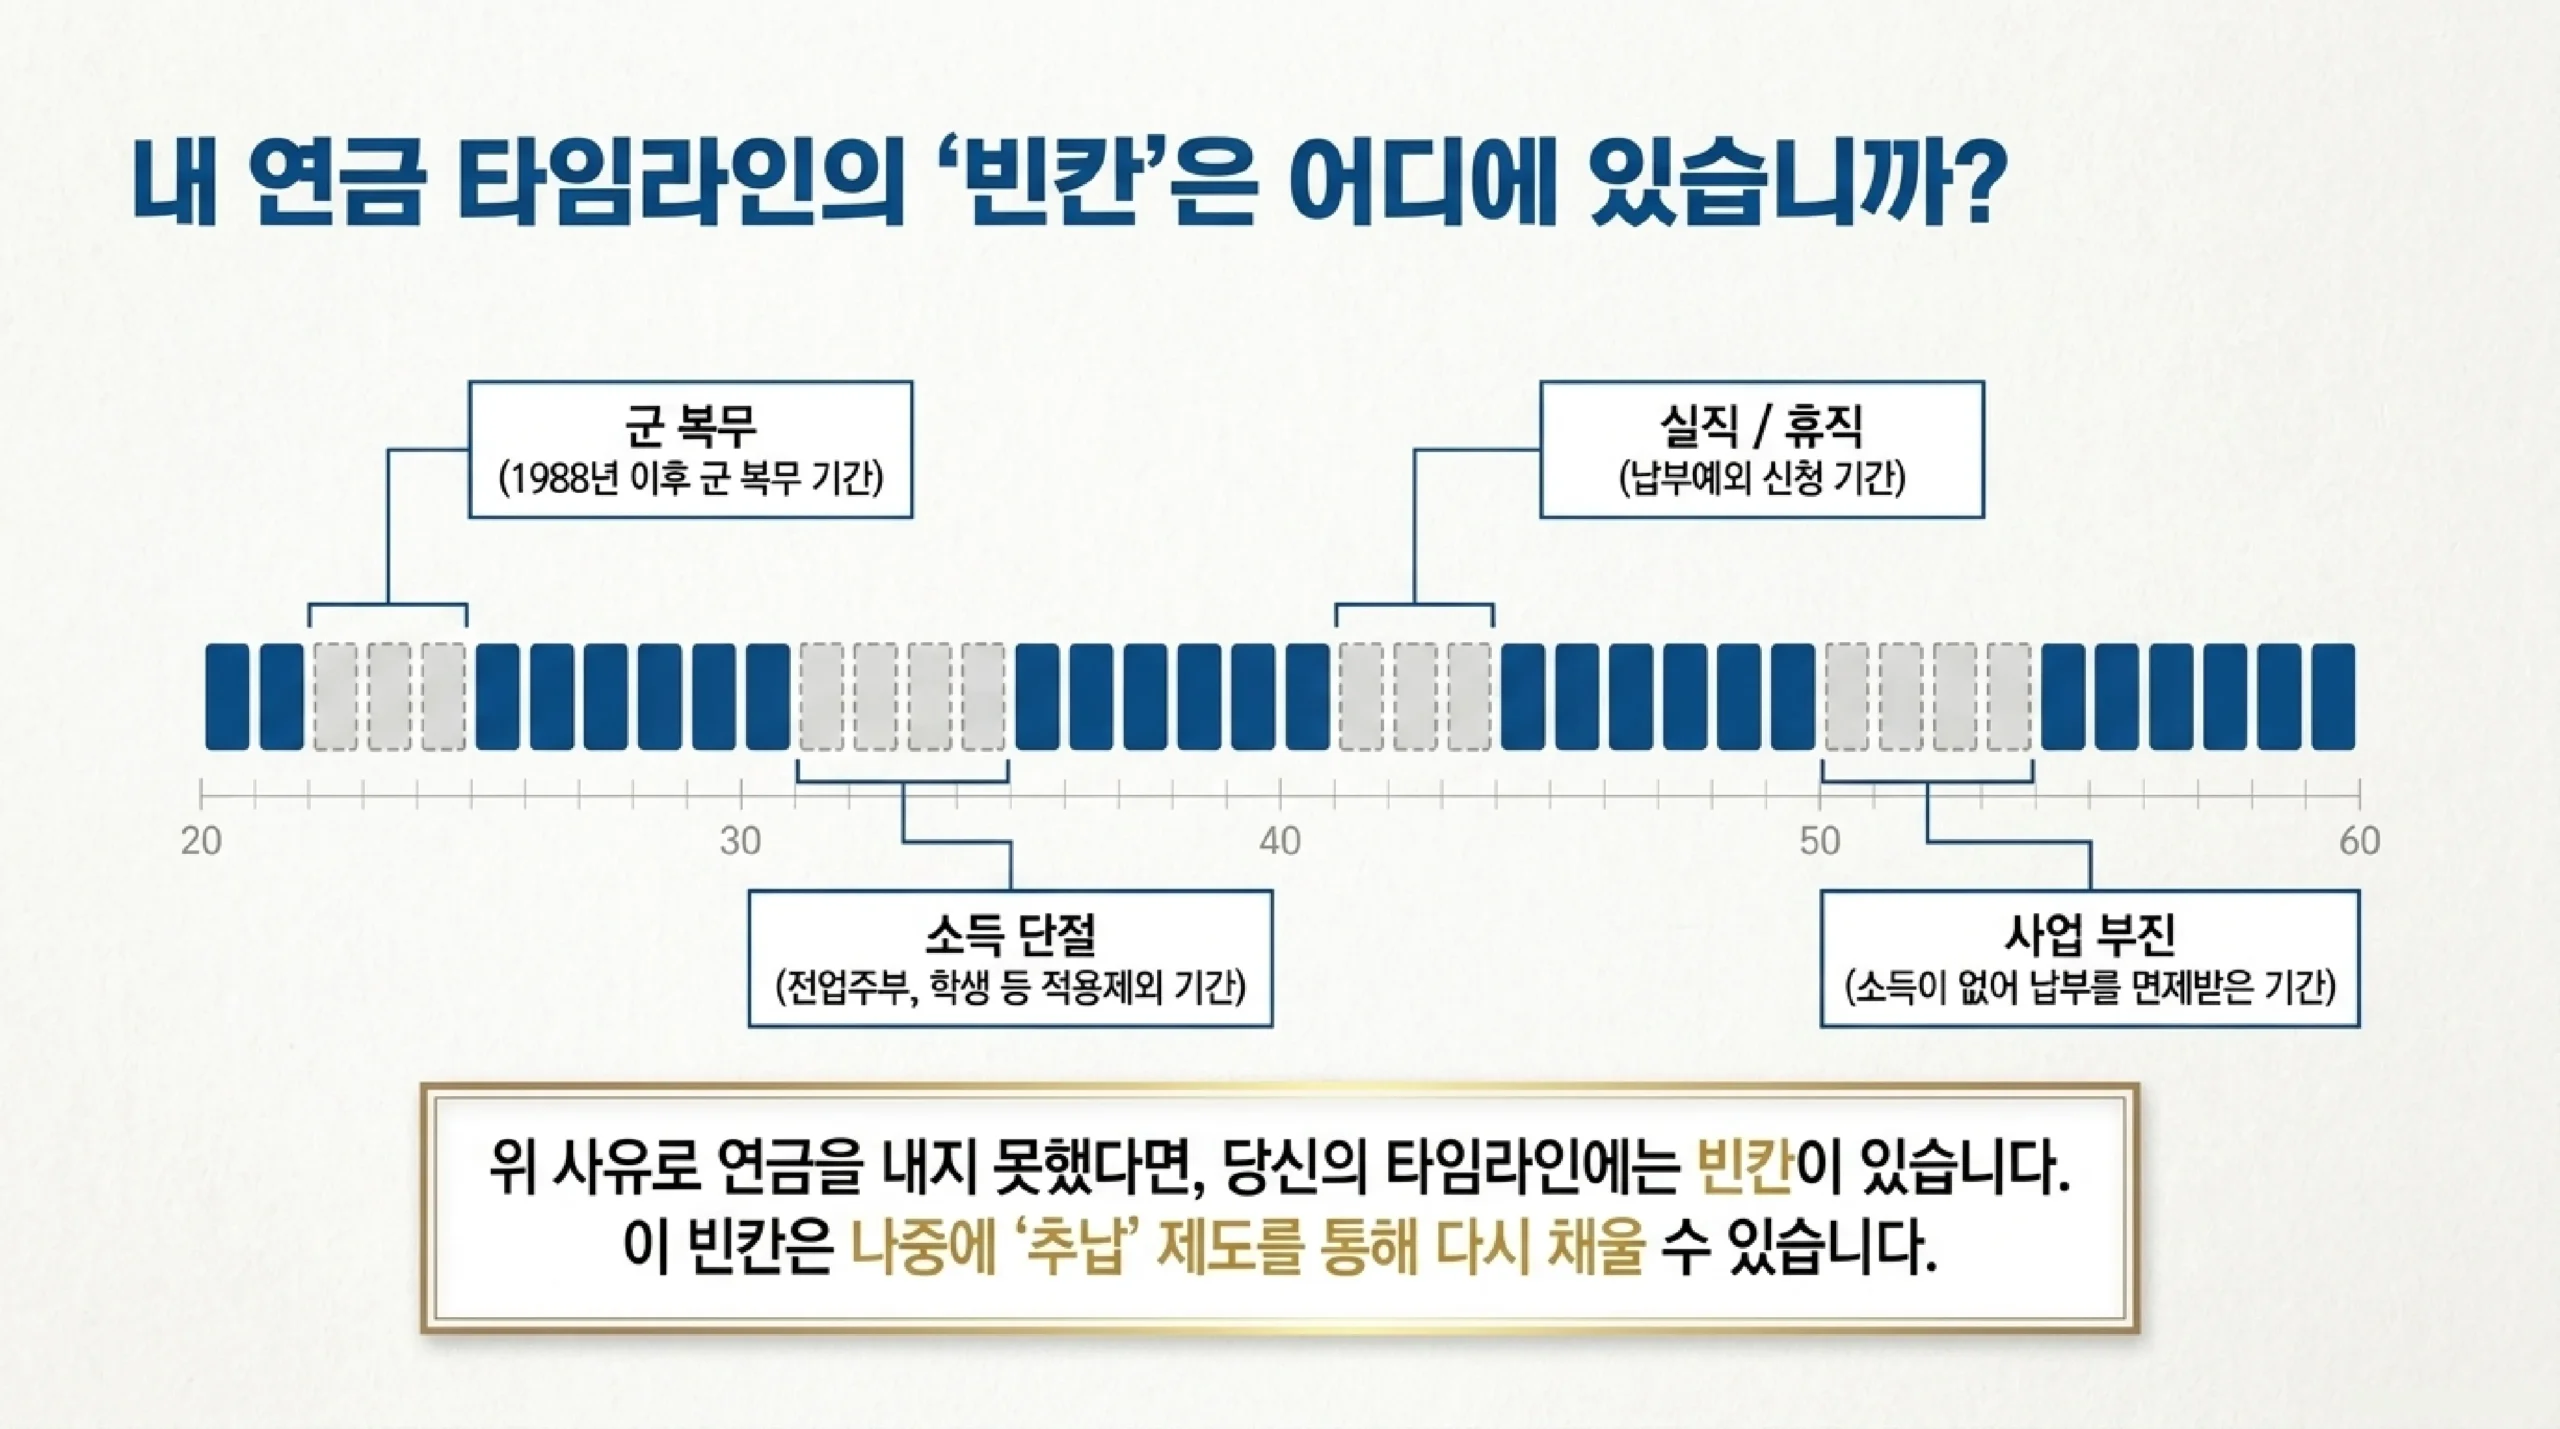
추납은 과거에 국민연금을 내지 못했던 기간을 나중에 한꺼번에 또는 나눠서 채워 넣는 제도입니다. 모든 공백이 대상이 되는 것은 아니고, 아래에 해당하는 기간이 있어야 신청할 수 있습니다.
- 납부예외 기간 — 소득이 없어 보험료 납부를 면제받은 기간
- 적용제외 기간 — 전업주부, 학생 등 의무가입 대상이 아니었던 기간
- 1988년 이후 군 복무 기간
- 실직·휴직 중 납부예외 신청 기간
추납 가능 최대 기간은 119개월(약 10년)이며, 국민연금에 현재 가입 중이거나 과거 가입 이력이 있어야 합니다. 일시납 또는 최대 60개월 분할납이 가능합니다.
2026년 추납 비용 계산
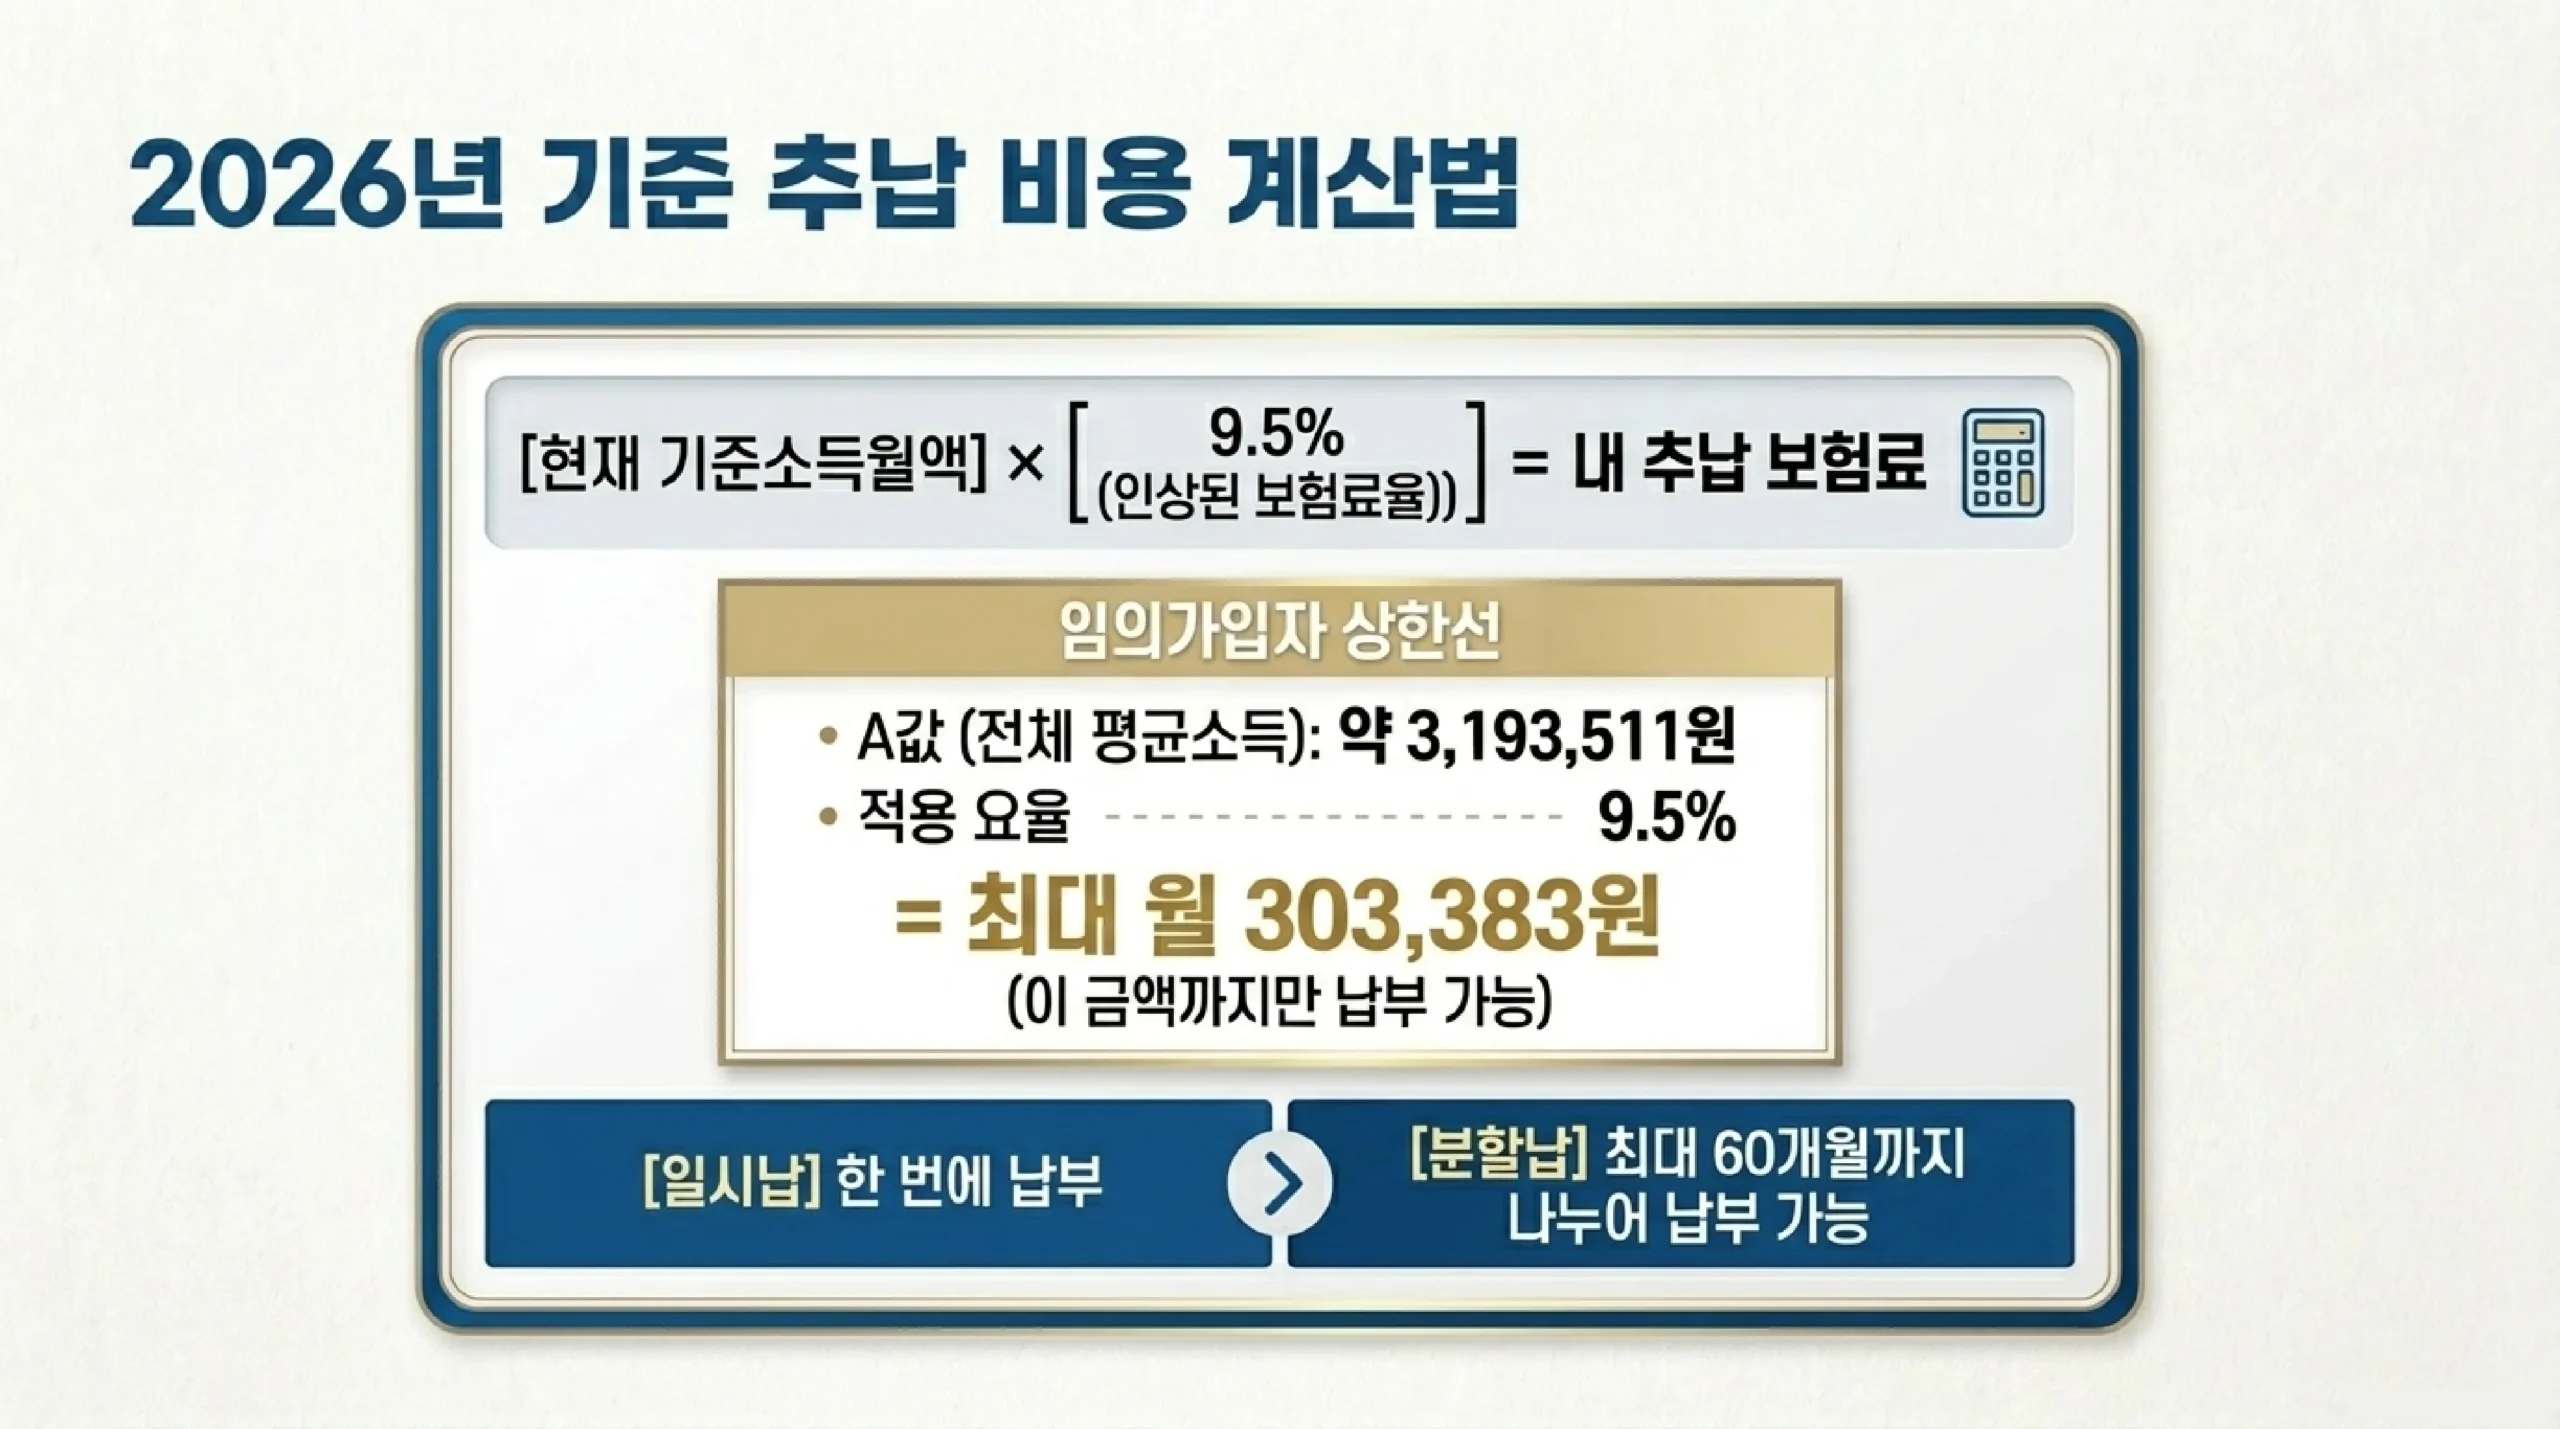
2026년부터 국민연금 보험료율이 기존 9%에서 9.5%로 인상됩니다. 추납 보험료는 신청 당시의 기준소득월액 × 9.5%로 계산합니다.
| 항목 | 2026년 기준값 |
|---|---|
| 보험료율 | 9.5% |
| A값 (전체 가입자 평균소득) | 약 3,193,511원 |
| 임의가입자 최대 월 납부액 | 약 303,383원 |
보험료율은 2026년 9.5%를 시작으로 매년 0.5%p씩 단계적으로 올라 2033년 13%에 이를 예정입니다. 추납 보험료가 신청 당시 요율로 계산되는 구조이므로, 추납 계획이 있다면 요율이 더 낮은 지금 시점에 시작할수록 총 납부금액 부담이 줄어드는 셈입니다.
임의계속가입 — 60세 이후 납부 기간 연장
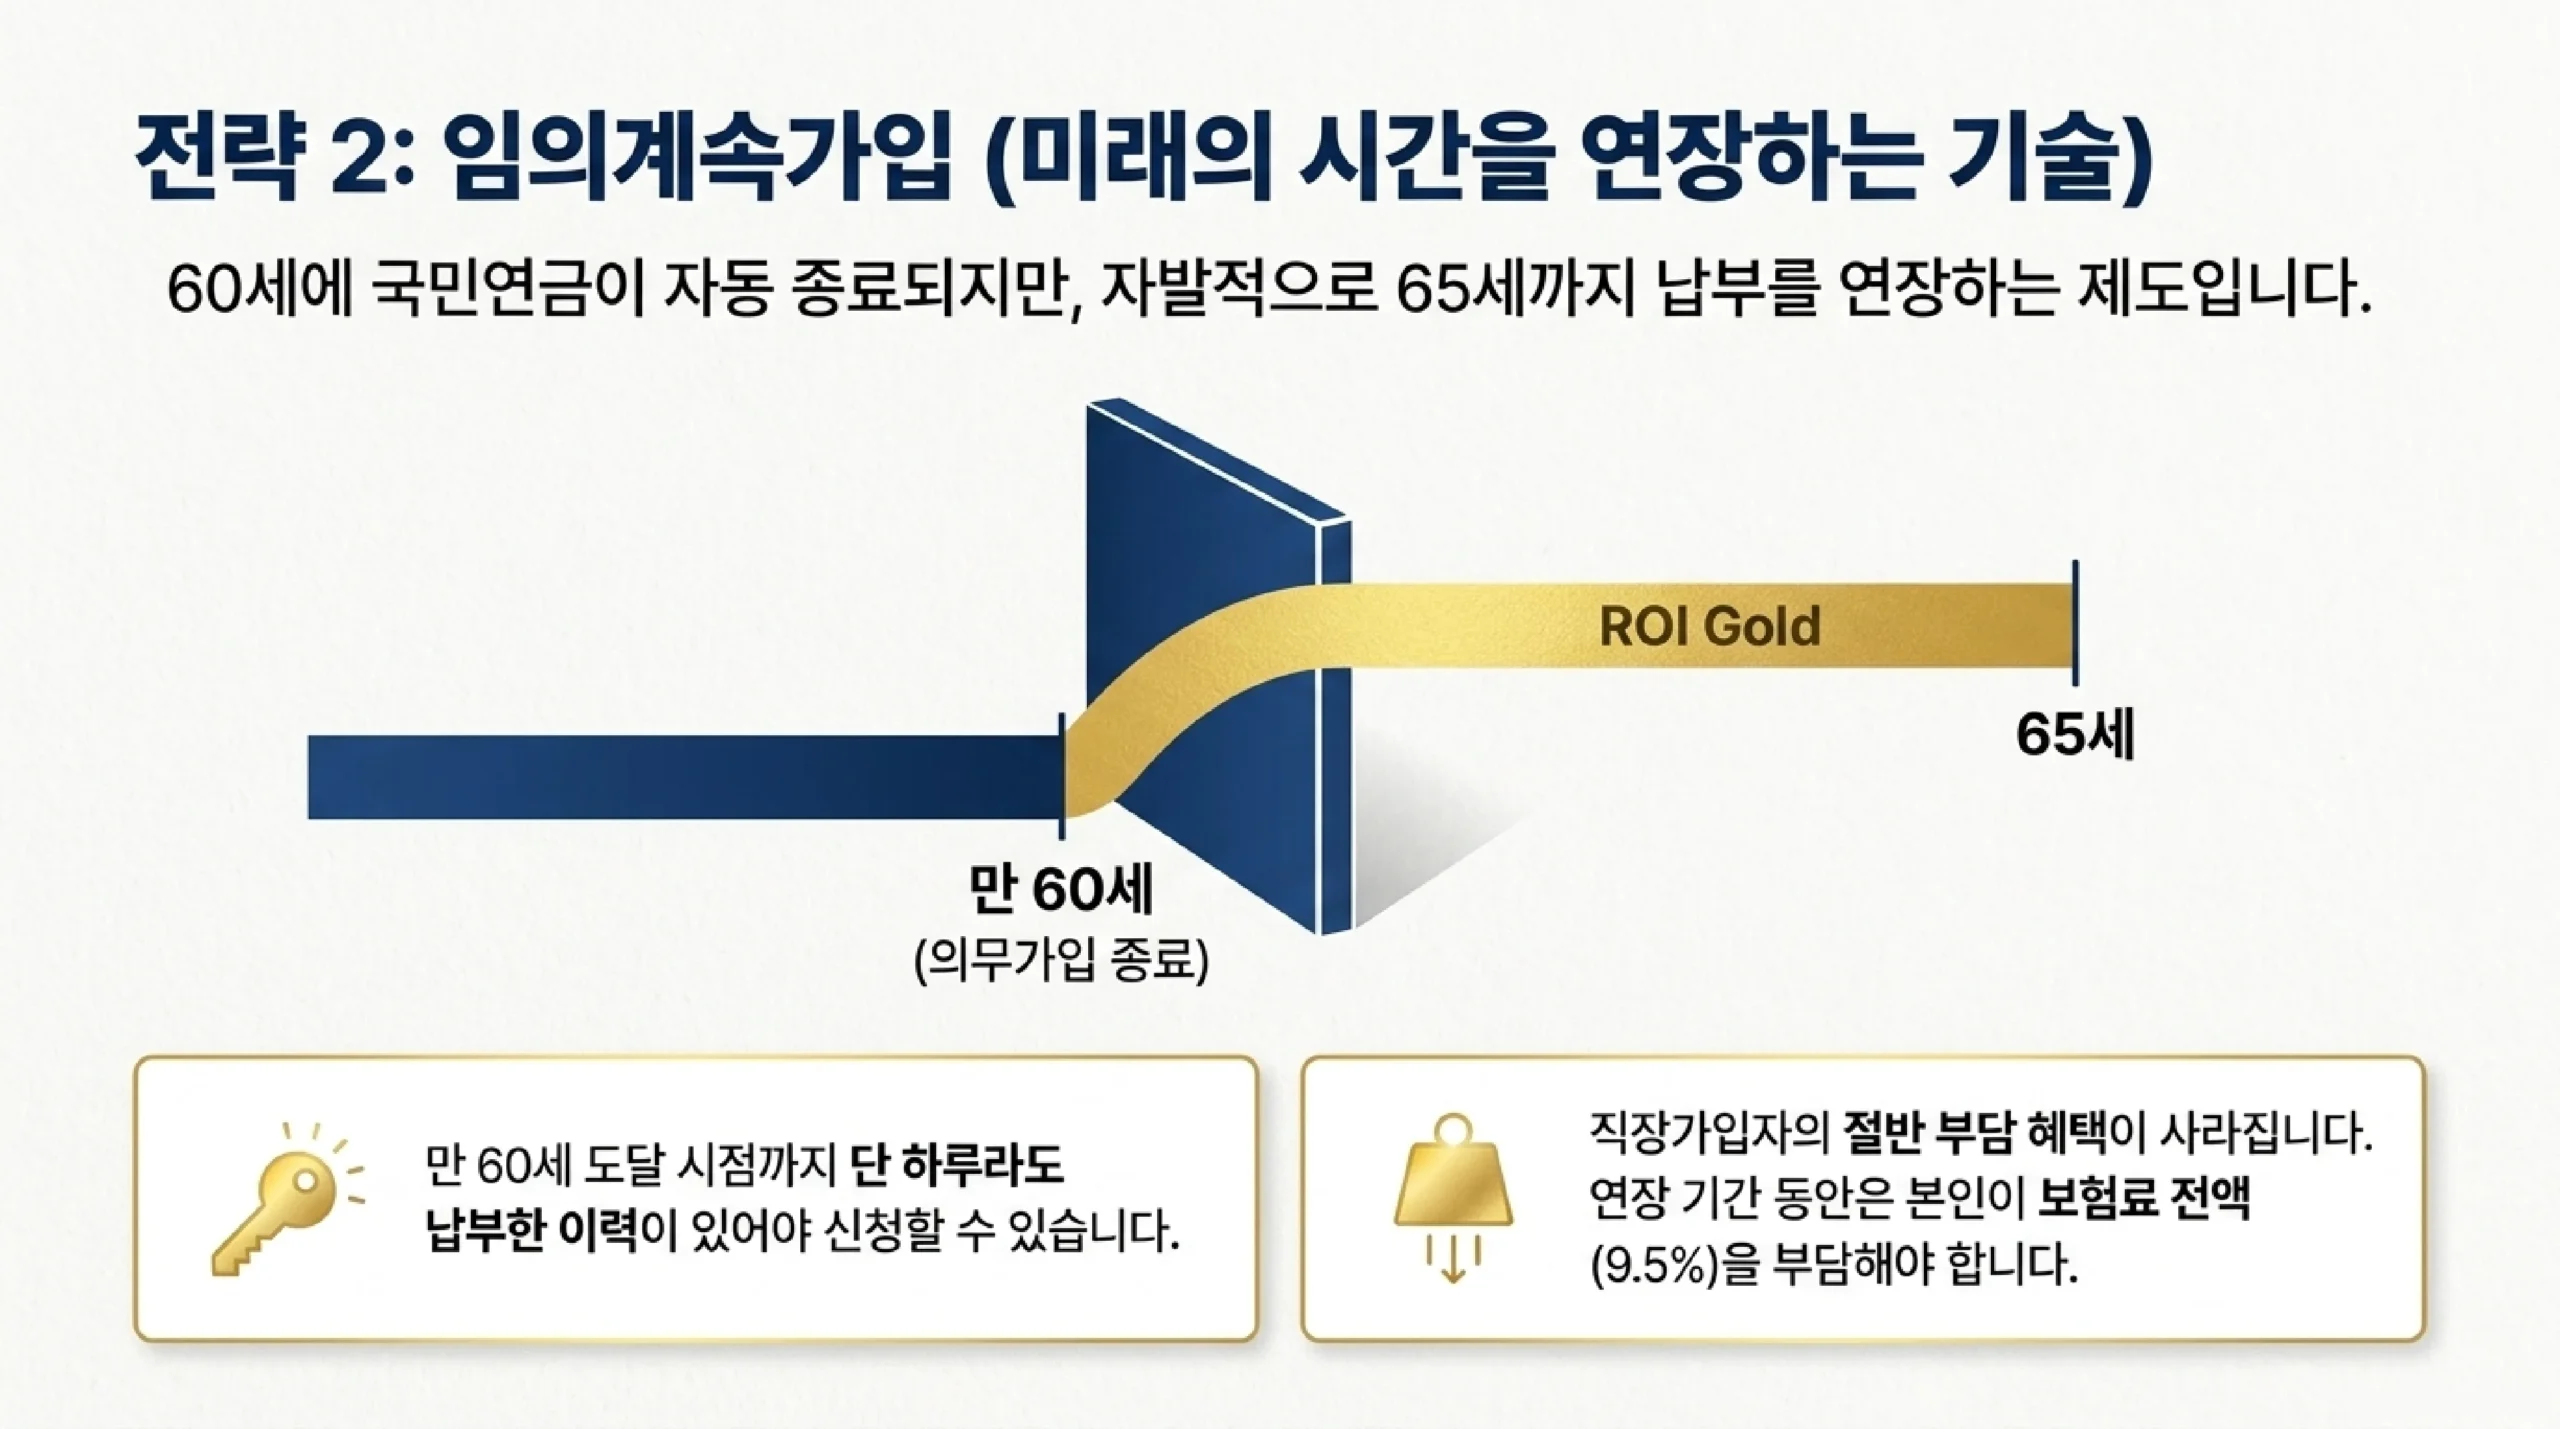
임의계속가입은 국민연금 의무가입 종료 나이(만 60세) 이후에도 자발적으로 계속 납부하는 제도입니다. 60세 이후 최대 65세까지 납부 기간을 연장할 수 있습니다.
신청 대상: 가입 기간 10년 미만으로 연금 수급 조건을 못 채운 경우, 또는 가입 기간을 늘려 더 많은 연금을 받고 싶은 경우 모두 해당됩니다. 단, 60세 이전에 단 하루라도 납부 이력이 있어야 합니다.
주의: 임의계속가입자는 직장가입자와 달리 사용자 부담분 없이 보험료 전액(9.5%)을 본인이 납부해야 합니다.
추납 vs 임의계속가입 — 나에게 맞는 전략

| 구분 | 추납 | 임의계속가입 |
|---|---|---|
| 대상 | 과거 납부 공백 있는 가입자 | 60세 이후 납부 희망자 |
| 최대 기간 | 119개월 | 60개월 (60~65세) |
| 나이 제한 | 없음 (현재 가입자) | 만 60세~65세 미만 |
| 납부 방식 | 일시납 또는 분할납(60개월) | 월 정기납 |
두 가지를 동시에 활용하는 것도 가능합니다. 60세 이후 임의계속가입을 하면서 과거 납부 공백이 있다면 추납도 병행할 수 있습니다.
실행 전 반드시 확인할 것

조기노령연금 수급자는 추가 납부를 통한 연금액 증액이 제한될 수 있습니다. 또한 납부 시작 시점과 예상 수명을 함께 고려해 손익분기점을 계산해야 합니다. 노령연금 수급 개시 시점(현재 만 63세, 향후 만 65세)이 가까울수록 회수 기간이 길어집니다.
지금 바로 시작하는 법
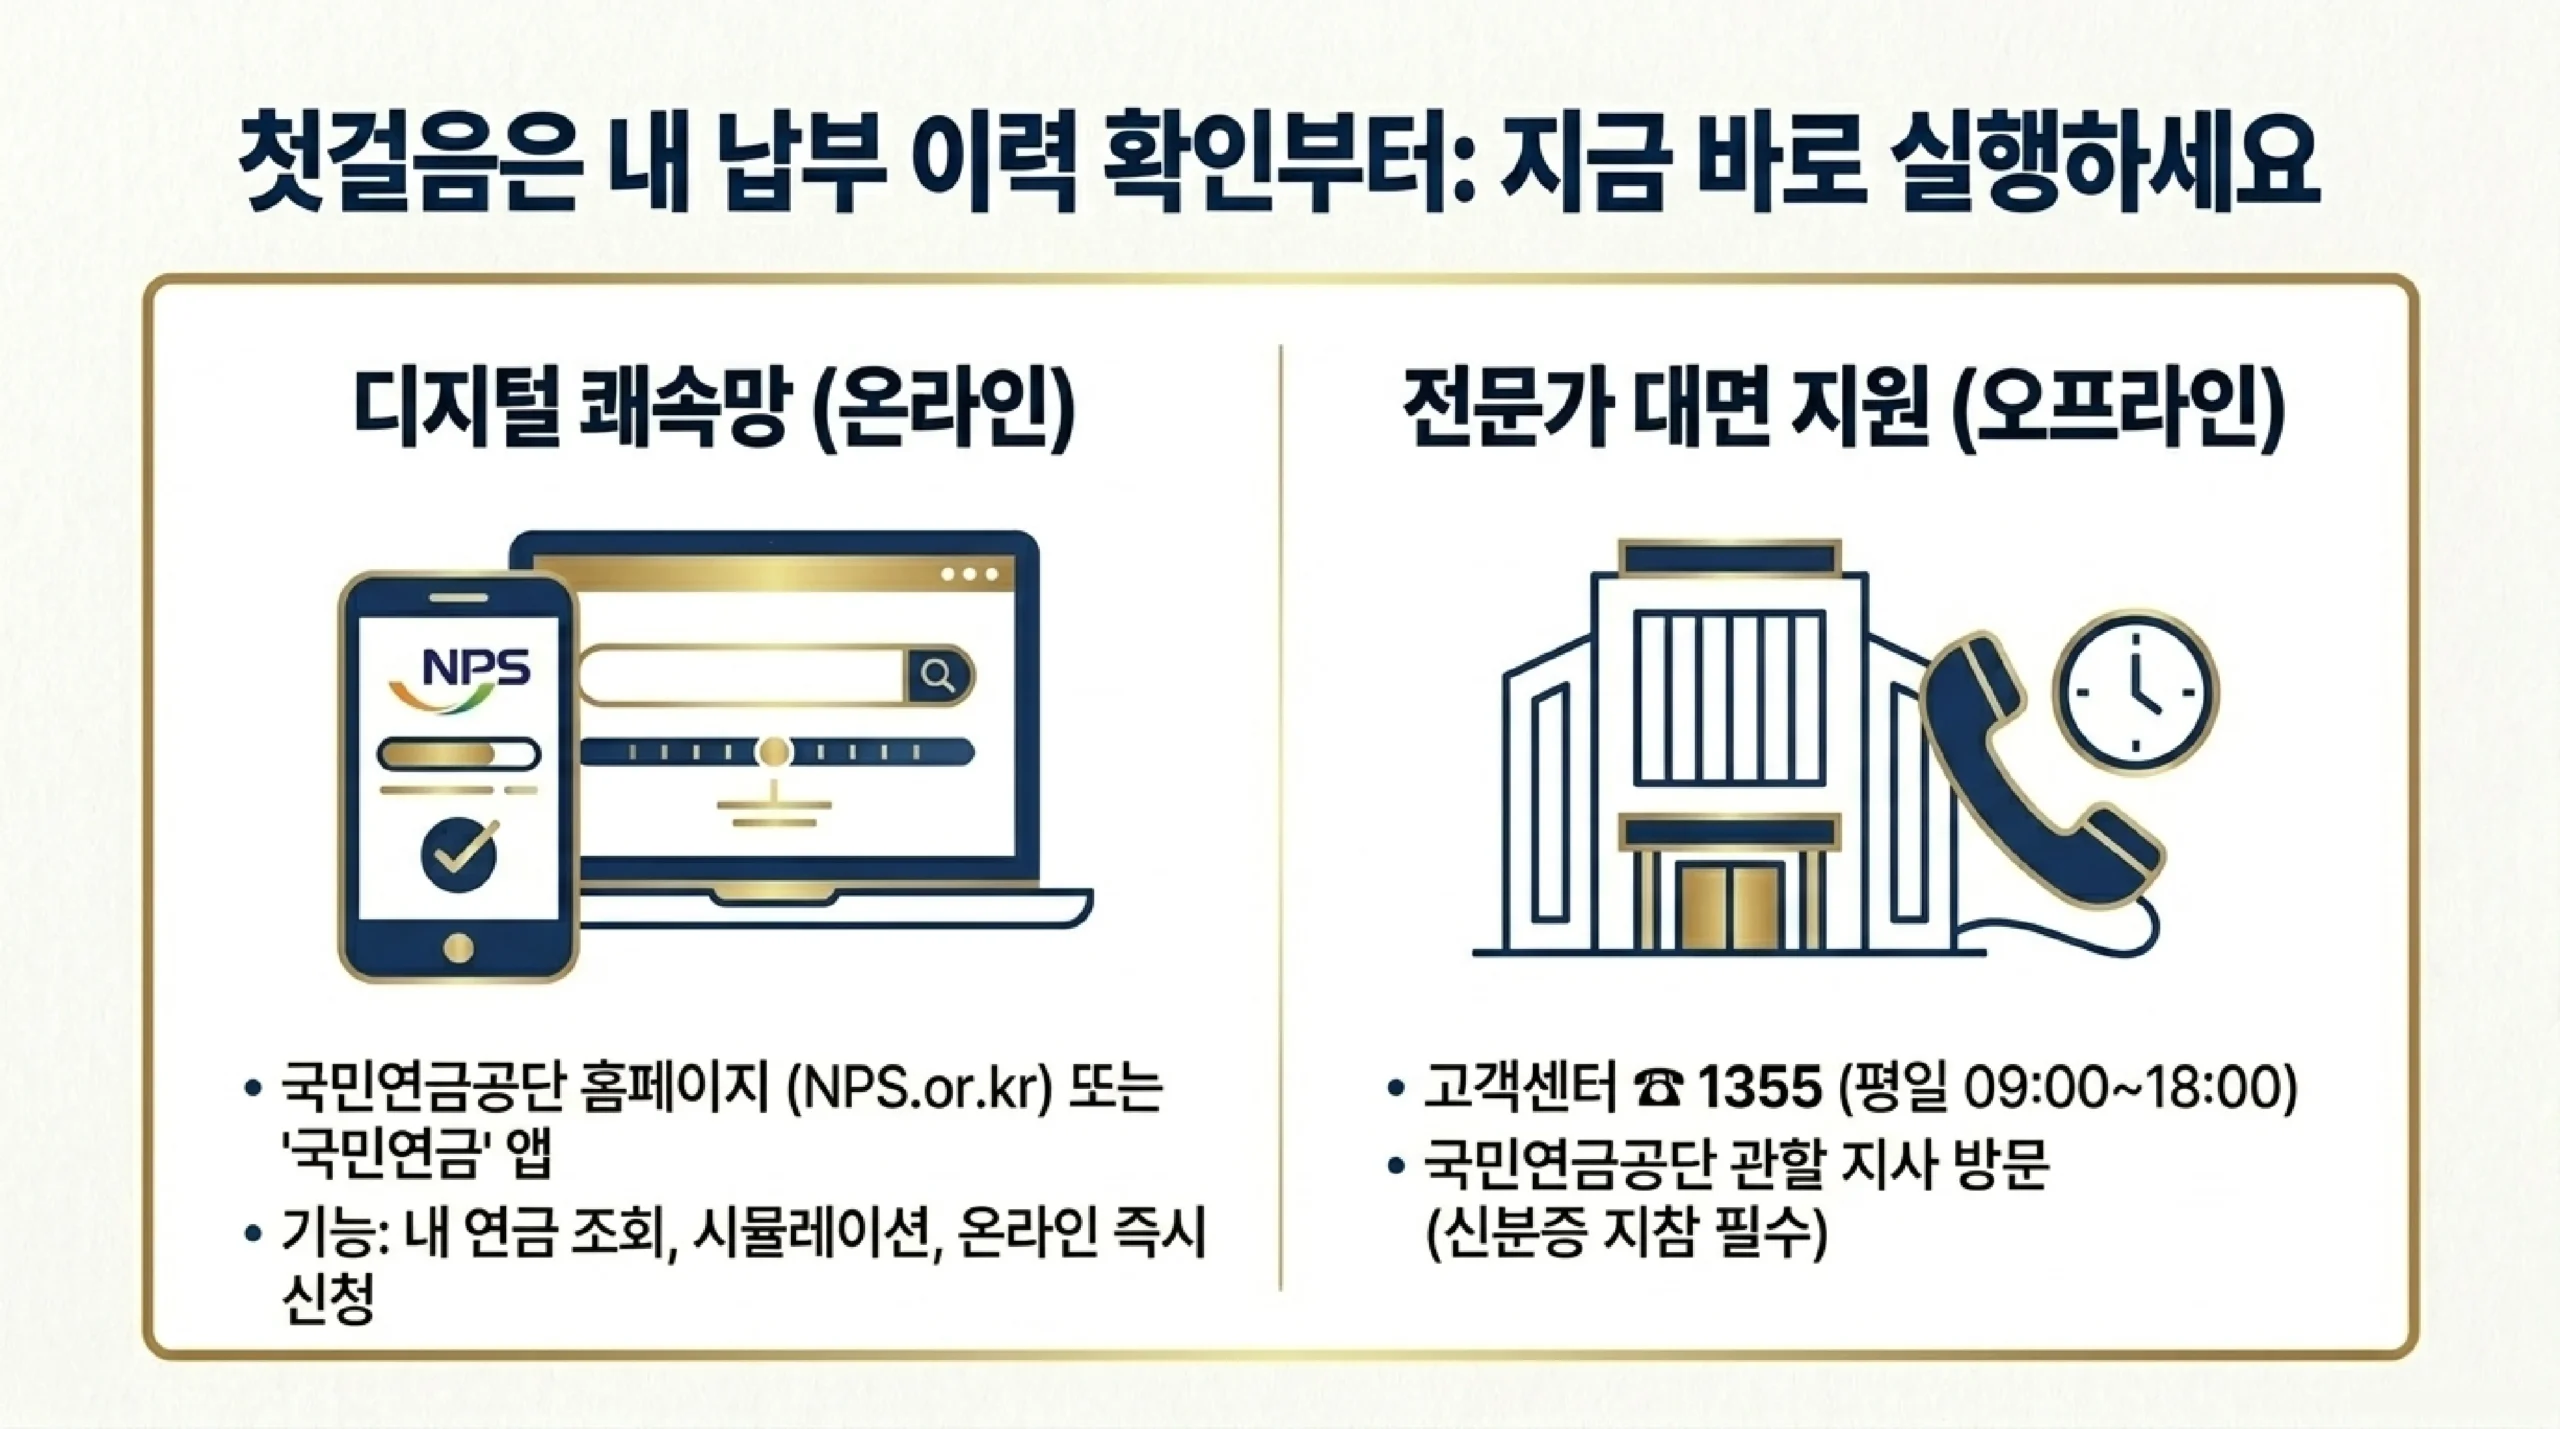
추납이나 임의계속가입을 결정하기 전에 우선 본인의 가입 이력과 납부 공백 기간을 확인하세요.
- 온라인: 국민연금공단 홈페이지(nps.or.kr) → '내 연금 알아보기' → 예상 수령액 시뮬레이션
- 앱: '내 곁에 국민연금' 앱 → 가입 이력 및 예상 연금액 확인
- 전화: 고객센터 ☎ 1355 (평일 09:00~18:00)
- 방문: 국민연금공단 지사 (신분증 지참)
보험료율이 해마다 오르는 구조에서는, 추납이나 임의계속가입을 미룰수록 같은 기간을 채우는 데 드는 돈이 커집니다. 거창한 결심보다 먼저 할 일은 단순합니다. 내 가입 이력과 공백 기간이 정확히 어떻게 되는지부터 오늘 조회해 보는 것입니다.

댓글
댓글 쓰기