2026 주택청약 통장·신청 조건 — 무주택자·신혼부부 무엇부터 해야 할까

청약통장 가입자 수는 2,500만 명을 넘었지만, 실제로 한 해 동안 청약을 한 번이라도 넣어 본 사람은 그중 극히 일부에 그칩니다. 통장만 만들어 두고 1순위, 가점, 특별공급, 순위순차제 같은 용어 앞에서 멈춰 버리기 때문입니다. 막막함의 정체는 단순합니다. 청약은 시작점이 정해져 있는데, 그 시작점을 모른 채 중간부터 들여다보니 전부 어렵게 느껴지는 겁니다. 시작점은 딱 하나, "내가 어떤 유형의 집에 신청할 수 있는가"입니다. 내 통장 종류와 무주택 여부, 두 가지만 먼저 확정하면 가점이든 특공이든 그다음 단계는 한 줄로 정리됩니다. 이 글은 그 두 가지를 확정하는 순서대로 짚어 갑니다.
청약 통장 — 지금은 종합저축 하나만 있습니다
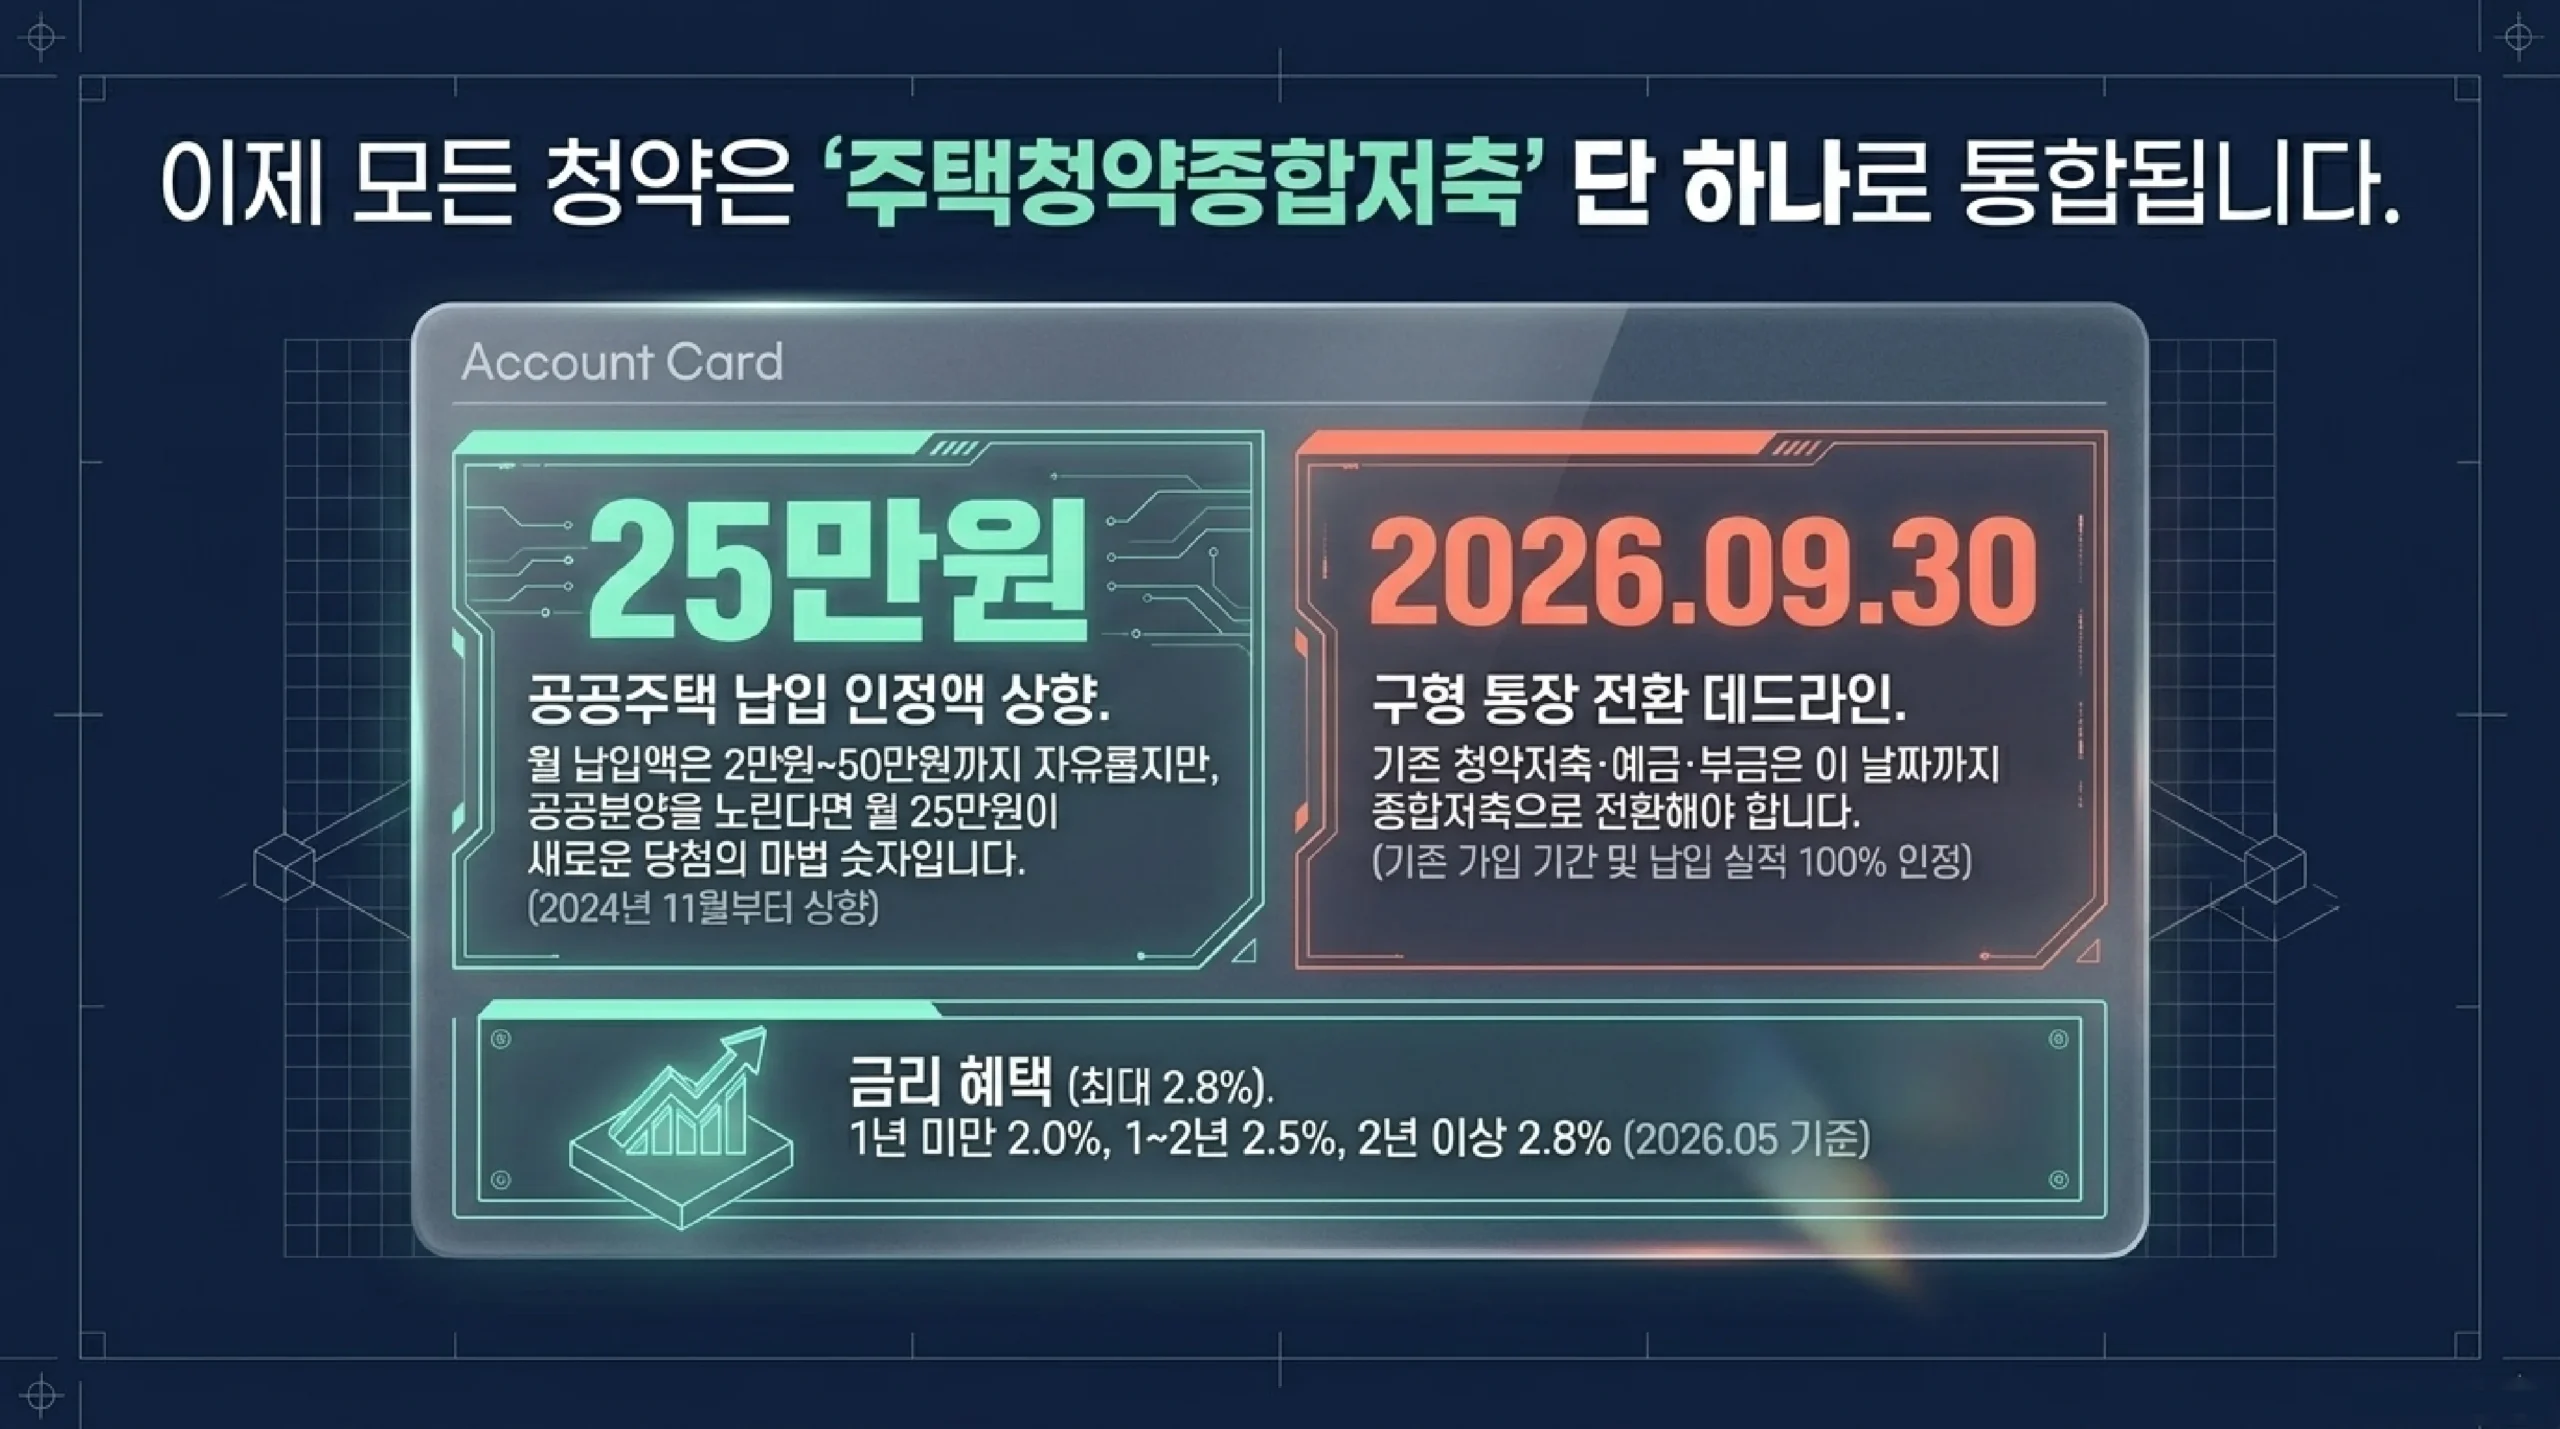
2015년 9월 이후 청약저축·청약예금·청약부금은 신규 가입이 모두 막혔습니다. 지금 새로 시작하는 사람에게 선택지는 사실상 주택청약종합저축 하나뿐이고, 국민주택과 민영주택을 한 통장으로 모두 노릴 수 있어 고민할 것도 없습니다. 문제는 구형 통장을 들고 있는 경우입니다. 청약예금·부금을 종합저축으로 갈아탈 수 있는 전환 기한이 2026년 9월 30일까지로 정해져 있는데, 이 시점을 넘기면 전환 자체가 어려워질 수 있습니다. 다행히 전환하더라도 기존 가입 기간과 납입 실적은 그대로 승계되니, 해당된다면 기한 안에 처리해 두는 편이 안전합니다.
| 항목 | 내용 |
|---|---|
| 월 납입액 | 2만원 이상 50만원 이하 (자유 납입) |
| 공공주택 납입 인정액 | 월 25만원까지 (2024년 11월부터 상향) |
| 금리 (2024년 9월 인상 기준)1년 미만 2.3% / 1~2년 2.8% / 2년 이상 3.1% | |
| 구형 통장 전환 기한 | 2026년 9월 30일까지 |
공공분양 vs 민영분양 — 무엇이 다른가
| 항목 | 공공분양 | 민영분양 |
|---|---|---|
| 주체 | LH·SH·GH 등 | 민간 건설사 |
| 분양가 | 시세보다 저렴 | 시세 수준 |
| 소득·자산 기준 | 있음 | 없음 |
| 당첨 방식 | 순위·납입 횟수·금액 | 가점제·추첨제 |
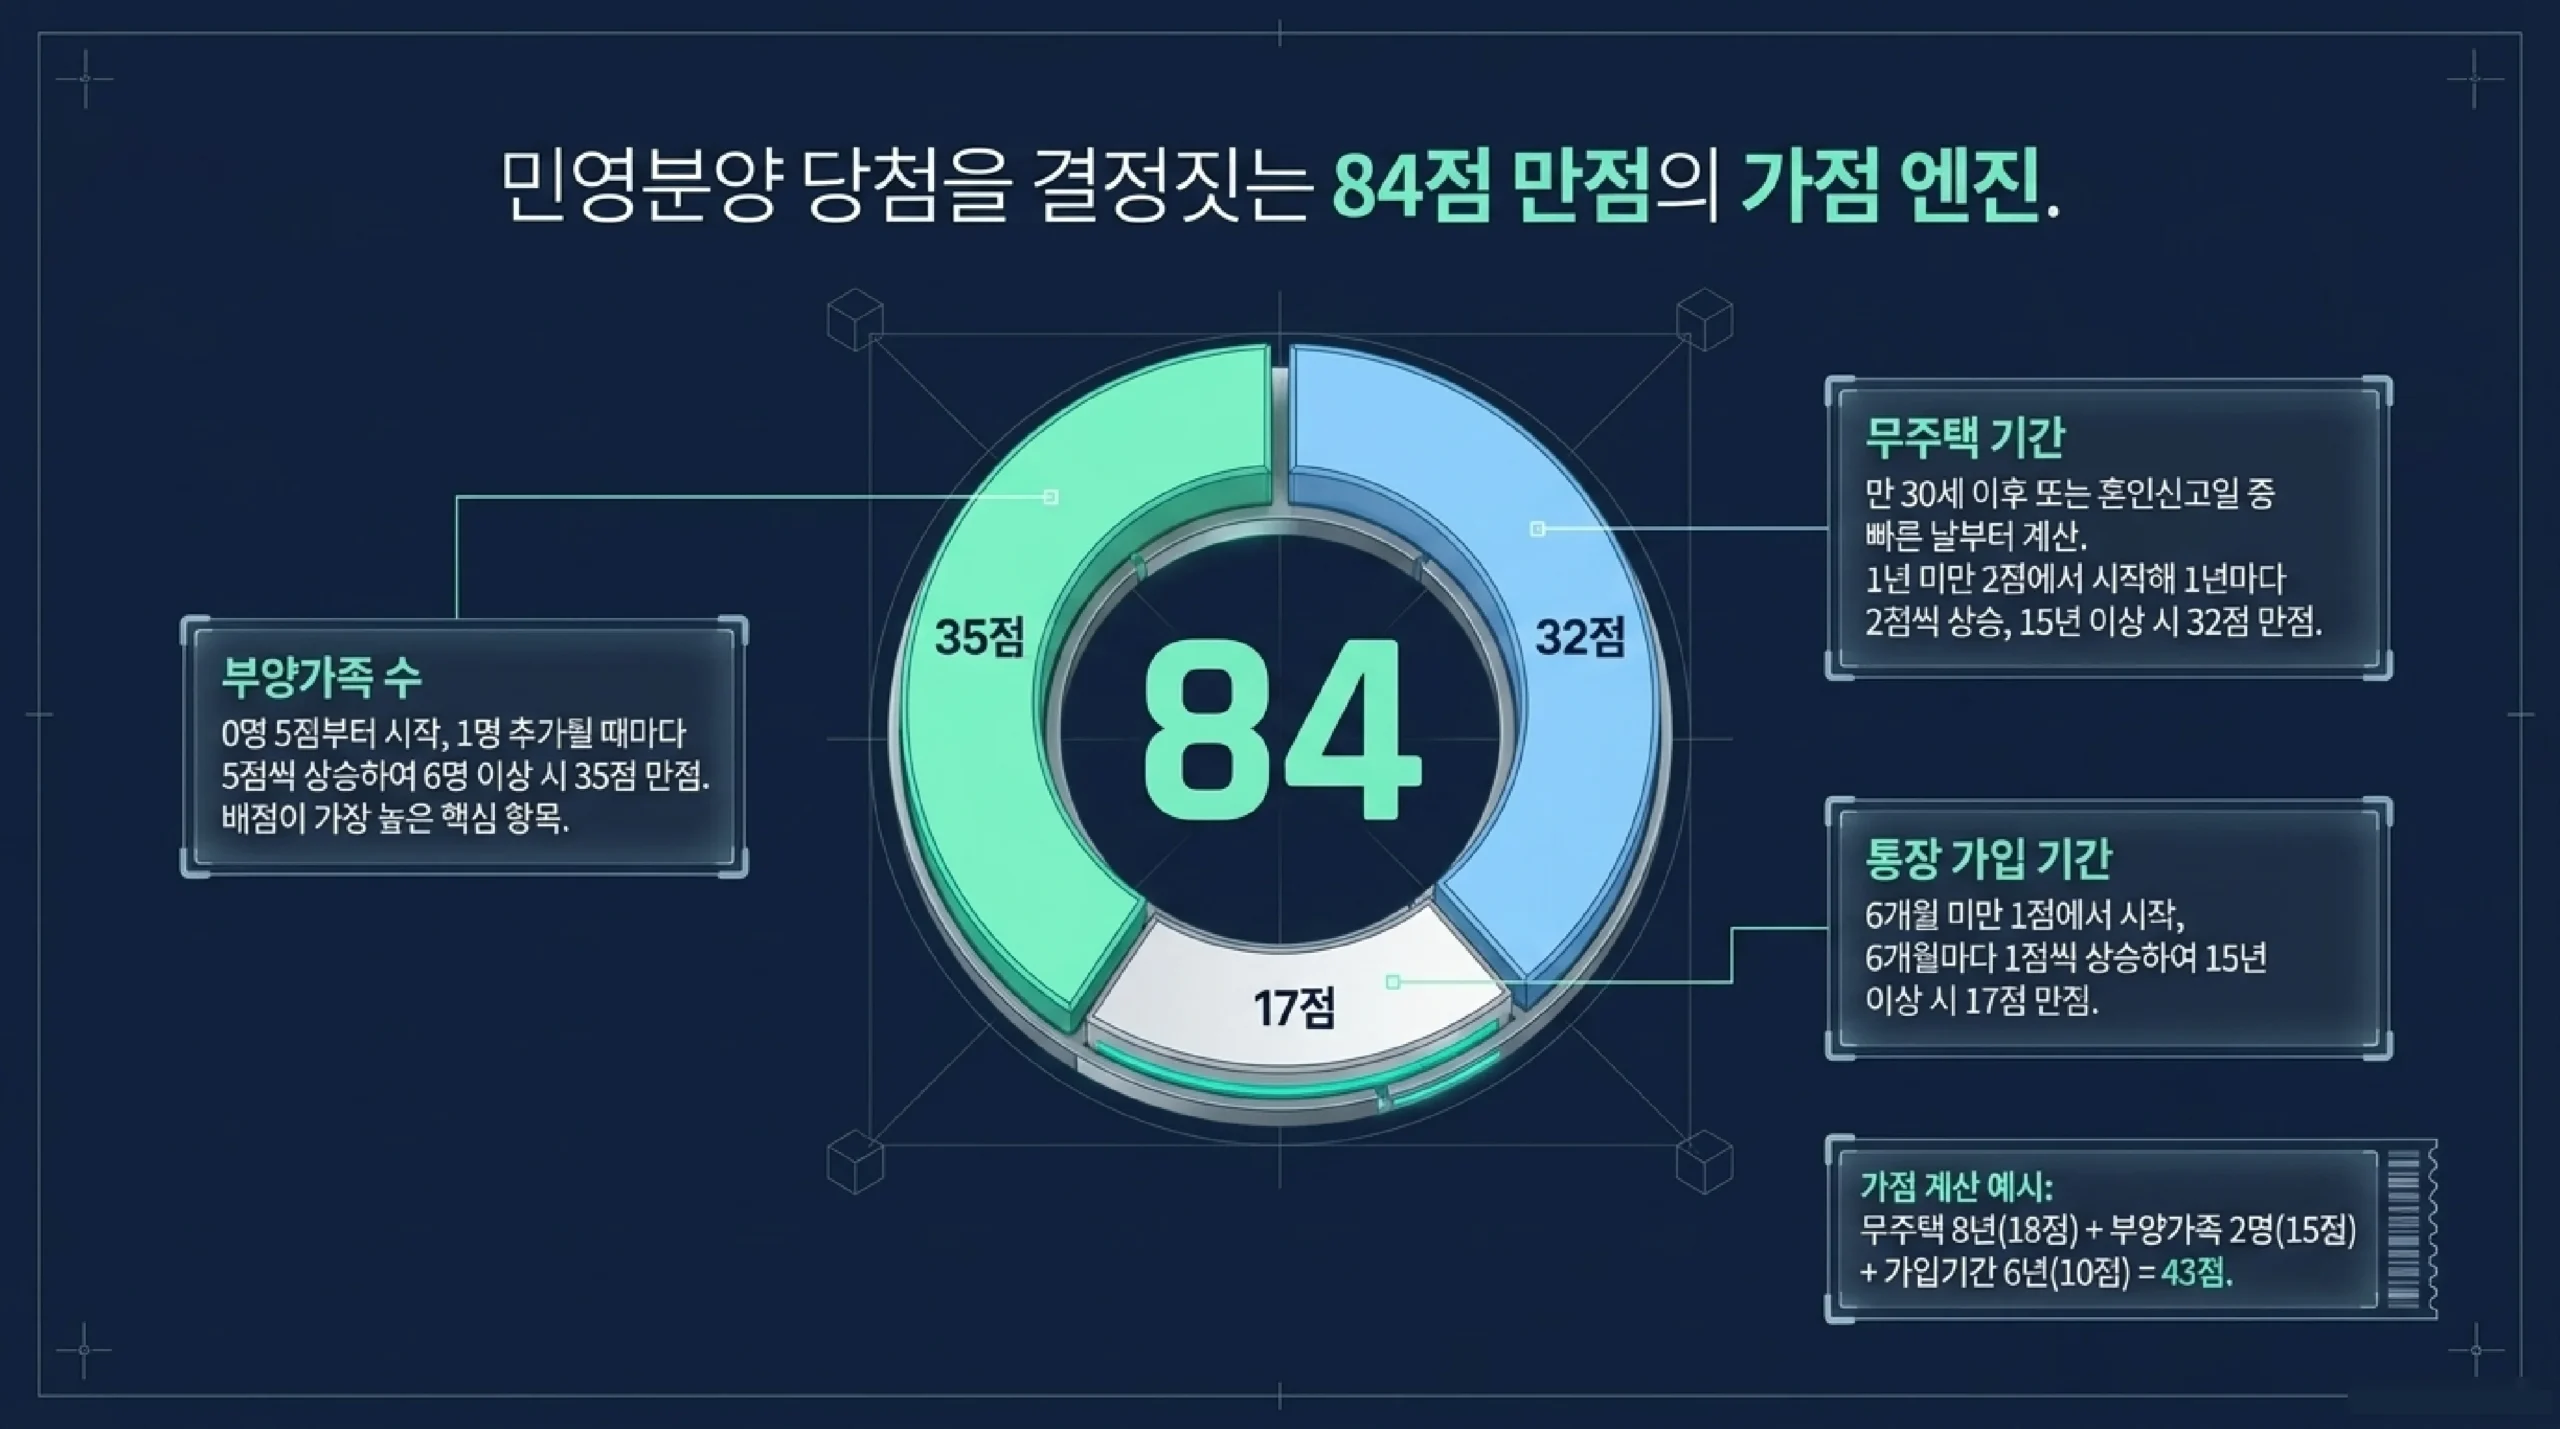
민영 청약 가점 계산법 (총 84점 만점)
① 무주택 기간 (최대 32점)
만 30세 이후부터 또는 혼인신고일 중 빠른 날부터 무주택 상태를 계속 유지한 기간입니다. 1년 미만 2점에서 시작해서 1년마다 2점씩 올라가 15년 이상이면 32점(만점)입니다. 과거에 집을 소유했다가 처분한 경우 처분한 날부터 다시 계산됩니다.
② 부양가족 수 (최대 35점)
가점 항목 중 배점이 가장 높습니다. 0명 5점에서 6명 이상 35점(만점). 인정 범위: 배우자, 직계존속(세대주로 3년 이상 계속 부양), 미혼 직계비속. 만 30세 이상 미혼 자녀는 최근 1년 이상 같은 주민등록 필요합니다.
③ 청약통장 가입 기간 (최대 17점)최초 가입일을 기준으로 시간만 흐르면 자동으로 쌓이는, 노력 대비 가장 확실한 항목입니다. 6개월 미만이면 1점, 이후 6개월마다 1점씩 더해져 15년 이상이면 17점 만점에 도달합니다. 가입일이 곧 점수의 출발선이라, 통장은 하루라도 빨리 만들어 두는 쪽이 무조건 유리합니다.
가점 계산 예시: 무주택 8년(18점) + 부양가족 2명(15점) + 가입기간 6년(10점) = 43점
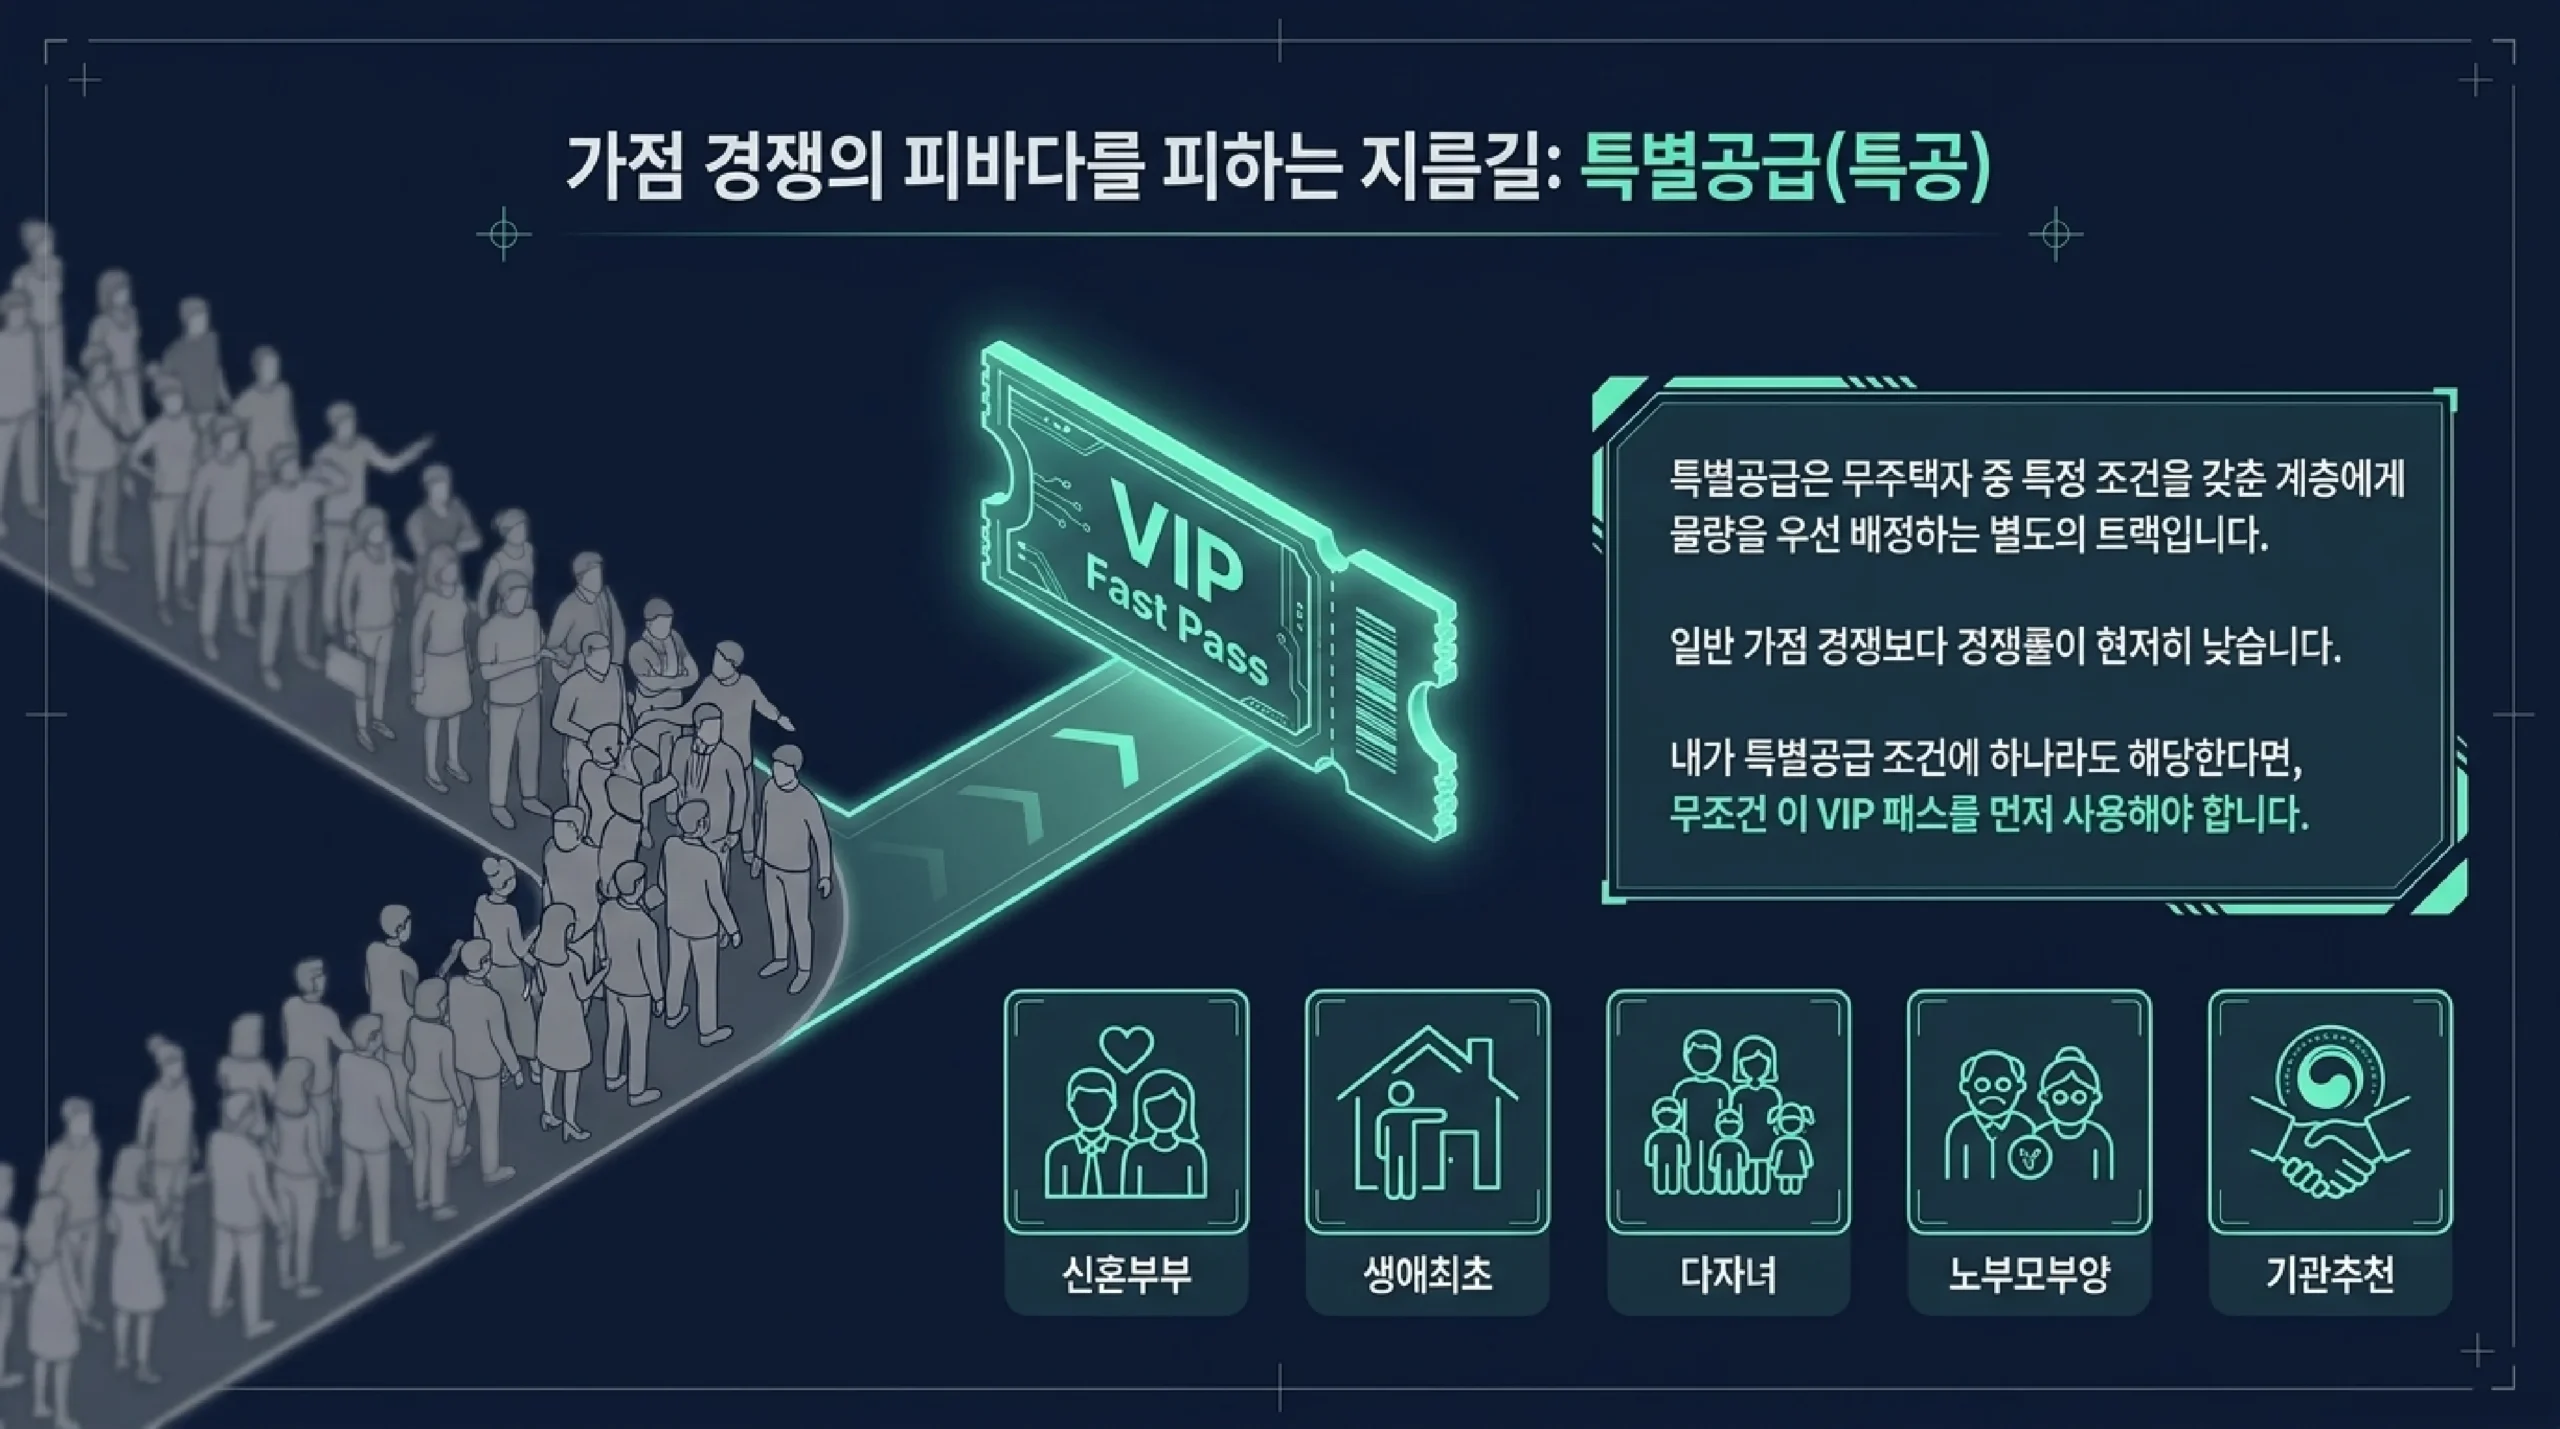
특별공급 — 일반 청약보다 경쟁률이 낮습니다
신혼부부 특별공급 (민영주택 85㎡ 이하, 2026년 5월 기준)
- 혼인신고일 기준 7년 이내 신혼부부 (재혼 포함, 신청 시점에 무주택 세대 전원 요건 충족)
- 우선공급 50%: 기준중위소득 100% 이하 (맞벌이 120%)
- 일반공급 20%: 기준중위소득 140% 이하 (맞벌이 160%)
- 3인 이하 가구 100% 기준: 월 약 753만원 / 140% 기준: 약 1,055만원
- 2025년부터 출산 가구 특공 2회 허용, 무주택 조건 일부 완화
생애최초 특별공급
- 세대원 전원 무주택
- 소득세 5년 이상 납부 (총 납부 기간, 연속 아님)
- 1인 가구는 전용 60㎡ 이하 주택 신청 가능
청약홈(applyhome.co.kr) 신청 방법
사전 준비
- 회원가입 (본인 명의 휴대폰 또는 공동인증서)
- 공인인증서 또는 민간인증서 등록
- "청약자격 확인 서비스"에서 무주택 여부, 통장 납입 내역 미리 확인
- 특별공급 해당 여부도 이 메뉴에서 사전 점검
신청 당일: 공고문에서 특공·1순위·2순위 날짜 확인 → 09:00~17:30 사이 신청 완료 → 접수증 저장 필수.
청약에서 놓치기 쉬운 함정

함정 1: 세대분리라고 무주택이 아닙니다
세대원 중 누가 집을 소유하면 전체 세대가 유주택으로 분류됩니다. 부모 명의 집에 같이 살고 있다면 무주택이 아닐 수 있습니다.
함정 2: 분양권도 주택입니다
아직 등기가 나지 않은 분양권도 청약 자격 판단 시 주택으로 계산됩니다. 배우자 명의의 분양권도 포함됩니다.
함정 3: 당첨 후 포기하면 불이익
당첨을 포기하거나 계약을 취소하면 일정 기간 청약 재신청이 제한됩니다. 가점이 높다고 무조건 넣지 말고, 실제로 계약할 의사가 있을 때 신청하세요.
지금 당장 해야 할 것

Step 1. 청약홈 가입 후 청약자격 확인 (무주택 여부·통장 납입 기간·가점 확인)
Step 2. 통장 납입 전략 점검 (공공은 월 25만원, 민영은 기간 우선)
Step 3. 구형 통장 보유자는 2026년 9월 30일 전에 종합저축으로 전환
Step 4. 신혼부부·생애최초·다자녀 해당 시 특공부터 확인
소득·자산·가점 기준은 정부 정책에 따라 변경될 수 있습니다. 실제 청약 신청 전에는 반드시 해당 공고문과 청약홈 공식 안내를 확인하고, 불명확한 사항은 청약홈 상담 전화(1644-2828) 또는 LH청약플러스를 통해 확인하세요.
본 글은 2026년 5월 기준으로 작성됐으며, 청약 관련 정책 및 수치는 변경될 수 있습니다.

댓글
댓글 쓰기