금 투자 2026 — 금 ETF·금통장·실물금 한눈에 비교
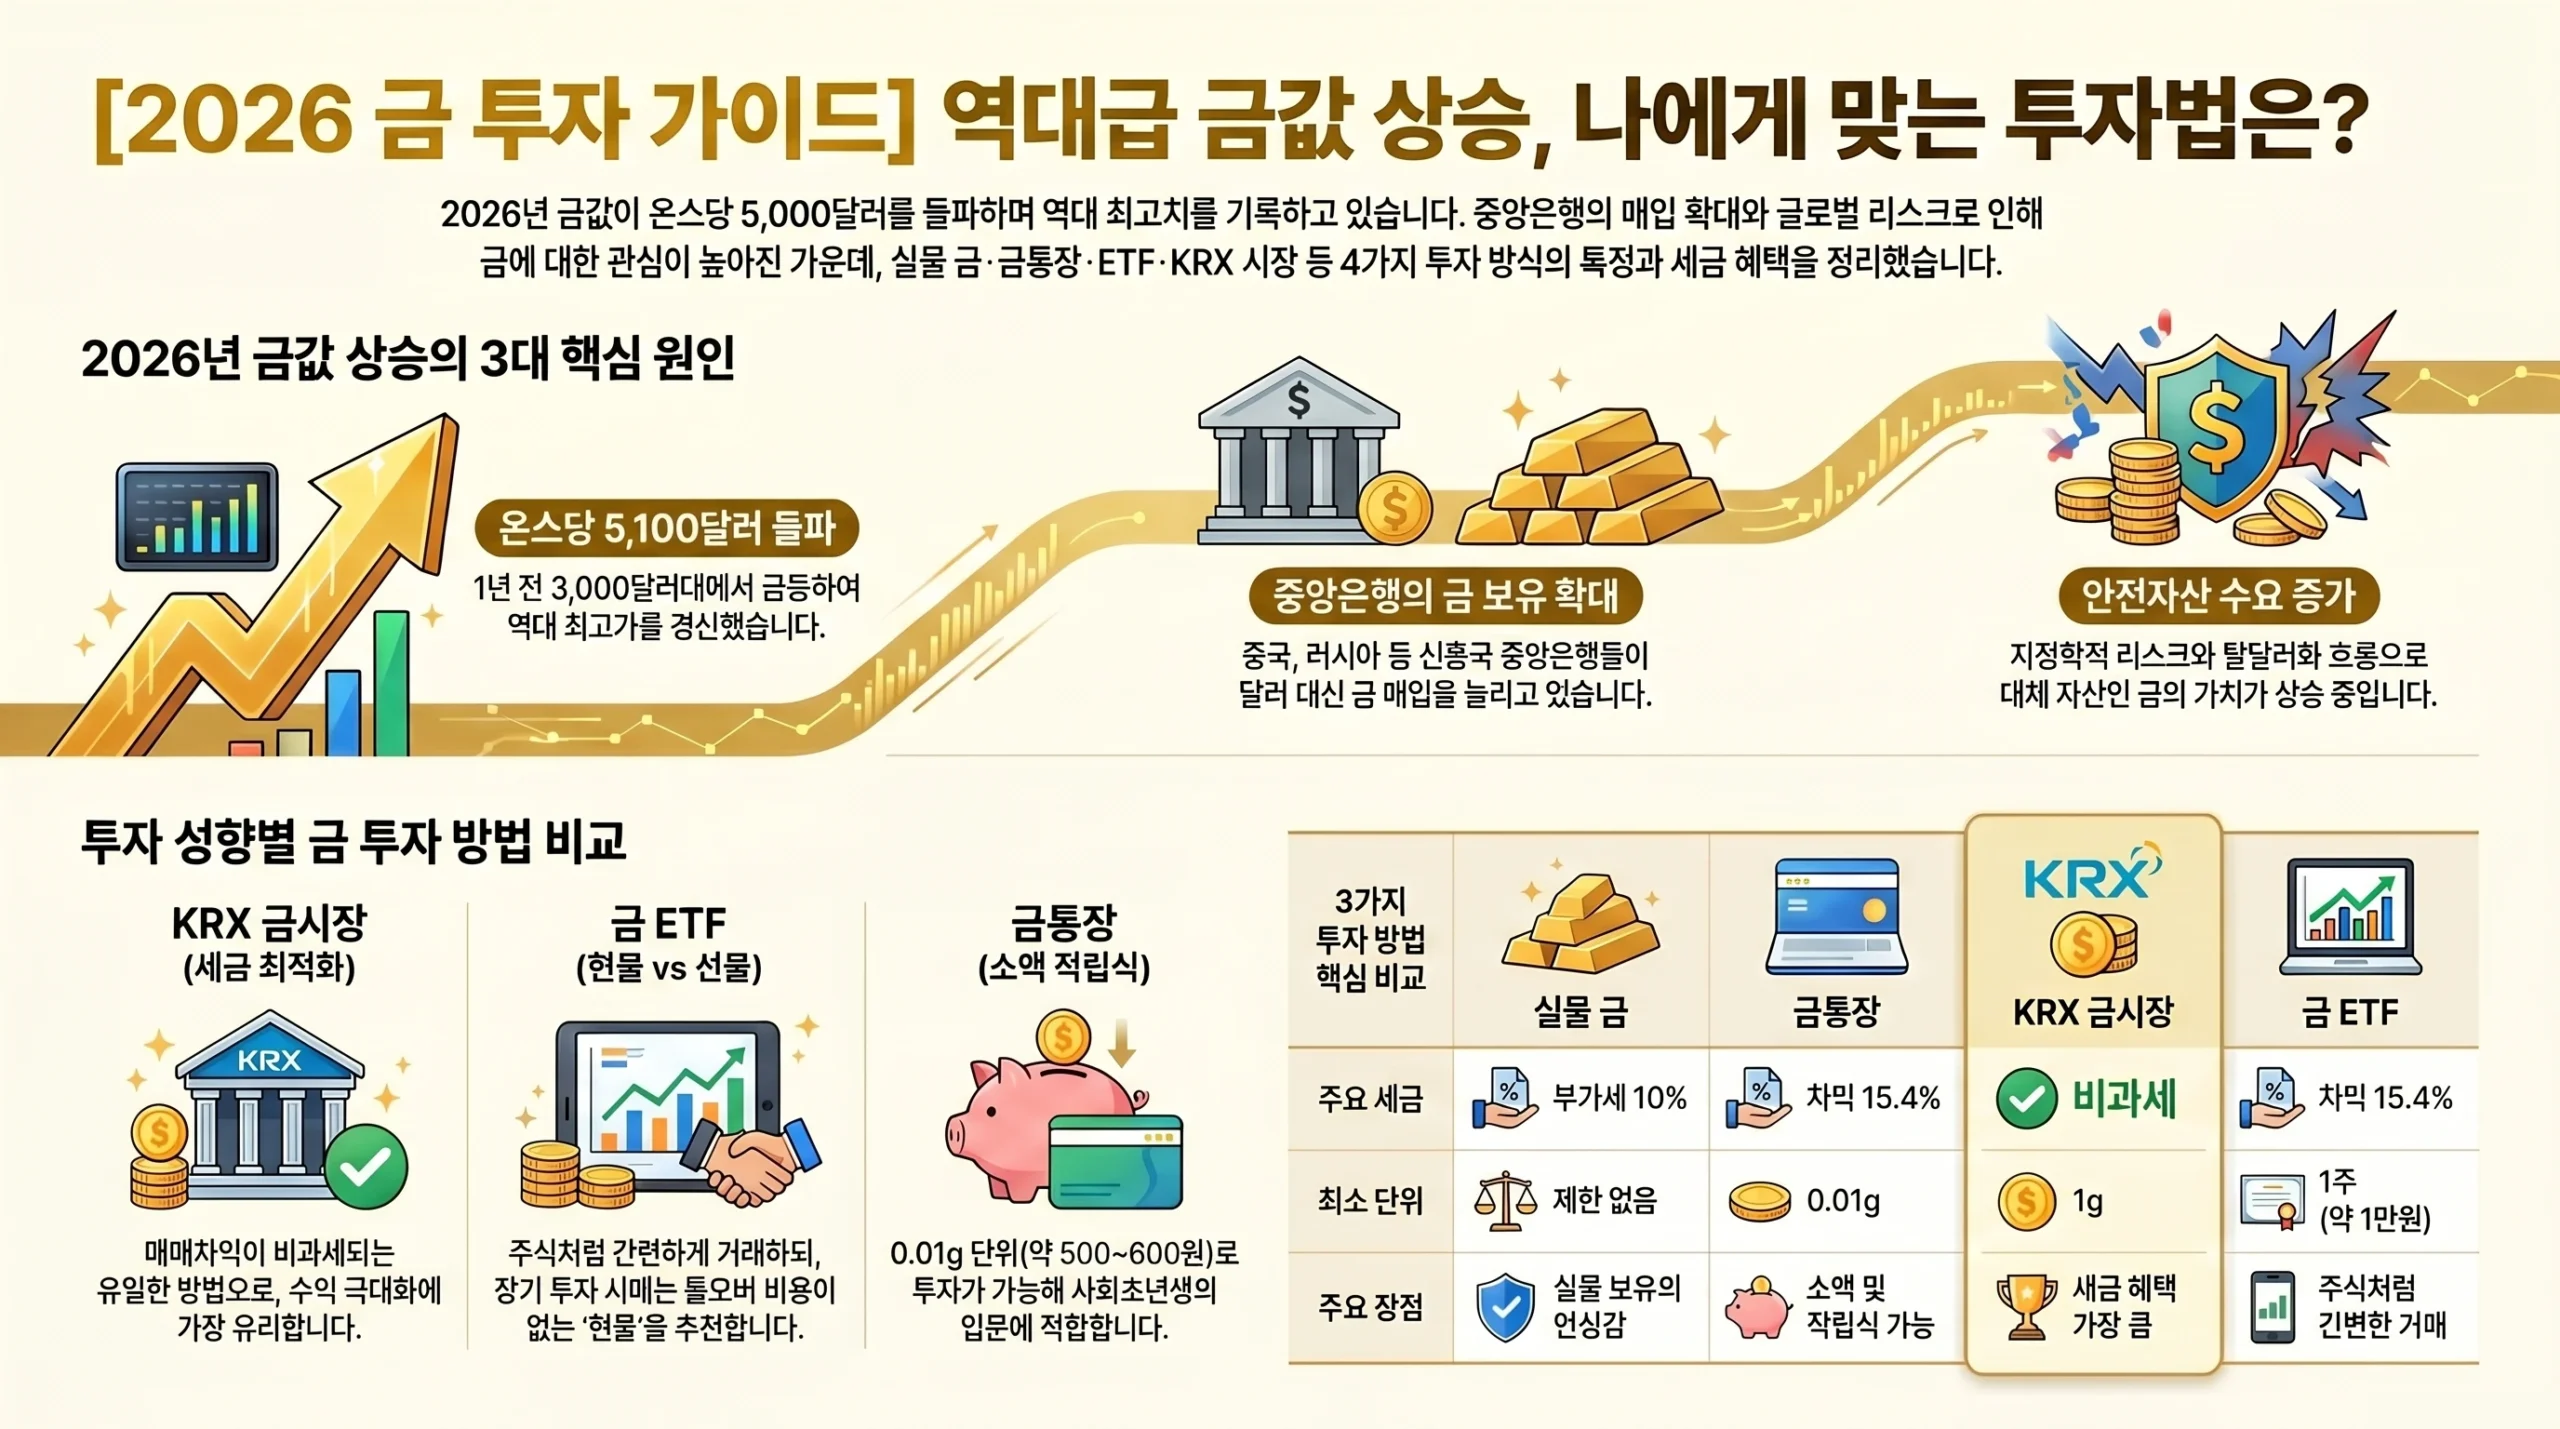
금은 오랫동안 '부자들의 자산'이라는 인상이 강했습니다. 그런데 2026년 들어 분위기가 달라졌습니다. 국제 금값이 가파르게 오르며 연일 최고가 기록을 갈아치웠고, 0.01g 단위로도 살 수 있는 금통장이 보편화되면서 진입 장벽 자체가 낮아졌기 때문입니다. 이제 금 투자는 목돈이 있어야 하는 일이 아니라, 한 달에 만 원씩으로도 시작할 수 있는 선택지가 됐습니다.
막상 시작하려고 보면 금 투자 방법이 한둘이 아닙니다. 실물금, 금통장, 금 ETF, KRX 금시장까지 크게 네 가지로 나뉘고, 무엇보다 방법마다 세금 구조가 제각각이라 처음에는 헷갈리기 쉽습니다. 이 글에서는 네 가지 방법의 차이와 세금, 그리고 투자 성향별로 어디서 시작하면 좋을지를 한 번에 정리합니다.
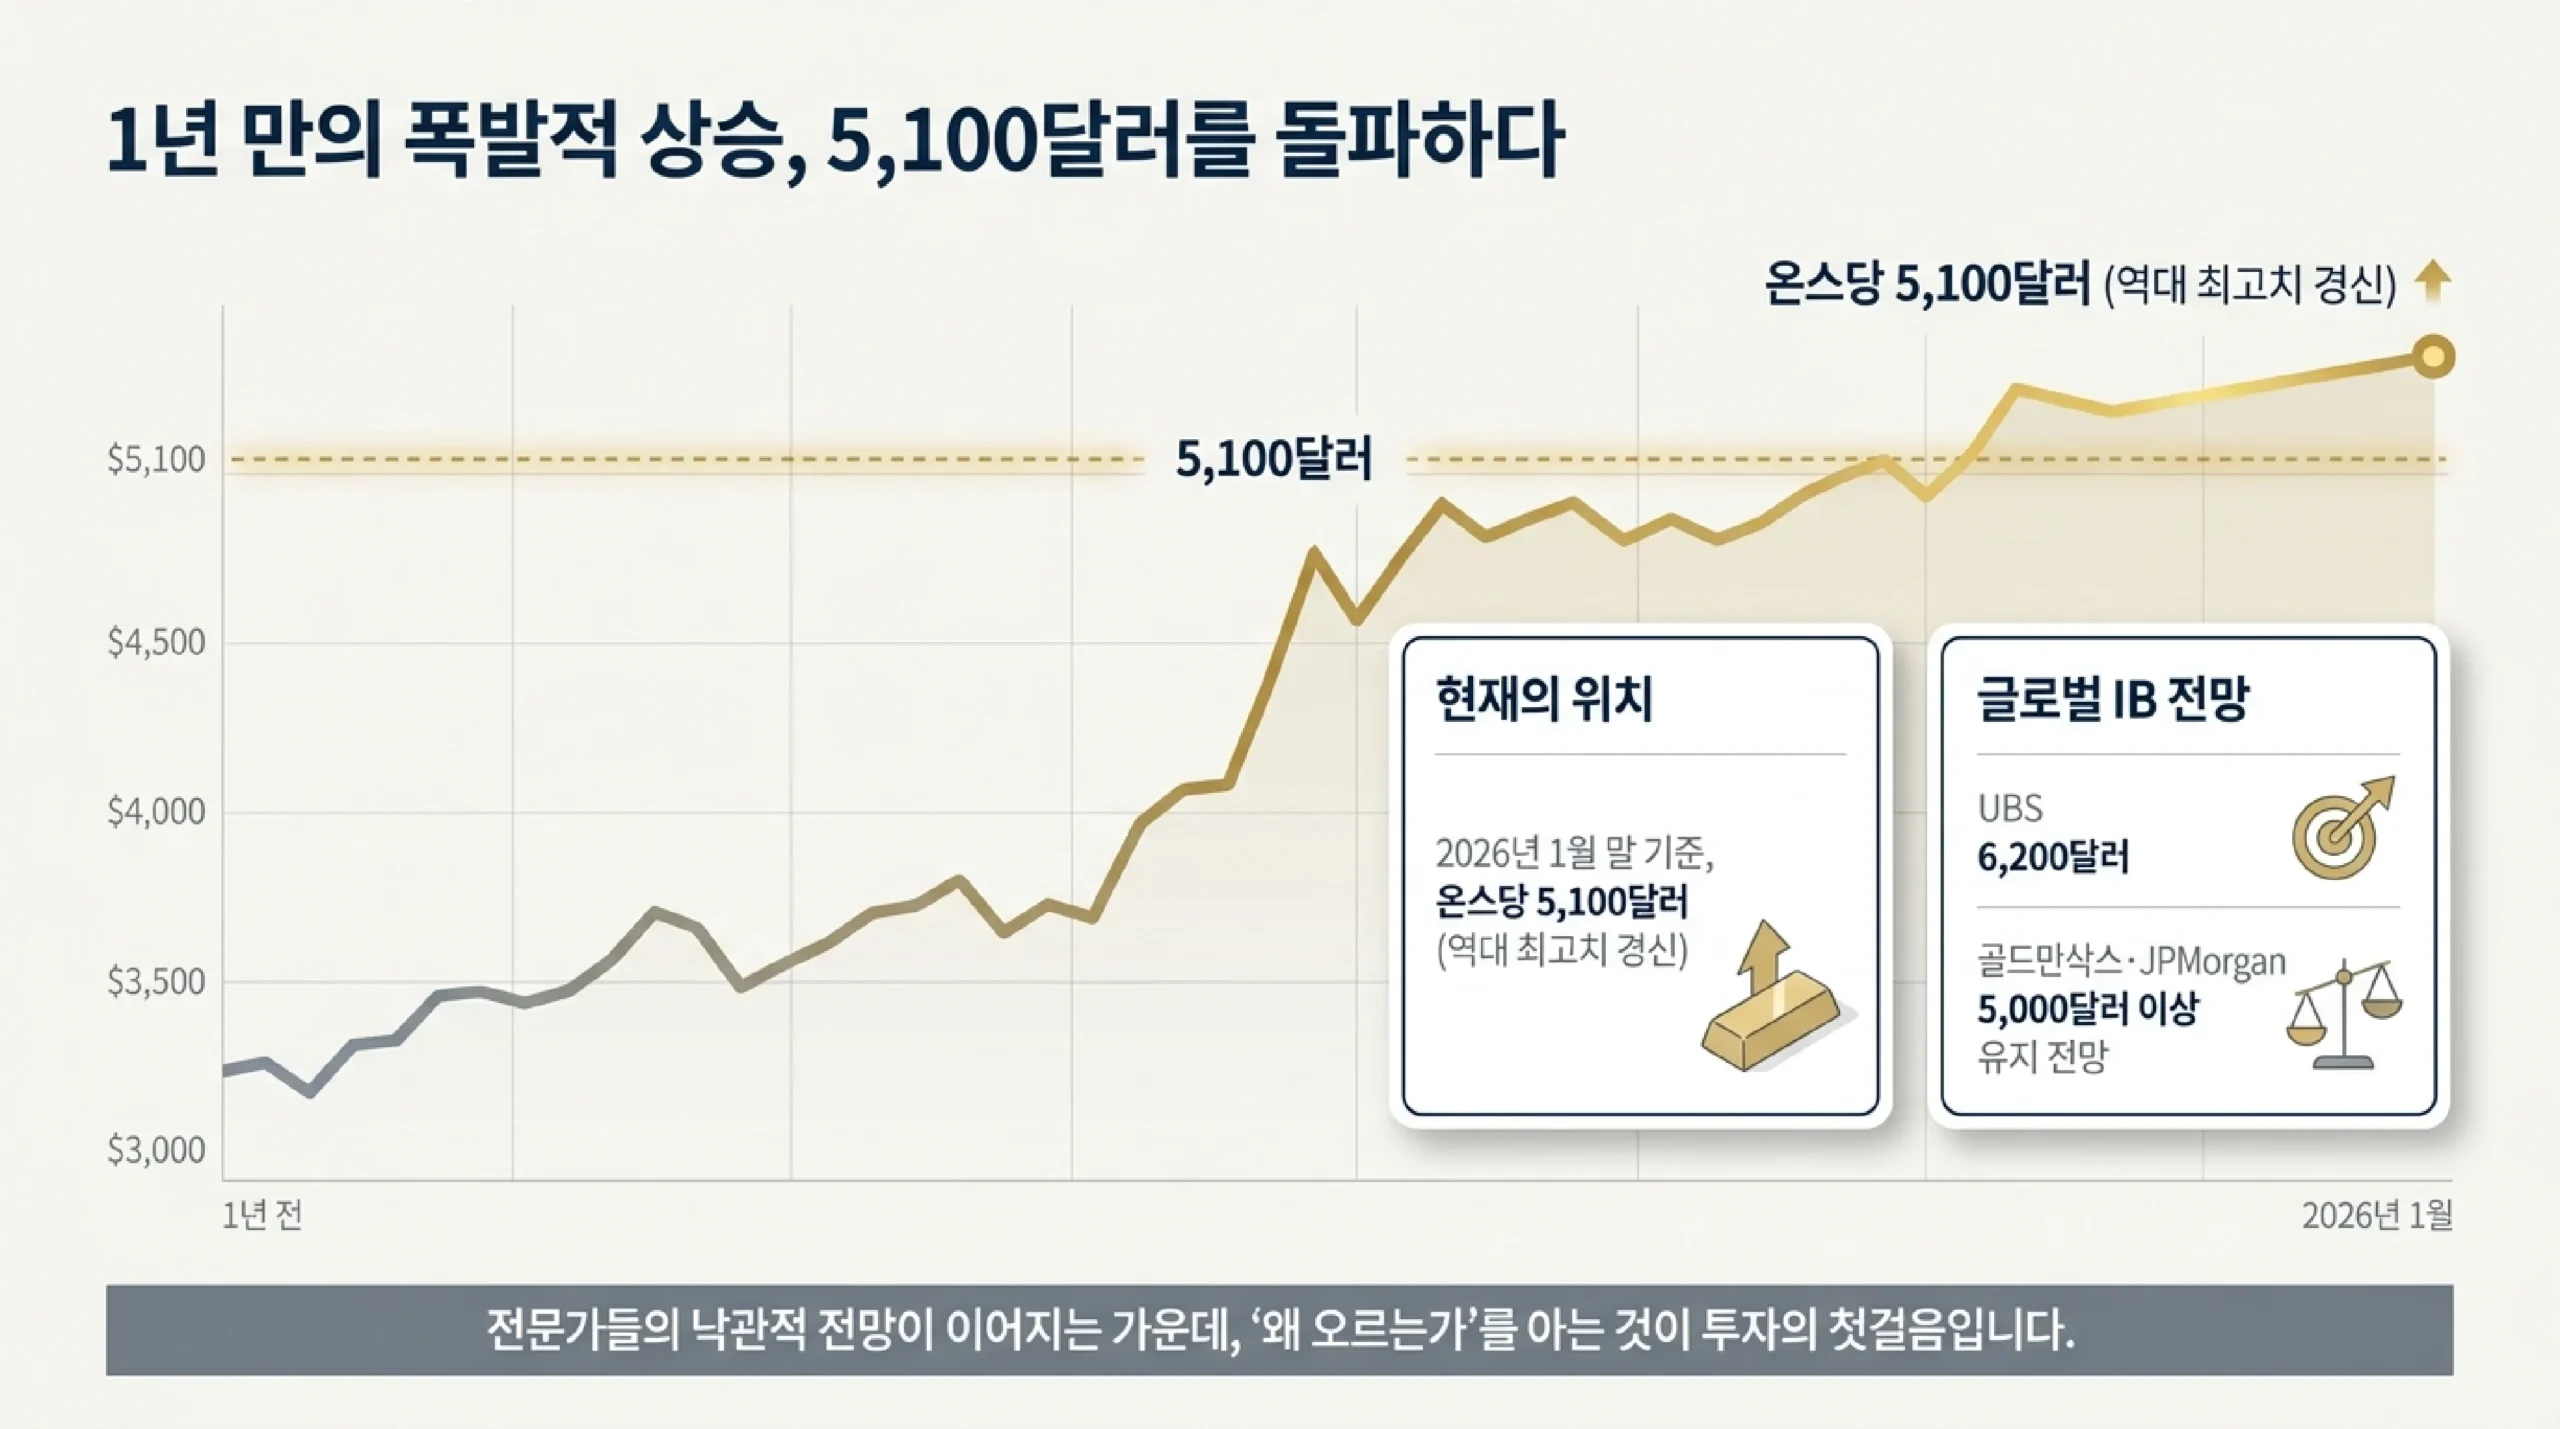
2026년 금값, 왜 이렇게 오르고 있나
국제 금값은 2026년 들어 온스당 5,000달러 안팎까지 치솟으며 사상 최고 수준의 가격대를 형성했습니다. 불과 1년여 전 3,000달러대에서 거래되던 것을 떠올리면 상승 속도가 얼마나 가팔랐는지 짐작할 수 있습니다. 다만 단기 변동성이 큰 구간인 만큼, 매수 직전에는 한국거래소(KRX)나 거래 은행 앱에서 실시간 시세를 직접 확인하는 게 좋습니다.
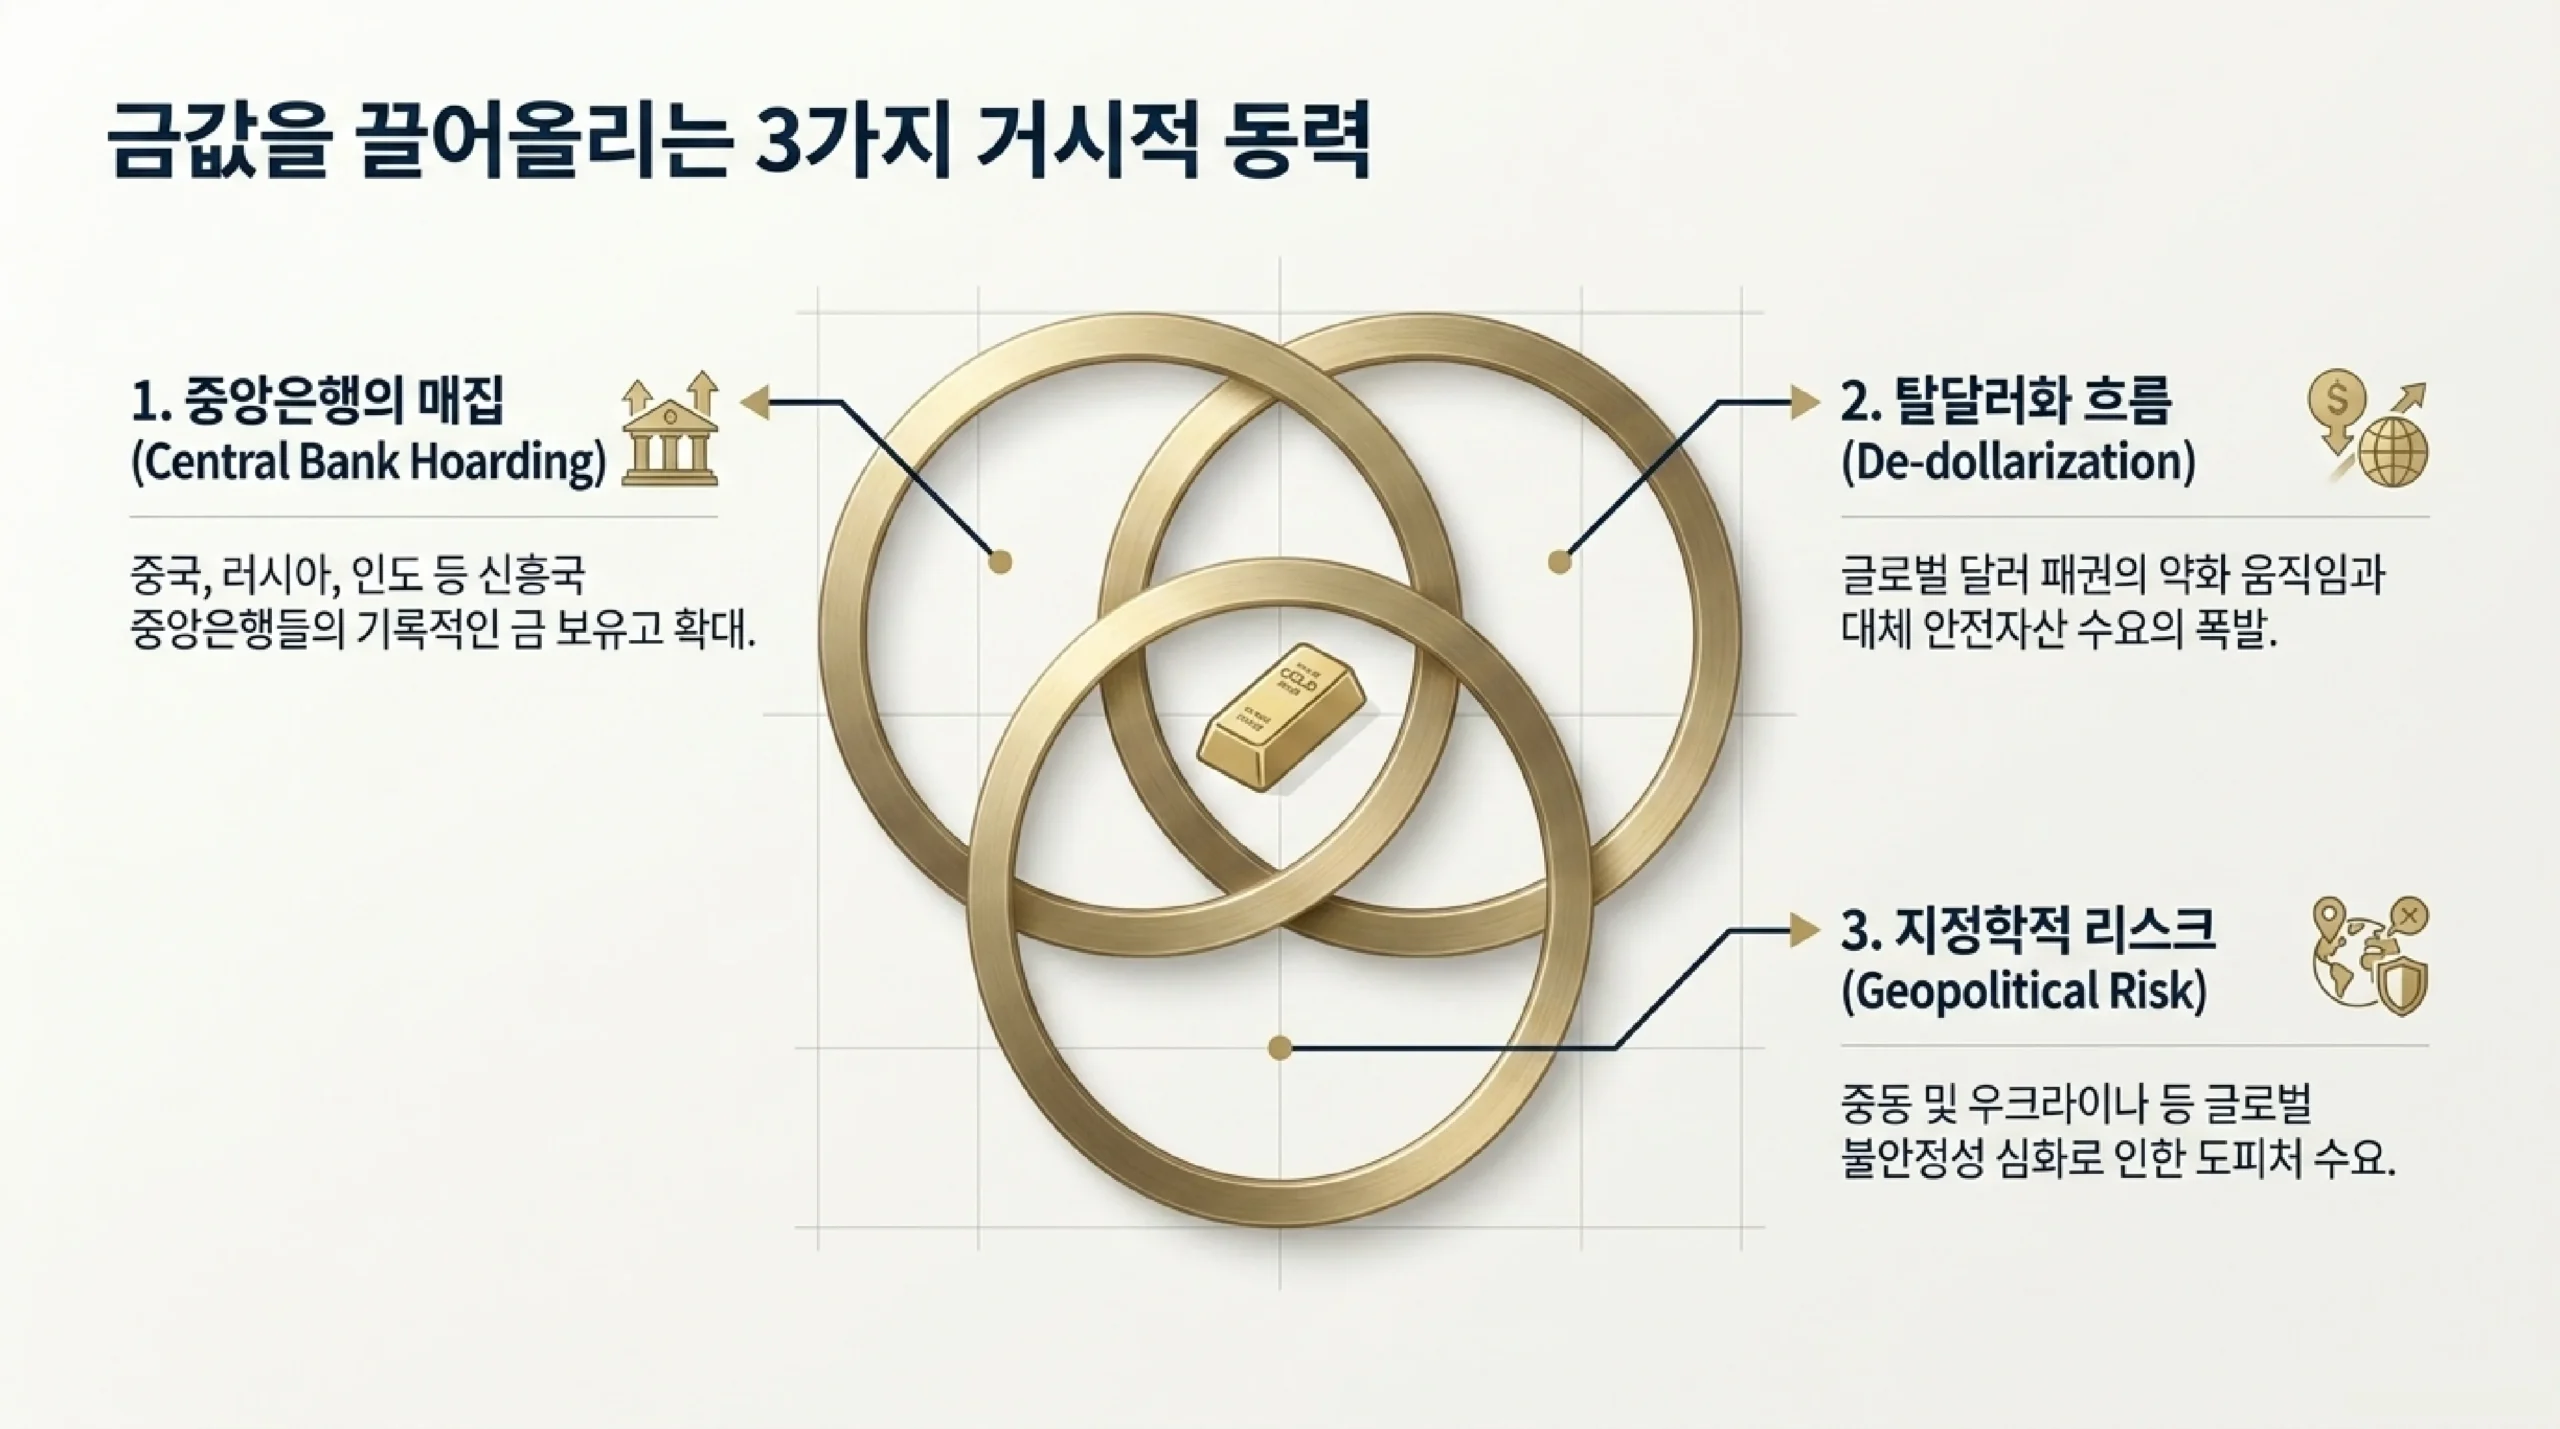
금값 상승 3대 원인
| 원인 | 내용 |
|---|---|
| 중앙은행 금 매입 | 중국·러시아·인도 등 신흥국 중앙은행이 달러 대신 금 보유 확대 |
| 지정학적 리스크 | 중동·우크라이나 등 글로벌 불안정성으로 안전자산 수요 증가 |
| 탈달러화 흐름 | 글로벌 달러 패권 약화 움직임, 대체 자산으로 금 수요 증가 |
전문가 전망도 낙관적이에요. UBS는 온스당 6,200달러, 골드만삭스·JP모건은 5,000달러 이상을 유지할 것으로 보고 있어요. 물론 투자는 본인 판단이지만, 지금 금 투자를 고민하는 분들이 많은 데는 이유가 있는 거죠.
금 투자 방법 4가지 한눈에 비교
먼저 전체 그림을 보고 자신에게 맞는 방법을 찾는 게 좋아요. 세금·수수료 구조가 방법마다 다르거든요.
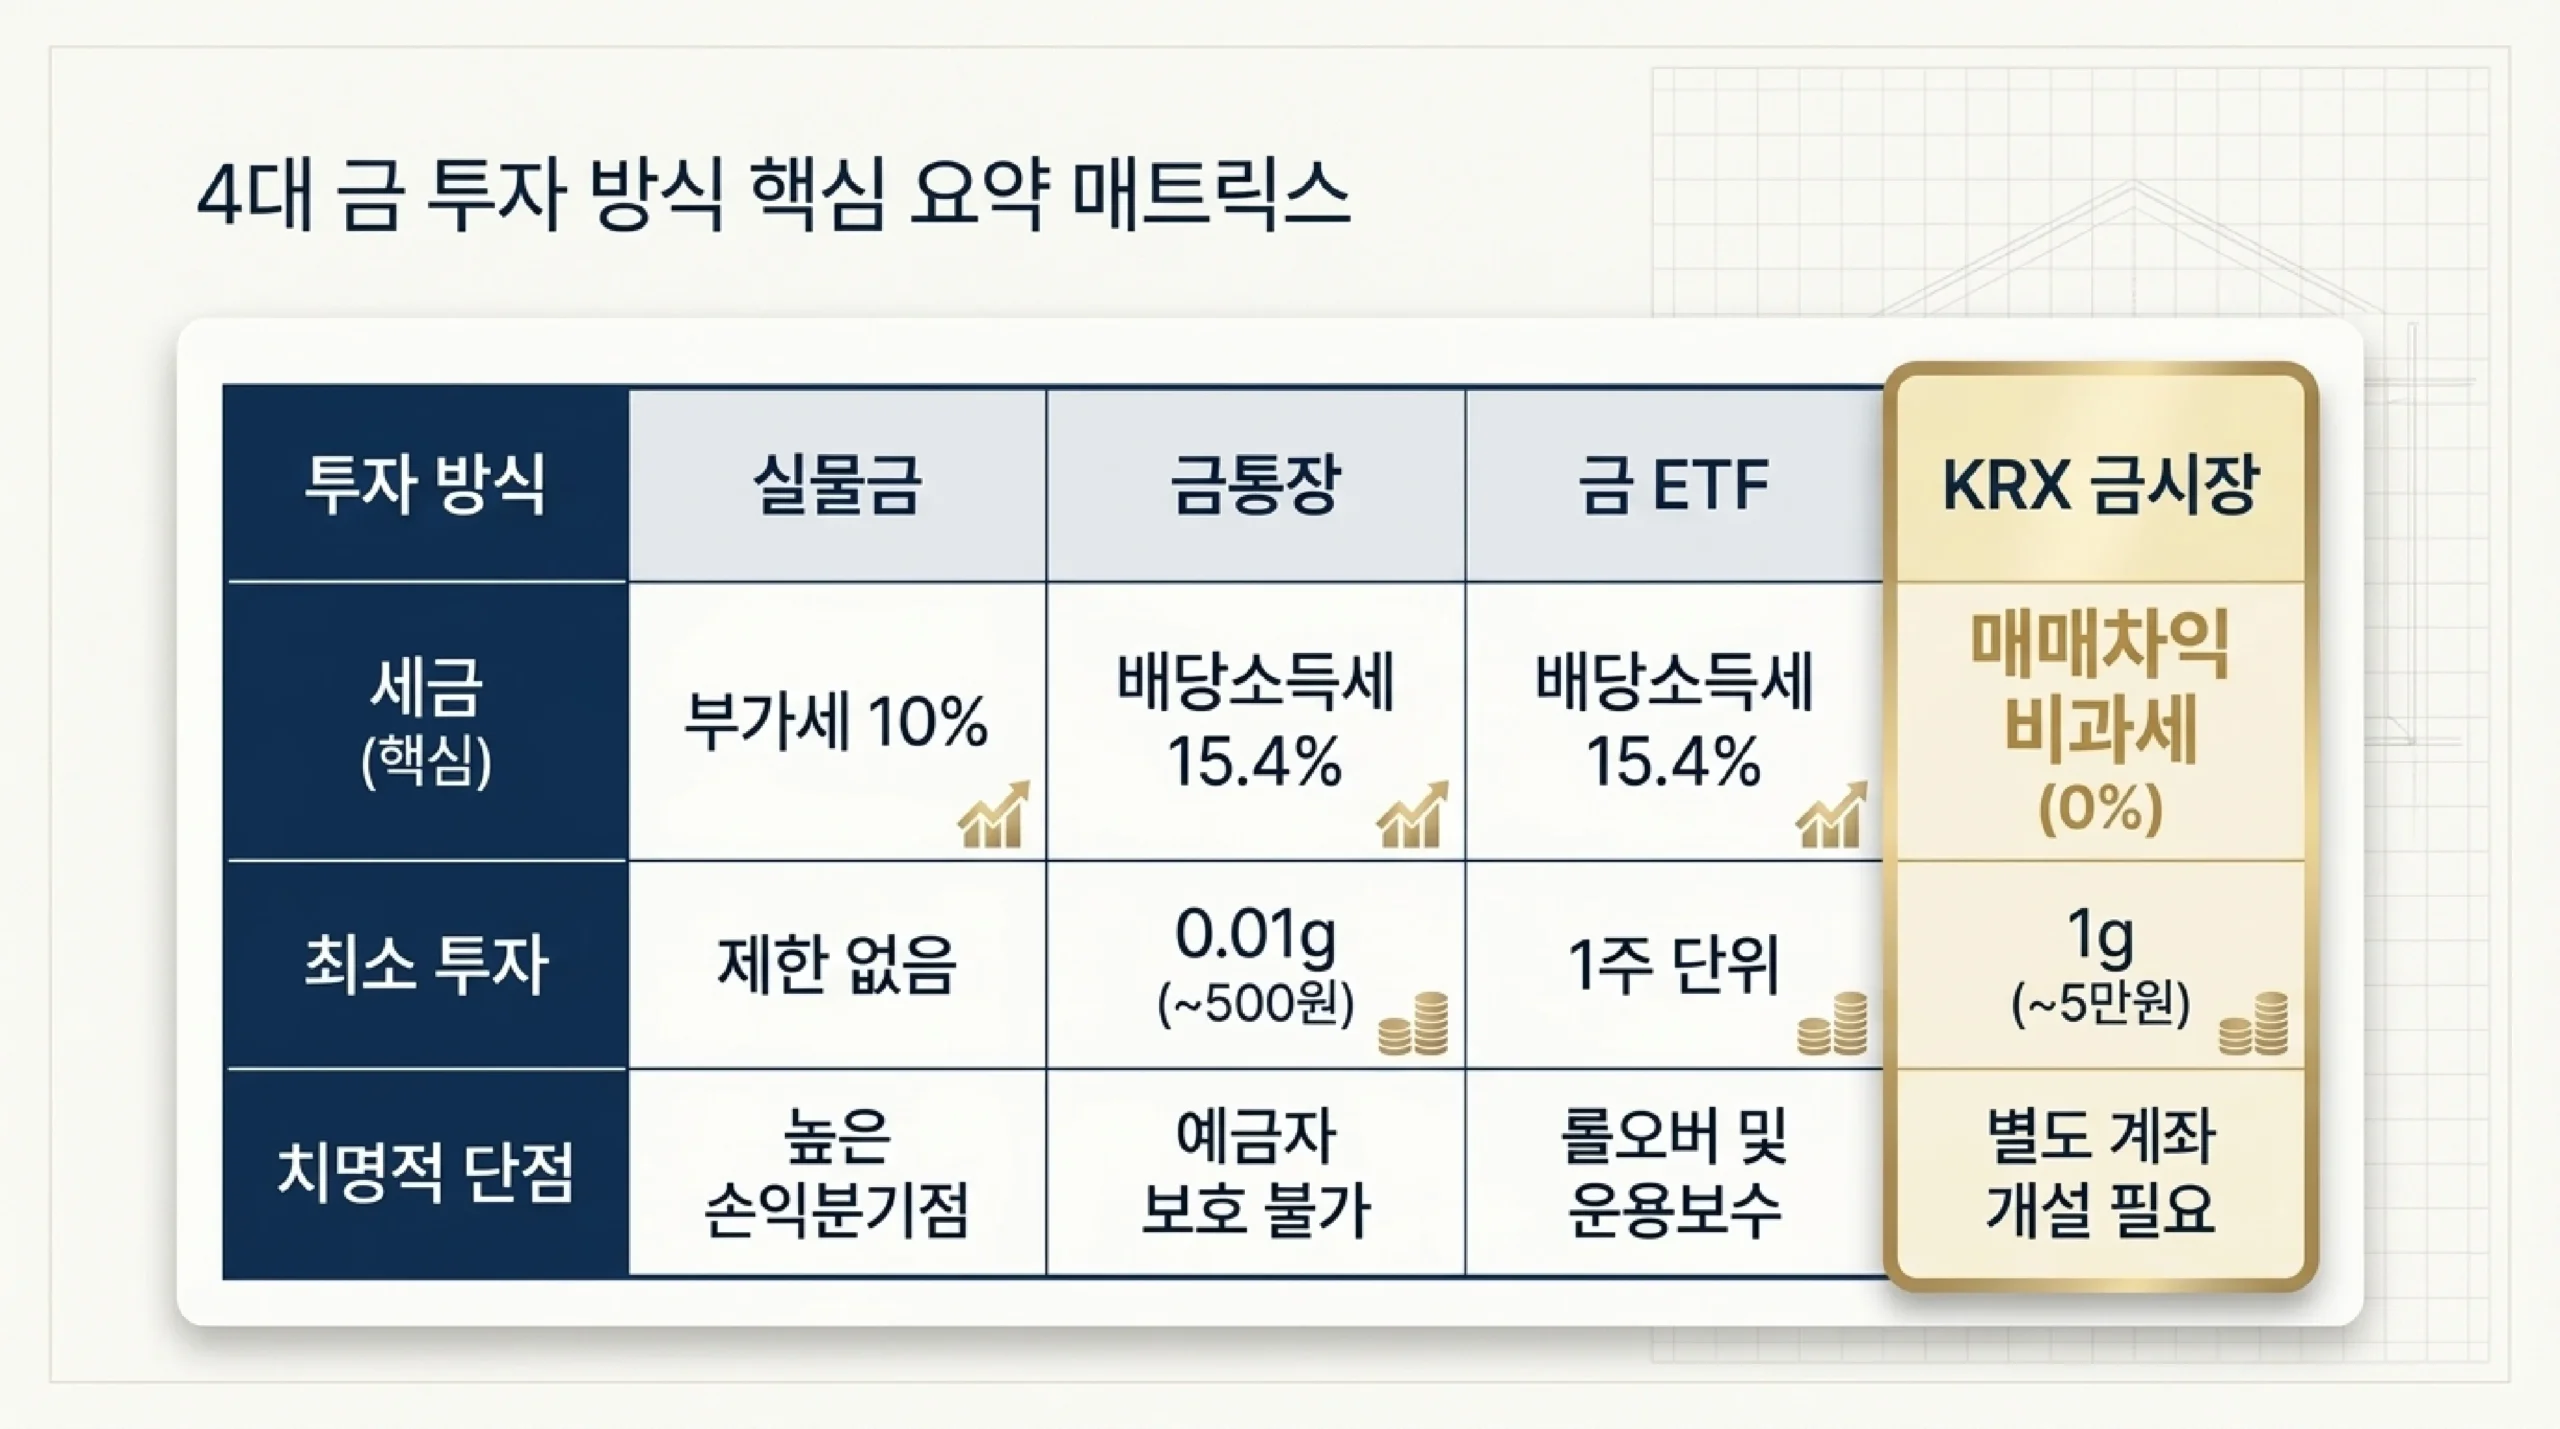
| 방법 | 세금 | 최소 투자 | 장점 | 단점 |
|---|---|---|---|---|
| 실물금 | 구매 시 부가세 10% | 제한 없음 | 실물 보유 안심감 | 부가세·보관 부담, 손익분기 높음 |
| 금통장 | 매매차익 15.4% 배당소득세 | 0.01g~ | 소액 가능, 언제든 매수·매도 | 예금자 보호 안 됨 |
| 금 ETF | 매매차익 15.4% 배당소득세 | 1주 단위 | 주식처럼 간편 거래 | 운용보수, 현물 선물 구분 필요 |
| KRX 금시장 | 매매차익 비과세 | 1g 단위 | 세금 없음, 실물 인출 가능 | 증권사 계좌 필요, 수수료 별도 |
세금 측면에서 보면 KRX 금시장이 가장 유리해요. 매매차익 비과세거든요. 근데 증권사 계좌가 있어야 하고 거래 방식이 좀 낯설 수 있어요. 각 방법을 조금 더 살펴볼게요.
실물금 — 가장 전통적이지만 세금 부담이 커요
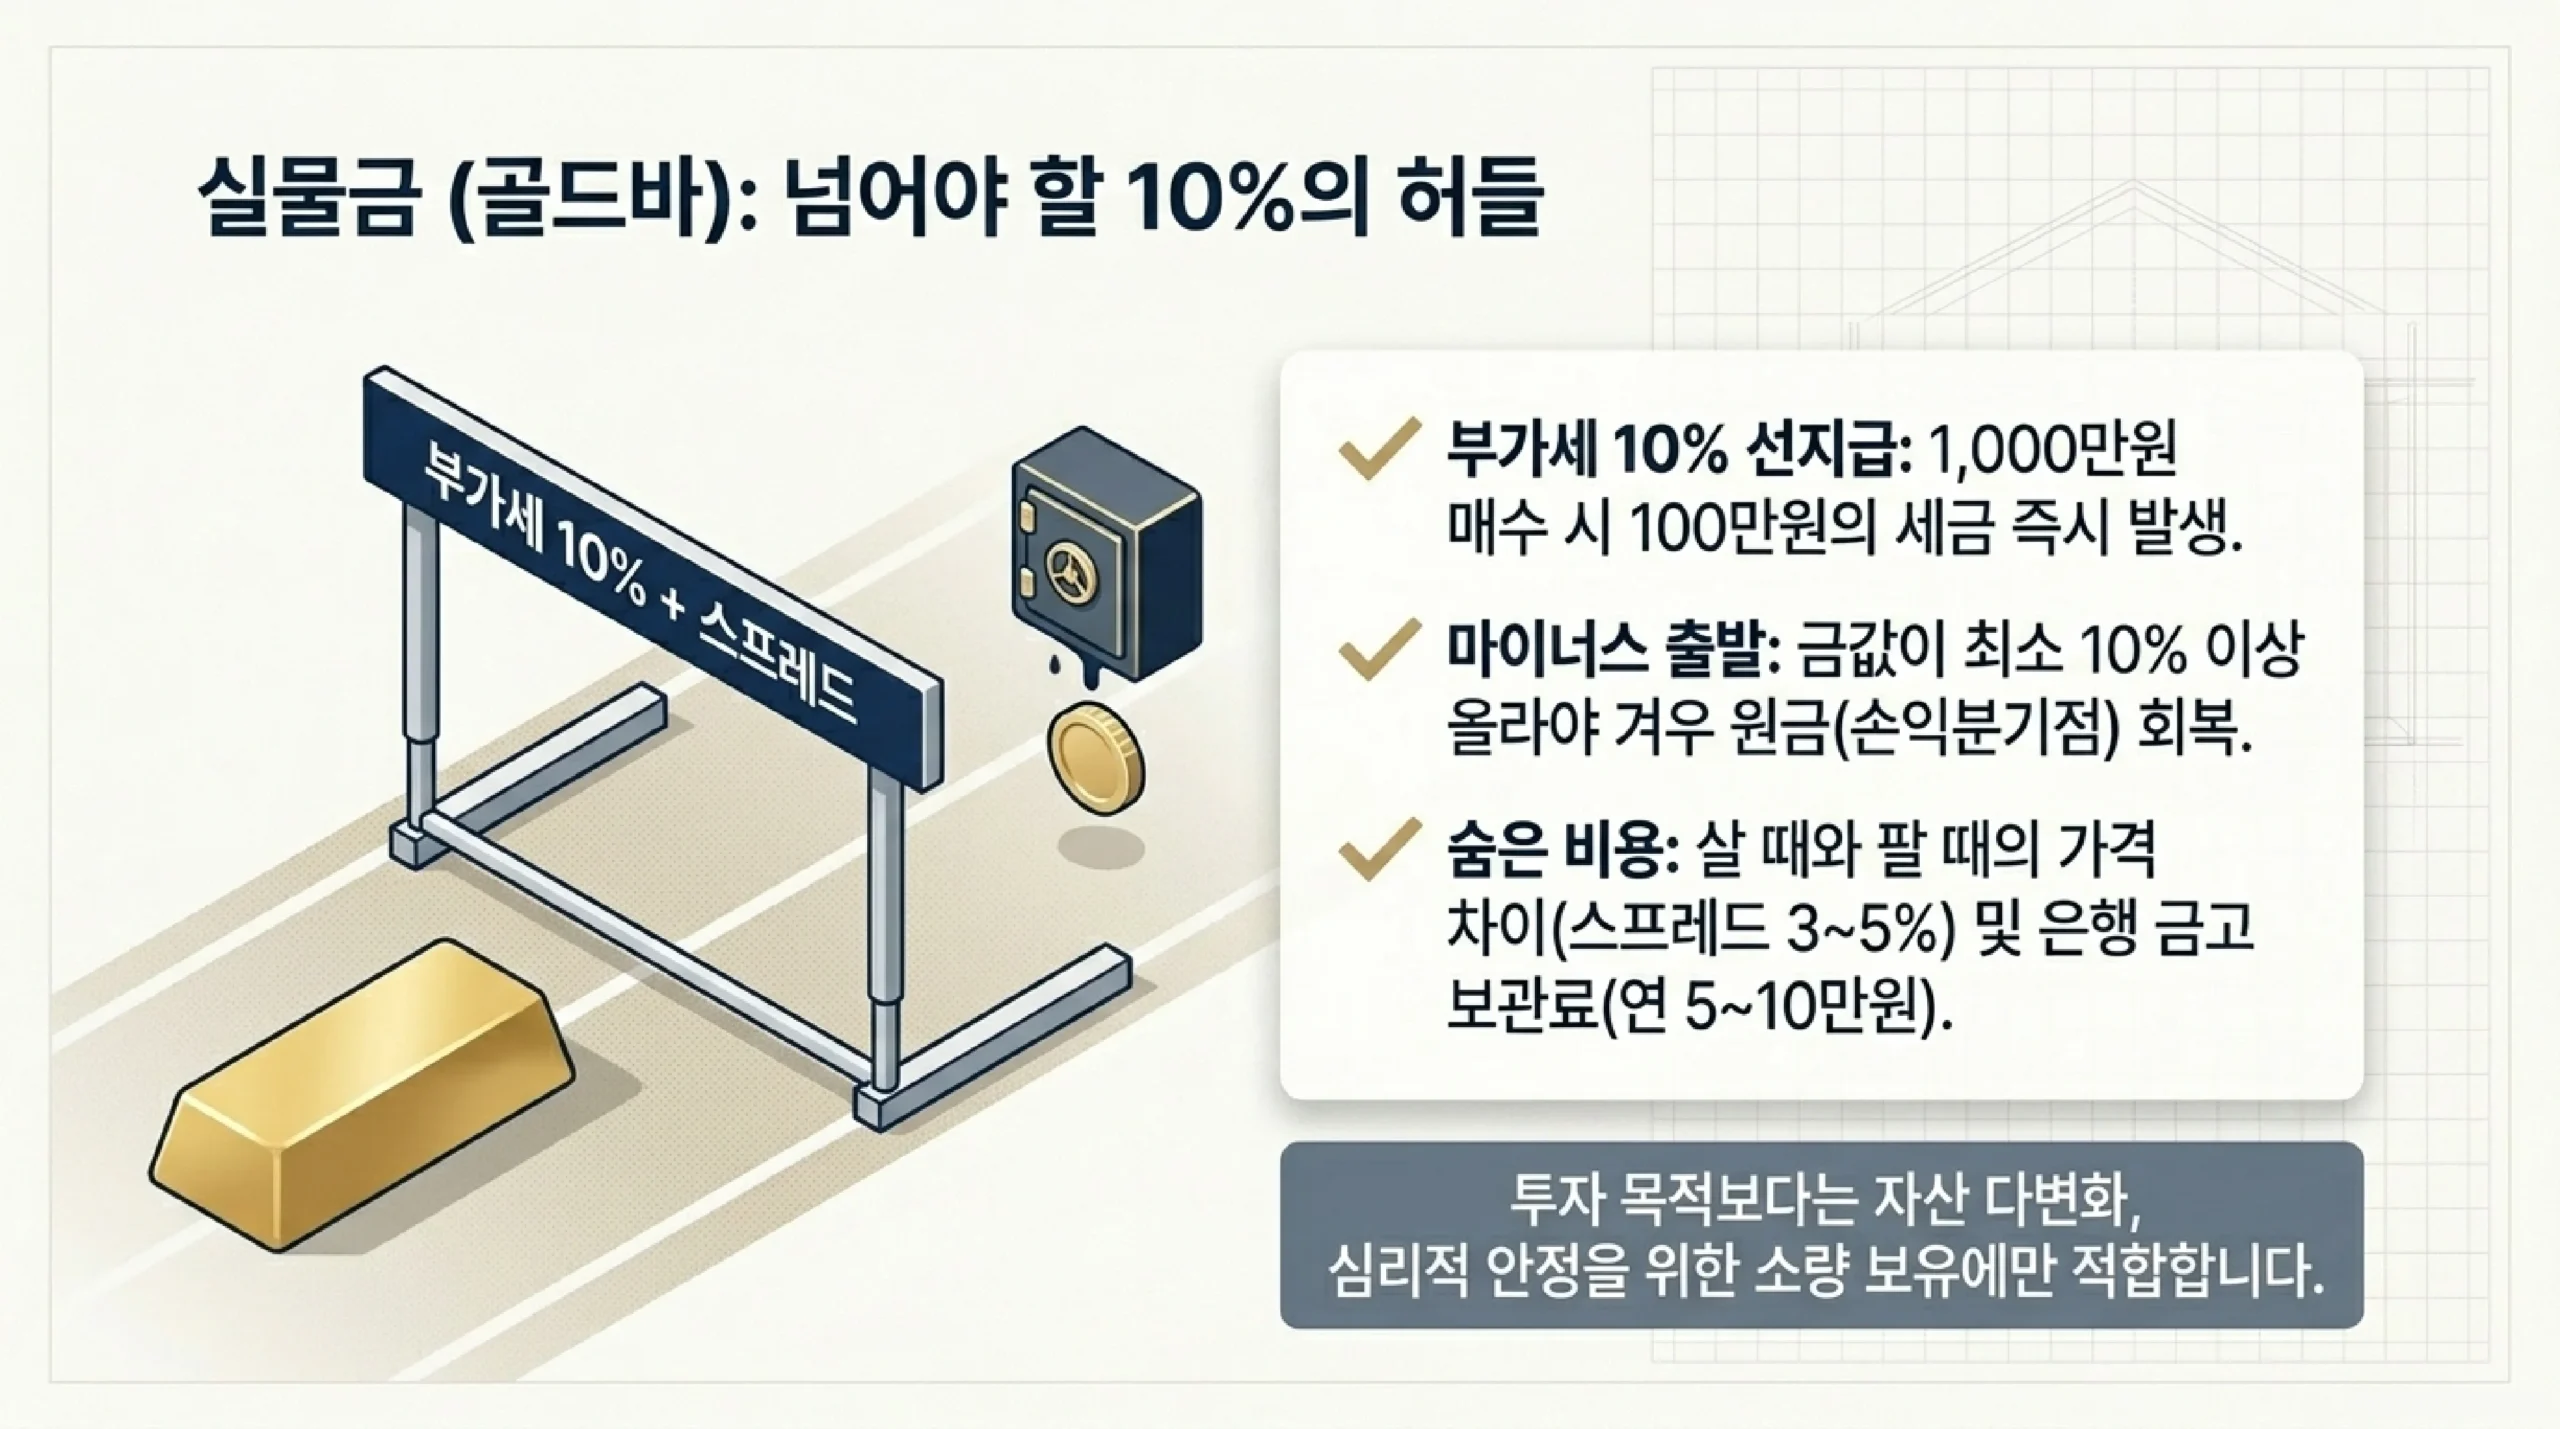
금은방이나 한국조폐공사에서 골드바·금화를 직접 사는 방법이에요. 손으로 만질 수 있다는 심리적 안정감이 있긴 한데, 현실적인 문제가 있어요.
- 구매할 때 부가세 10% 발생: 1,000만원어치 사면 100만원을 세금으로 내는 거예요.
- 손익분기점이 높음: 부가세 10%를 회수하려면 금값이 최소 10% 이상 올라야 해요.
- 보관 문제: 집에 두면 도난·분실 위험, 은행 대여 금고 쓰면 연간 5~10만원 비용 발생.
- 재판매 시 스프레드: 매입가는 판매 시세보다 3~5% 낮게 받아요.
솔직히 투자 목적으로는 추천하기 어려워요. 부가세만 해도 넘어야 할 허들이 너무 높거든요. 다만 의미 있는 선물용이나 자산 다변화 목적으로 소량 보유하는 분들도 있어요.
금통장 — 소액 투자자에게 가장 접근하기 쉬운 방법
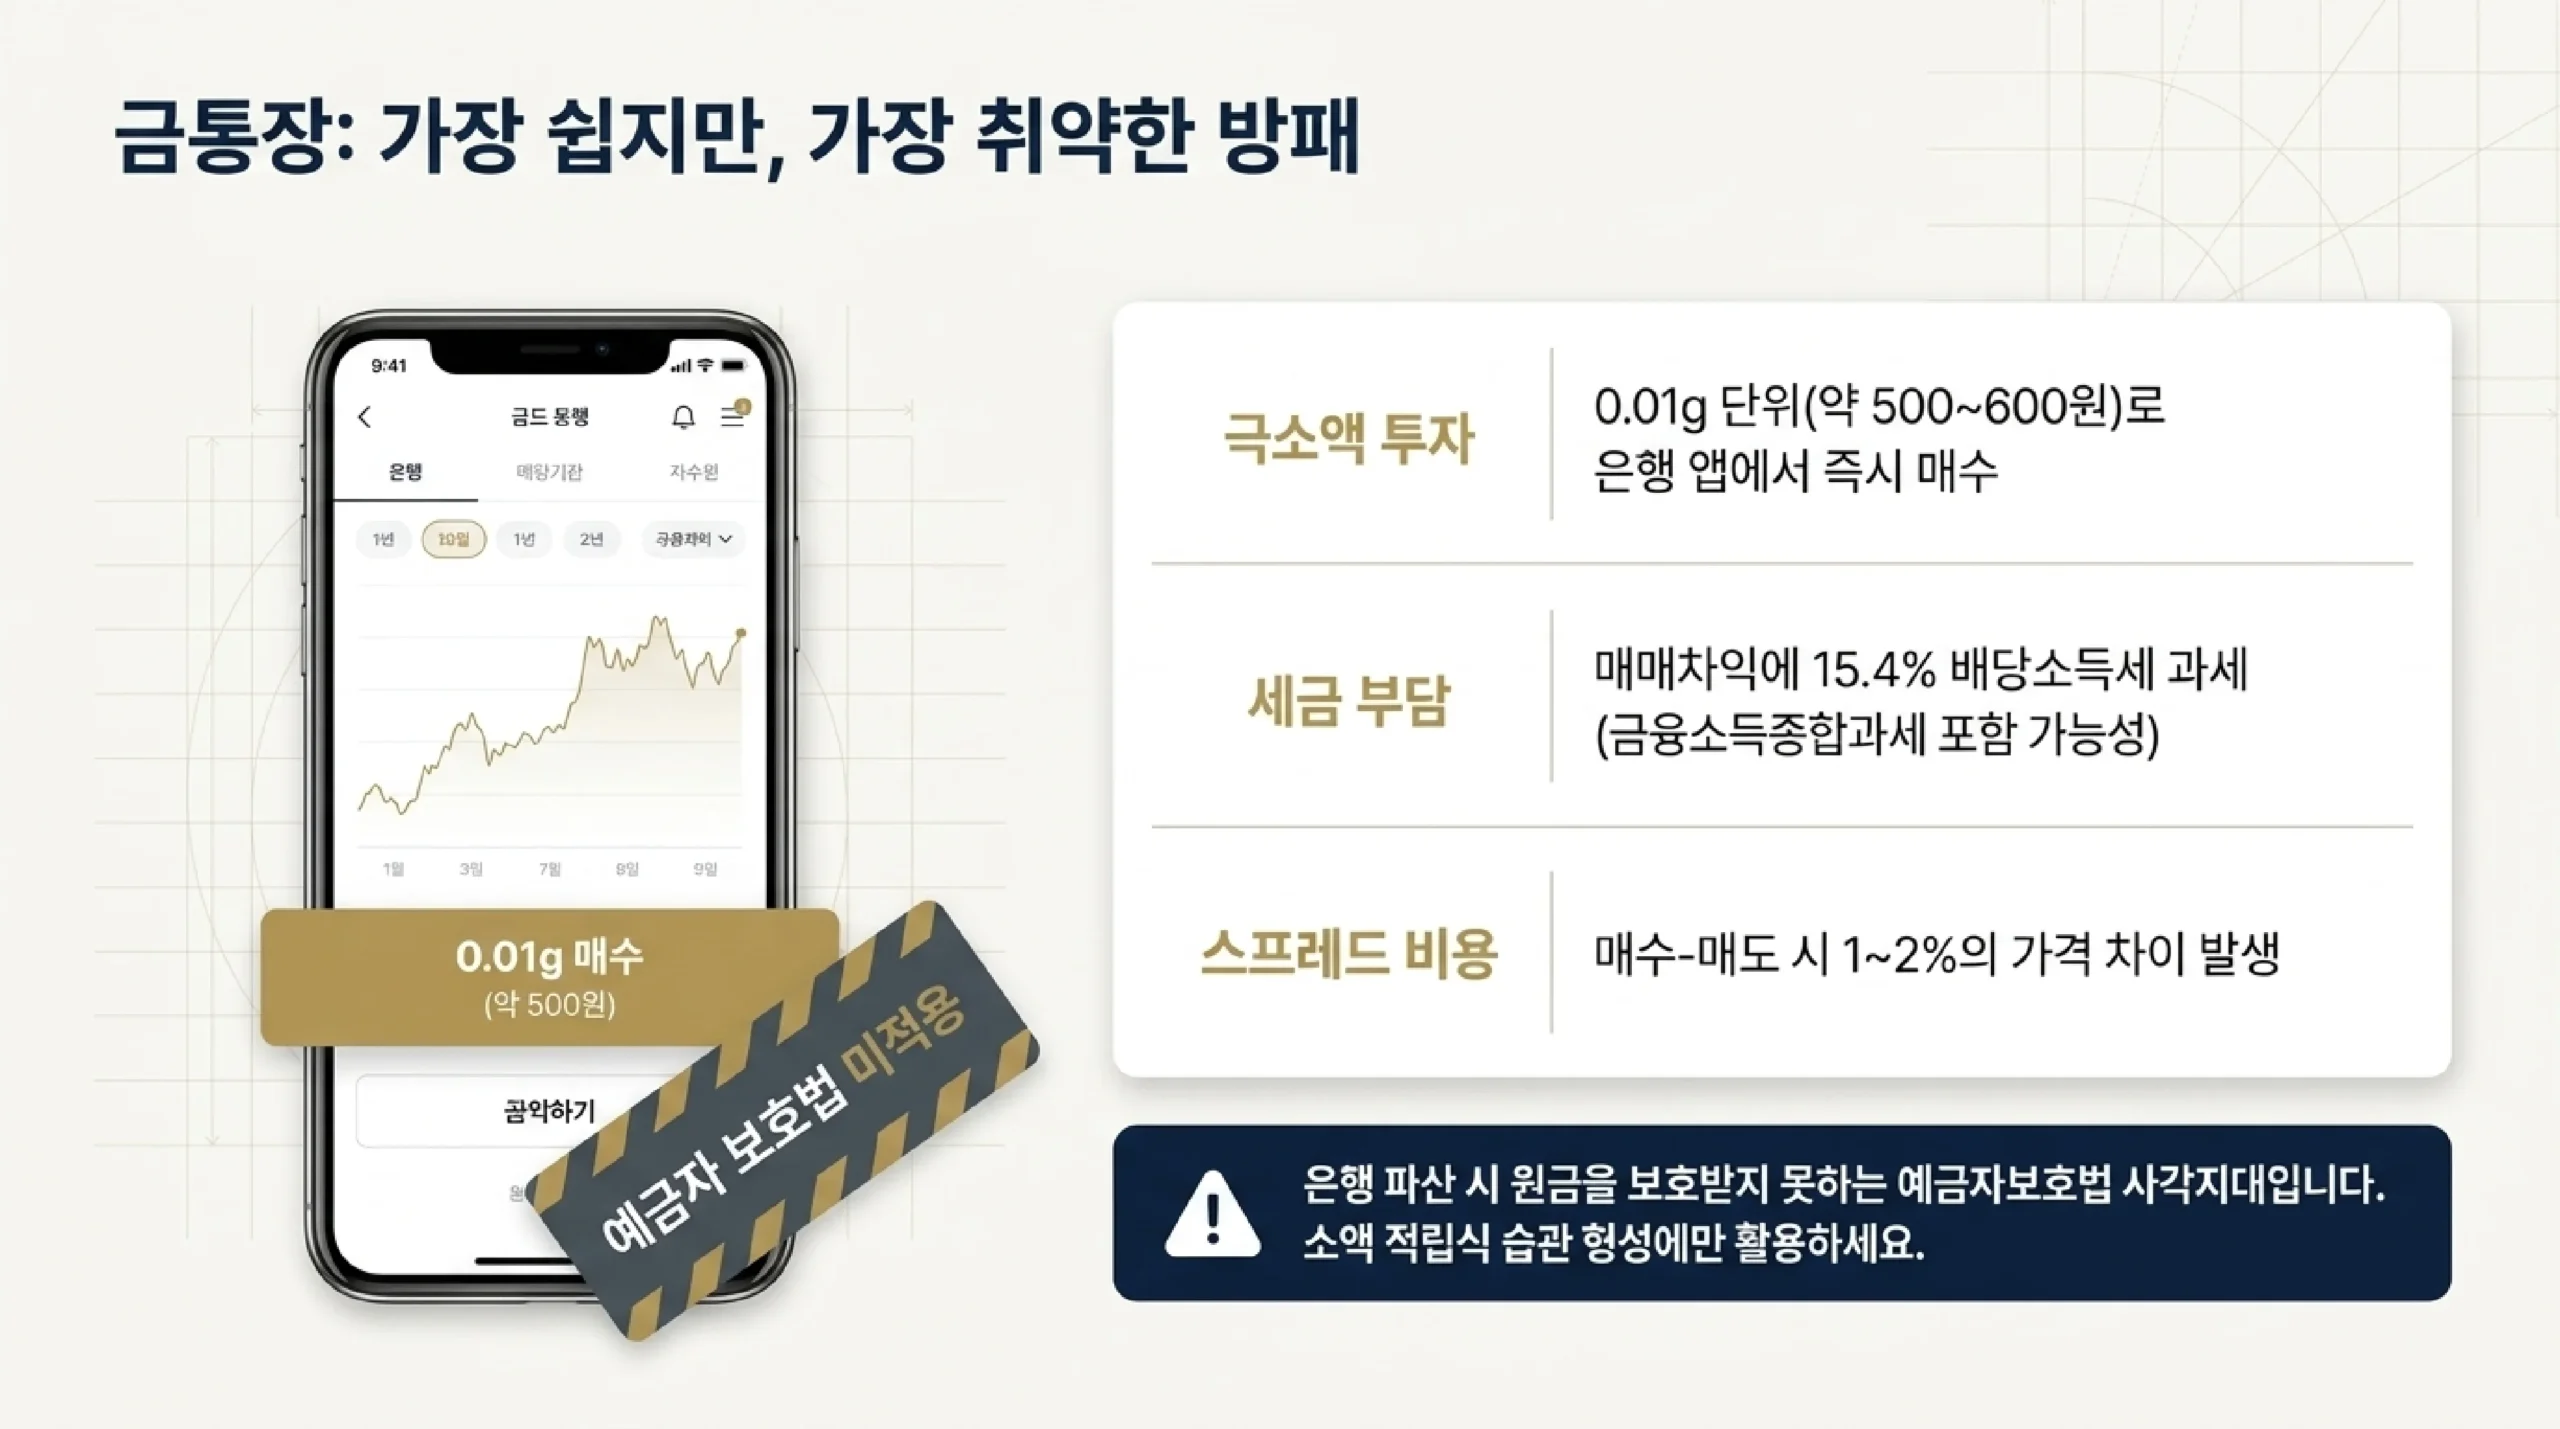
은행에서 개설하는 금통장(골드뱅킹 계좌)을 쓰면 0.01g 단위로 금을 사 모을 수 있습니다. 은행 앱에서 몇 번 탭하는 것으로 거래가 끝나고, 실물처럼 분실이나 도난을 걱정할 필요도 없습니다. 진입 장벽이 가장 낮아 금 투자를 처음 접하는 사람이 출발점으로 삼기에 적합한 방식입니다.
금통장 핵심 정보
- 최소 단위: 0.01g — 금값 시세에 따라 다르지만 현재 기준 약 500~600원부터 가능
- 세금: 매매차익에 15.4% 배당소득세 적용 (금융소득 종합과세 대상 포함)
- 주의점: 예금자 보호 미적용. 은행이 파산하면 보호 못 받아요.
- 스프레드: 은행마다 다르지만 매수-매도 가격 차이(스프레드) 1~2% 존재
적립식으로 조금씩 모아가는 방식에 가장 잘 맞습니다. "이번 달 월급에서 5만 원씩 자동으로 금통장에" 하는 식으로 자동이체를 걸어두면, 신경 쓰지 않아도 잔고가 차근차근 늘어나는 재미가 있습니다. 금 투자를 처음 접하는 사람일수록 이렇게 부담 없는 금액으로 시작하는 편이 오래 갑니다.
금 ETF — 주식처럼 간편하게, 하지만 꼭 확인할 것
주식 계좌만 있으면 삼성전자 사듯 금 ETF를 살 수 있어요. HTS나 MTS에서 "KODEX 금선물" 이런 이름으로 검색하면 나와요. 간편함은 4가지 방법 중 최고예요.
현물 ETF vs 선물 ETF — 이게 제일 중요해요
| 구분 | 금 현물 ETF | 금 선물 ETF |
|---|---|---|
| 추적 대상 | 실제 금 가격 | 금 선물 계약 가격 |
| 롤오버 비용 | 없음 | 월 단위 롤오버 발생 |
| 추적 오차 | 적음 | 장기 보유 시 오차 커짐 |
| 초보자 추천 | ✅ 추천 | 장기 보유에 주의 필요 |
이 차이를 모른 채 선물 ETF를 샀다가 한참 지나서야 알게 되는 경우가 많습니다. 장기 투자가 목적이라면 롤오버 비용이 없는 현물 ETF가 더 적합합니다. 국내 주요 금 현물 ETF로는 KODEX 골드현물, ACE KRX금현물 등이 있습니다.
금 ETF 세금 주의
국내 상장 금 ETF의 매매차익은 15.4% 배당소득세가 과세돼요. 연간 금융소득이 2,000만원을 초과하면 금융소득종합과세 대상이 되고요. ISA 계좌를 통해 투자하면 일정 한도 내 비과세 혜택을 받을 수 있어요.
KRX 금시장 — 세금 없이 투자하는 방법
한국거래소(KRX)에서 운영하는 금 현물 시장이에요. 1g 단위로 거래하고, 나중에 실물 금으로 인출도 가능해요. 가장 큰 장점은 매매차익 비과세예요.
- 세금: 매매차익 비과세 (4가지 방법 중 유일)
- 거래 단위: 1g (현재 시세 기준 약 5~6만원)
- 필요한 것: 증권사 계좌 (KRX 금시장 계좌 별도 개설 필요)
- 실물 인출: 100g 이상부터 가능 (인출 시 부가세 10% 발생)
장기 투자로 수익이 커질수록 비과세 효과가 커지기 때문에, 금 투자를 진지하게 생각하신다면 KRX 금시장을 가장 추천해요. 처음 설정이 조금 번거롭기는 하지만, 한 번 세팅해두면 편해요.
초보자라면 이렇게 시작하세요
여러 전문가가 공통적으로 권하는 방식은 분할 매수(적립식)입니다. 금값이 이미 높은 구간까지 올라온 만큼, 한 번에 목돈을 몰아넣으면 단기 하락 시 손실 부담이 커지기 때문입니다. 매달 일정 금액씩 나눠 사면 비싼 날과 싼 날의 가격이 평균화되어 매입 단가의 변동 위험을 줄일 수 있습니다.
투자 성향별 추천
| 성향 | 추천 방법 | 이유 |
|---|---|---|
| 처음 시작하는 분 | 금통장 (은행 앱) | 소액 가능, 진입 장벽 최소 |
| 주식 계좌 있는 분 | 금 현물 ETF | 별도 계좌 불필요, 간편 |
| 세금 최소화 원하는 분 | KRX 금시장 | 매매차익 비과세 |
| 실물 보유 원하는 분 | 골드바 (소량) | 심리적 안정감 (수익 목적 비추) |
저는 개인적으로 KRX 금시장을 메인으로, 금통장을 소액 적립용으로 쓰고 있어요. 두 가지를 병행하면서 감을 익히는 중이에요. 아직도 잘 모르겠어서... 하지만 시작은 했으니까요.
자주 묻는 질문 (FAQ)
Q. 금 투자, 지금 시작해도 늦지 않았나요?
A. 이미 많이 올랐다는 건 사실이에요. 하지만 전문가 전망 대부분이 추가 상승을 이야기하고 있고, 분할 매수 방식으로 접근하면 타이밍 리스크를 낮출 수 있어요. 투자는 항상 본인 판단이에요.
Q. 금통장 만들면 예금자 보호 받을 수 있나요?
A. 아니요. 금통장은 예금자 보호법 대상이 아니에요. 은행이 파산하면 원금 보호가 안 돼요. 시중 대형 은행 기준 실질 위험은 낮지만, 이 점은 알고 투자해야 해요.
Q. 금 ETF와 금통장, 세금은 같은가요?
A. 둘 다 매매차익에 15.4% 배당소득세가 적용돼요. 다만 금통장은 은행 계좌, ETF는 증권 계좌 기준이라 금융소득 합산 방식이 약간 다를 수 있어요. 세금 최소화가 목적이라면 KRX 금시장(비과세)이 유일한 선택지예요.
Q. 금 투자 비중은 전체 자산의 얼마나 할까요?
A. 일반적으로 전체 포트폴리오의 5~15% 수준을 권장해요. 금은 수익 자산이라기보다 인플레이션 헤지·안전자산으로 보유하는 게 맞아요. 주식·채권과 함께 구성하는 자산 중 하나로 보시는 게 좋아요.
Q. 직장인인데 금 투자 수익이 연말정산에 영향 미치나요?
A. 금융소득(이자+배당) 합계가 연간 2,000만원을 초과하면 종합과세 대상이 돼요. 금통장·금 ETF 수익이 그 안에 포함돼요. 대부분의 일반 투자자는 2,000만원 이하라 원천징수로 끝나지만, 큰 수익이 생겼다면 확인해봐야 해요.
마무리
금 투자, 어렵게 생각하지 않아도 돼요. 은행 앱에서 금통장 만들고 만 원씩 모아가는 것부터 시작해도 충분해요. 저도 처음엔 "이런 걸 공부해야 하나" 했는데, 막상 시작하고 나니 뉴스 보는 게 재미있어졌어요.
어떤 방법을 고르든 핵심은 분산 투자와 꾸준한 적립입니다. 금은방에서 골드바를 사 본 적이 있든, 이미 금통장을 쓰고 있든, 지금 어떤 방식으로 금을 모으고 있는지 댓글로 공유해 주세요. 다른 분들의 선택을 함께 참고하면 더 나은 방법을 찾는 데 도움이 됩니다.

댓글
댓글 쓰기