청년미래적금 2026 신청 조건 총정리 — 청년도약계좌 다음은 이겁니다
월 50만 원씩 3년을 채우면 정부 기여금과 비과세 이자를 더해 최대 2,255만 원의 목돈이 손에 들어옵니다. 청년도약계좌 신규 가입이 종료된 자리를 메우는 상품, 청년미래적금이 2026년 6월 22일 출시됩니다. 신청 창구는 6월 22일부터 7월 3일까지 약 2주간 열립니다. 가입 문턱은 총급여 7,500만 원(종합소득 6,300만 원) 이하인 만 19~34세 청년이며, 가구 소득은 기준 중위소득 200% 이하여야 합니다. 여기에 더해 중소기업 재직자 중 일정 요건을 갖추면 '우대형'으로 정부 기여금을 두 배까지 받을 수 있습니다.
청년미래적금이란?
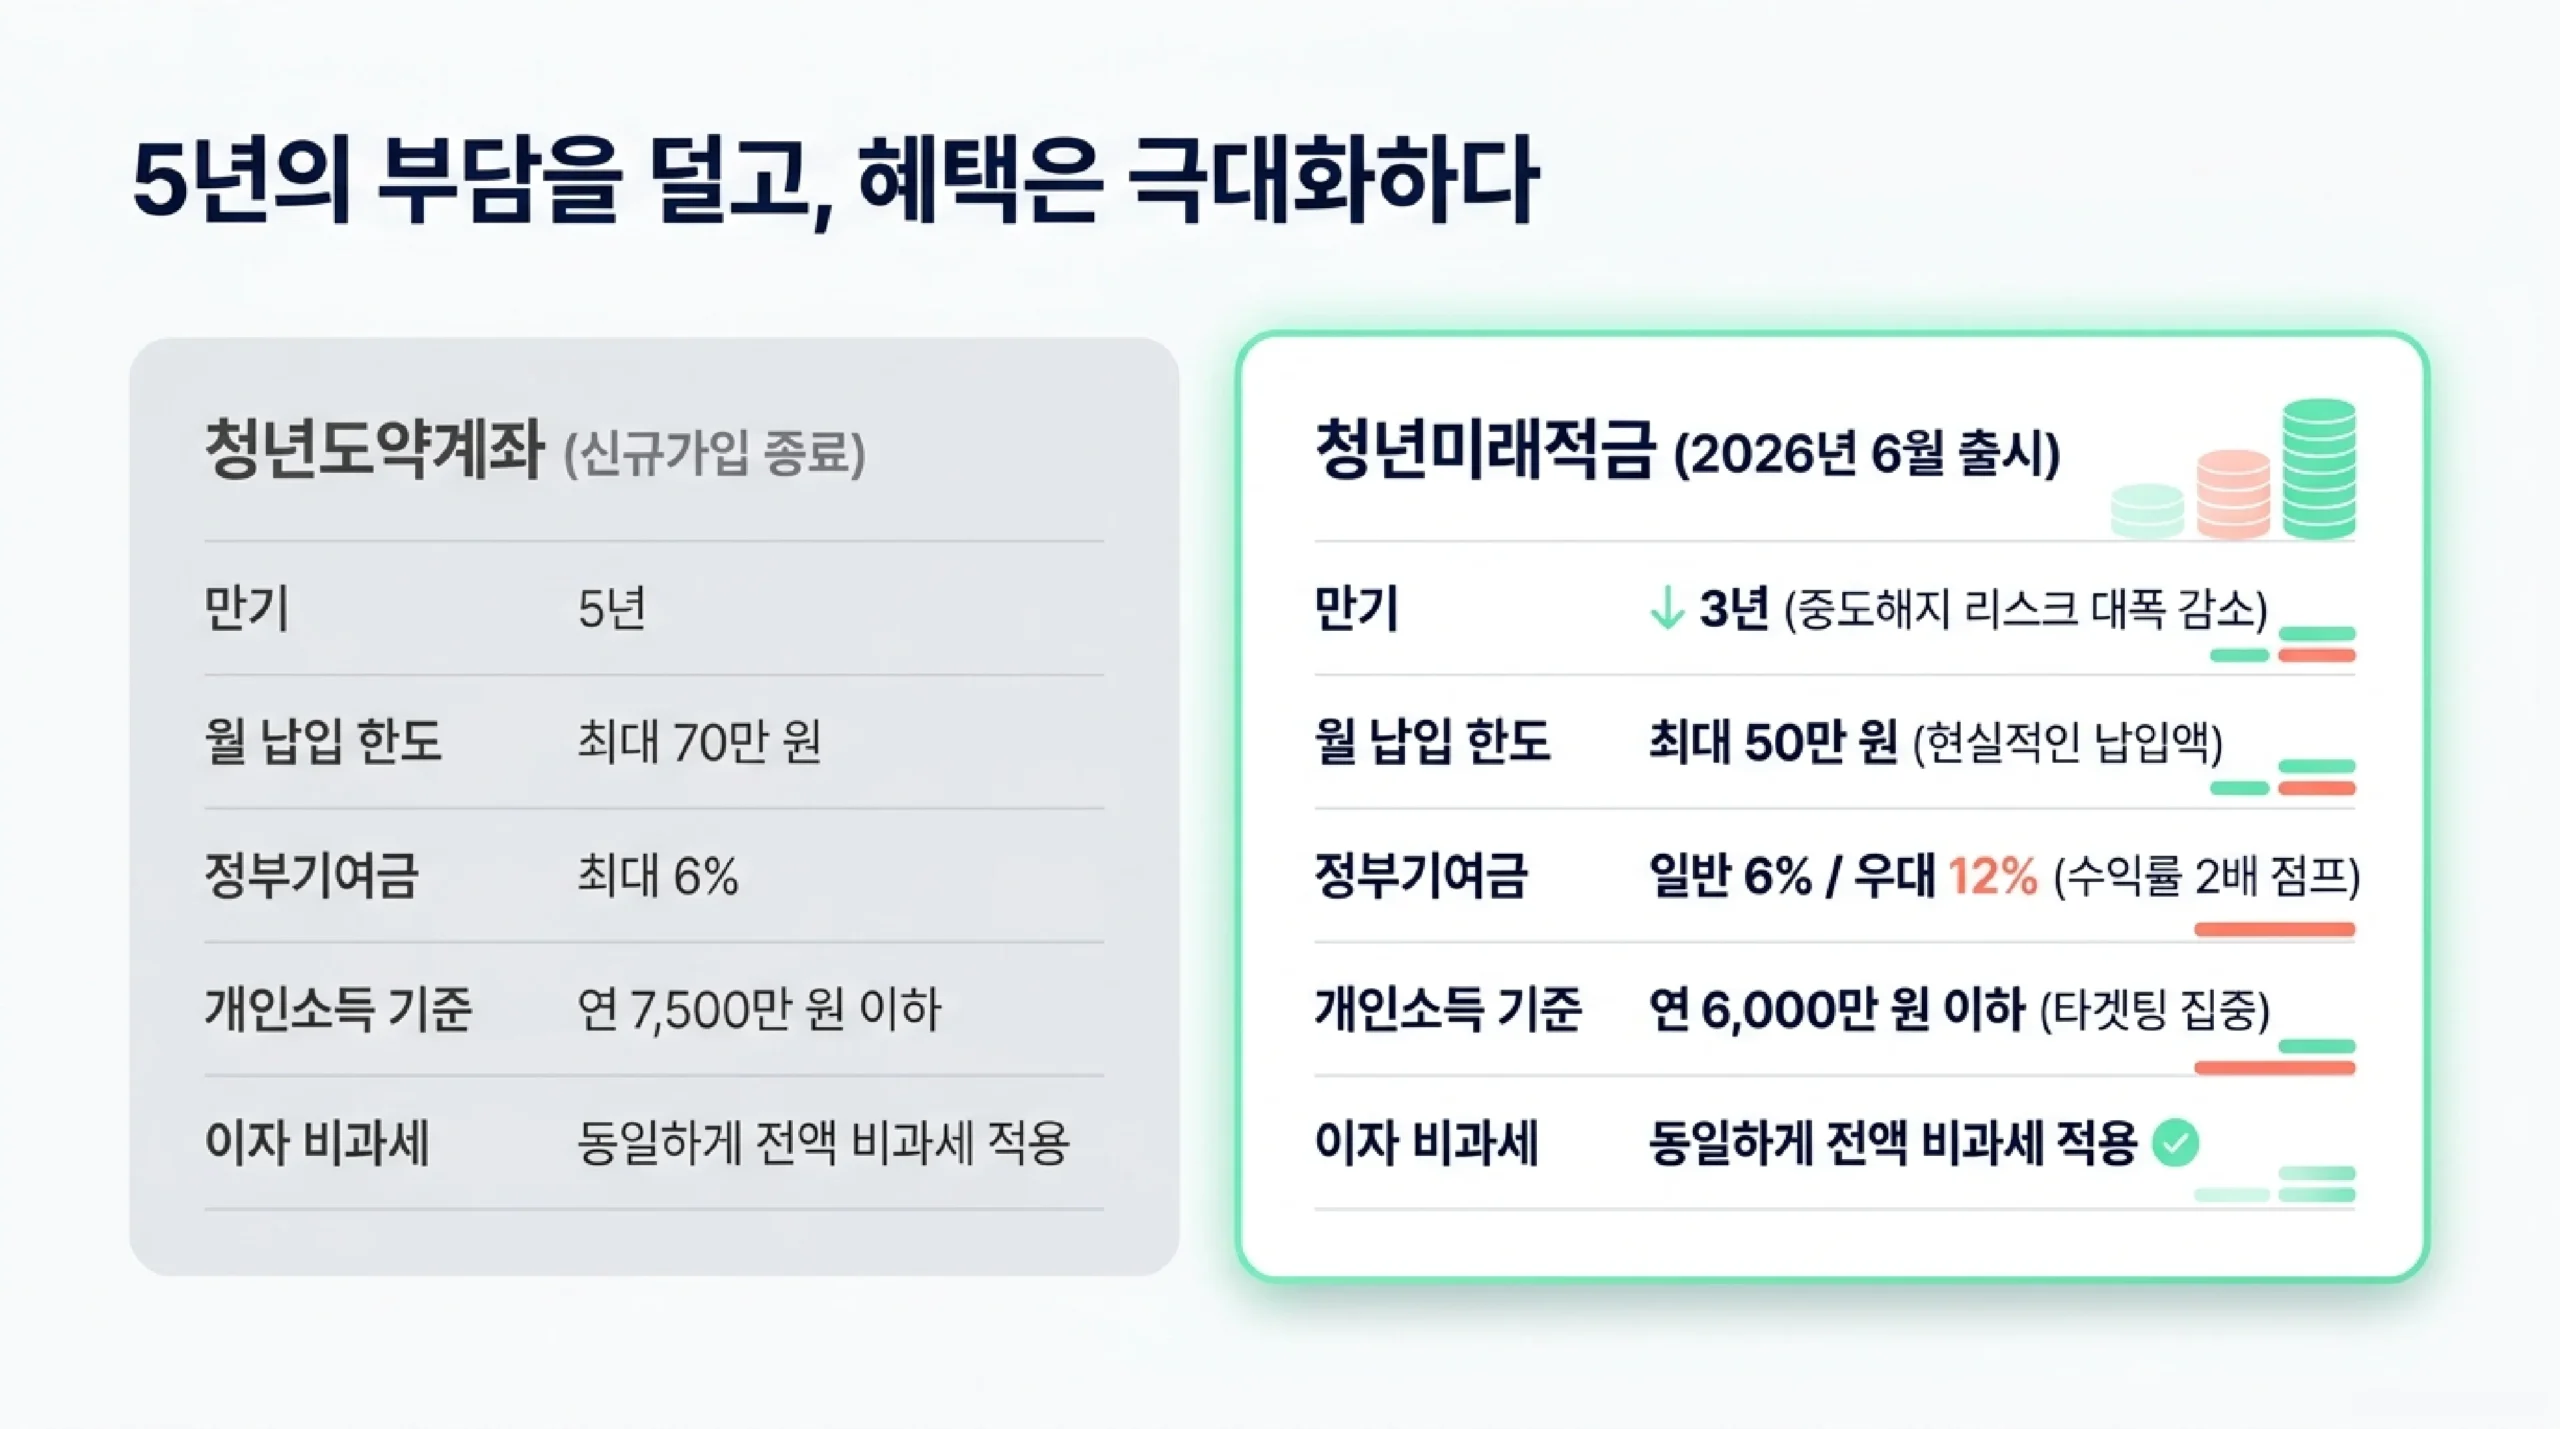
구조만 떼어놓고 보면 차이가 분명합니다. 청년미래적금은 3년 만기에 월 최대 50만 원, 정부 기여금이 6~12%입니다. 청년도약계좌(5년 만기·월 70만 원·기여금 최대 6%)와 비교하면 묶이는 기간은 2년 짧은 대신 기여율은 최대 두 배 높습니다. 5년이라는 만기가 부담스러워 청년도약계좌 앞에서 발길을 돌렸던 사람이라면, 3년은 현실적으로 버텨볼 만한 기간일 것입니다.
| 항목 | 청년도약계좌 | 청년미래적금 |
|---|---|---|
| 상태 | 신규가입 종료 | 2026년 6월 출시 예정 |
| 만기 | 5년 | 3년 |
| 월 납입 한도 | 최대 70만 원 | 최대 50만 원 |
| 정부기여금 | 최대 6% | 일반 6% / 우대 12% |
| 소득 기준 | 연 7,500만 원 이하 | 연 6,000만 원 이하 |
| 이자 비과세 | ○ | ○ |
가입 조건 — 내가 대상인지 먼저 확인

연령 요건: 만 19세 이상, 만 34세 이하. 군복무 기간은 최대 2년까지 연령에서 차감되므로 전역 후 실질적으로 만 36세까지도 가입이 가능한 경우가 있습니다.
| 구분 | 기준 |
|---|---|
| 개인소득총급여 7,500만 원(종합소득 6,300만 원) 이하 | |
| 가구소득기준 중위소득 200% 이하(맞벌이 2인 가구는 250%) | |
| 소득 기준 적용 시점 | 직전 과세 연도(2025년) 소득 기준 |
2026년 기준 중위소득 200%는 1인 가구 약 450만 원/월, 2인 가구 약 750만 원/월, 3인 가구 약 960만 원/월 수준입니다. 소득은 국세청 자료로 자동 조회되므로 별도 서류 제출 없이 심사됩니다.
일반형 vs 우대형 — 차이가 큽니다
| 구분 | 일반형 | 우대형 |
|---|---|---|
| 정부기여금 | 납입액의 6% | 납입액의 12% |
| 대상 | 일반 가입 조건 충족자 | 중소기업 재직자 소득·가구소득 요건 충족 |
| 이자소득 | 전액 비과세 | 전액 비과세 |
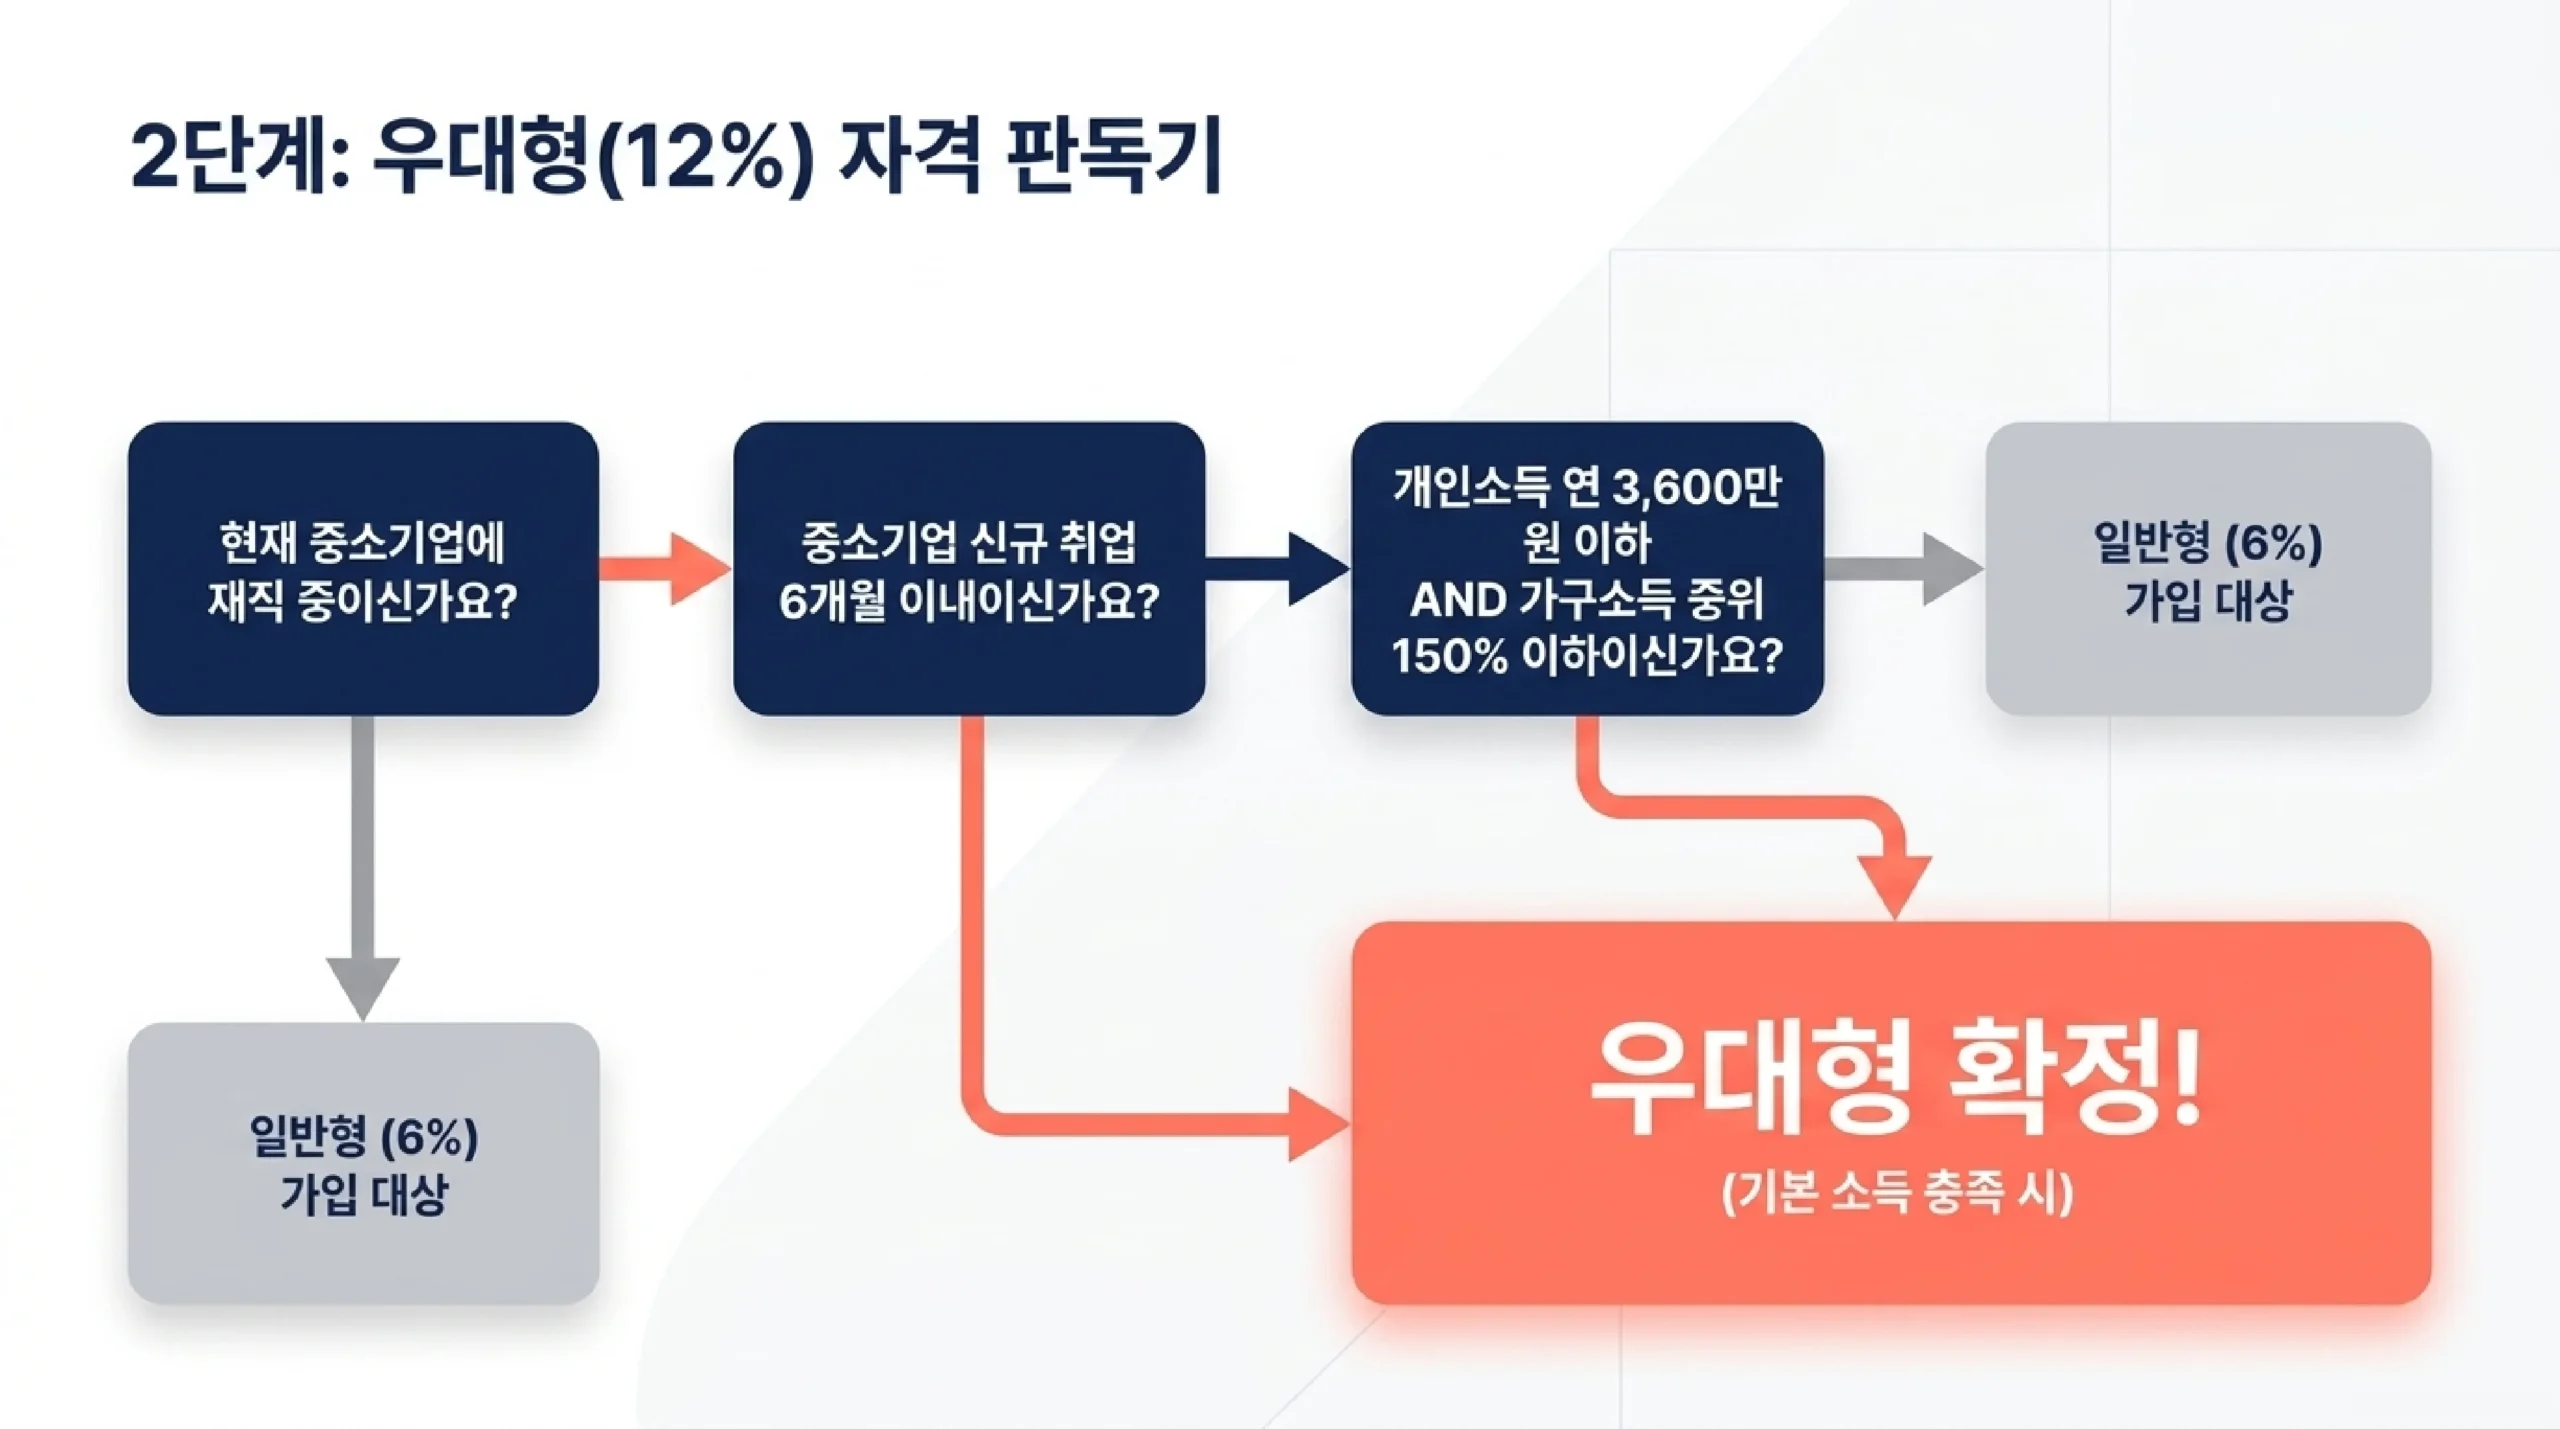
우대형으로 분류되는 경우는 두 갈래입니다. 첫째, 일반형 소득 기준을 충족하면서 중소기업에 신규 취업한 청년. 둘째, 총급여 3,600만 원(종합소득 2,600만 원) 이하인 중소기업 재직자(또는 연매출 1억 원 이하 소상공인) 중 가구 소득이 기준 중위소득 150% 이하인 경우입니다. 어느 쪽이든 월 납입금의 12%가 정부 기여금으로 매칭됩니다.
만기 수령액 시뮬레이션
월 50만 원 납입, 3년 만기, 은행 금리 연 4% 가정 기준입니다.
| 항목 | 일반형 (6%) | 우대형 (12%) |
|---|---|---|
| 본인 납입 | 1,800만 원 | 1,800만 원 |
| 정부기여금 | 108만 원 | 216만 원 |
| 이자 (연 4%) | 약 110만 원 | 약 110만 원 |
| 합계 (비과세) | 약 2,018만 원 | 약 2,126만 원 |
납입 전략과 중도 해지 주의사항

월 최대 50만 원까지 납입할 수 있지만, 3년 동안 유지해야 하므로 무리하게 한도를 채울 필요는 없습니다. 월 소득의 15~20% 수준에서 시작하는 게 좋습니다. 월 수령액이 250만 원이라면 40~50만 원, 200만 원이라면 30~40만 원이 현실적입니다.
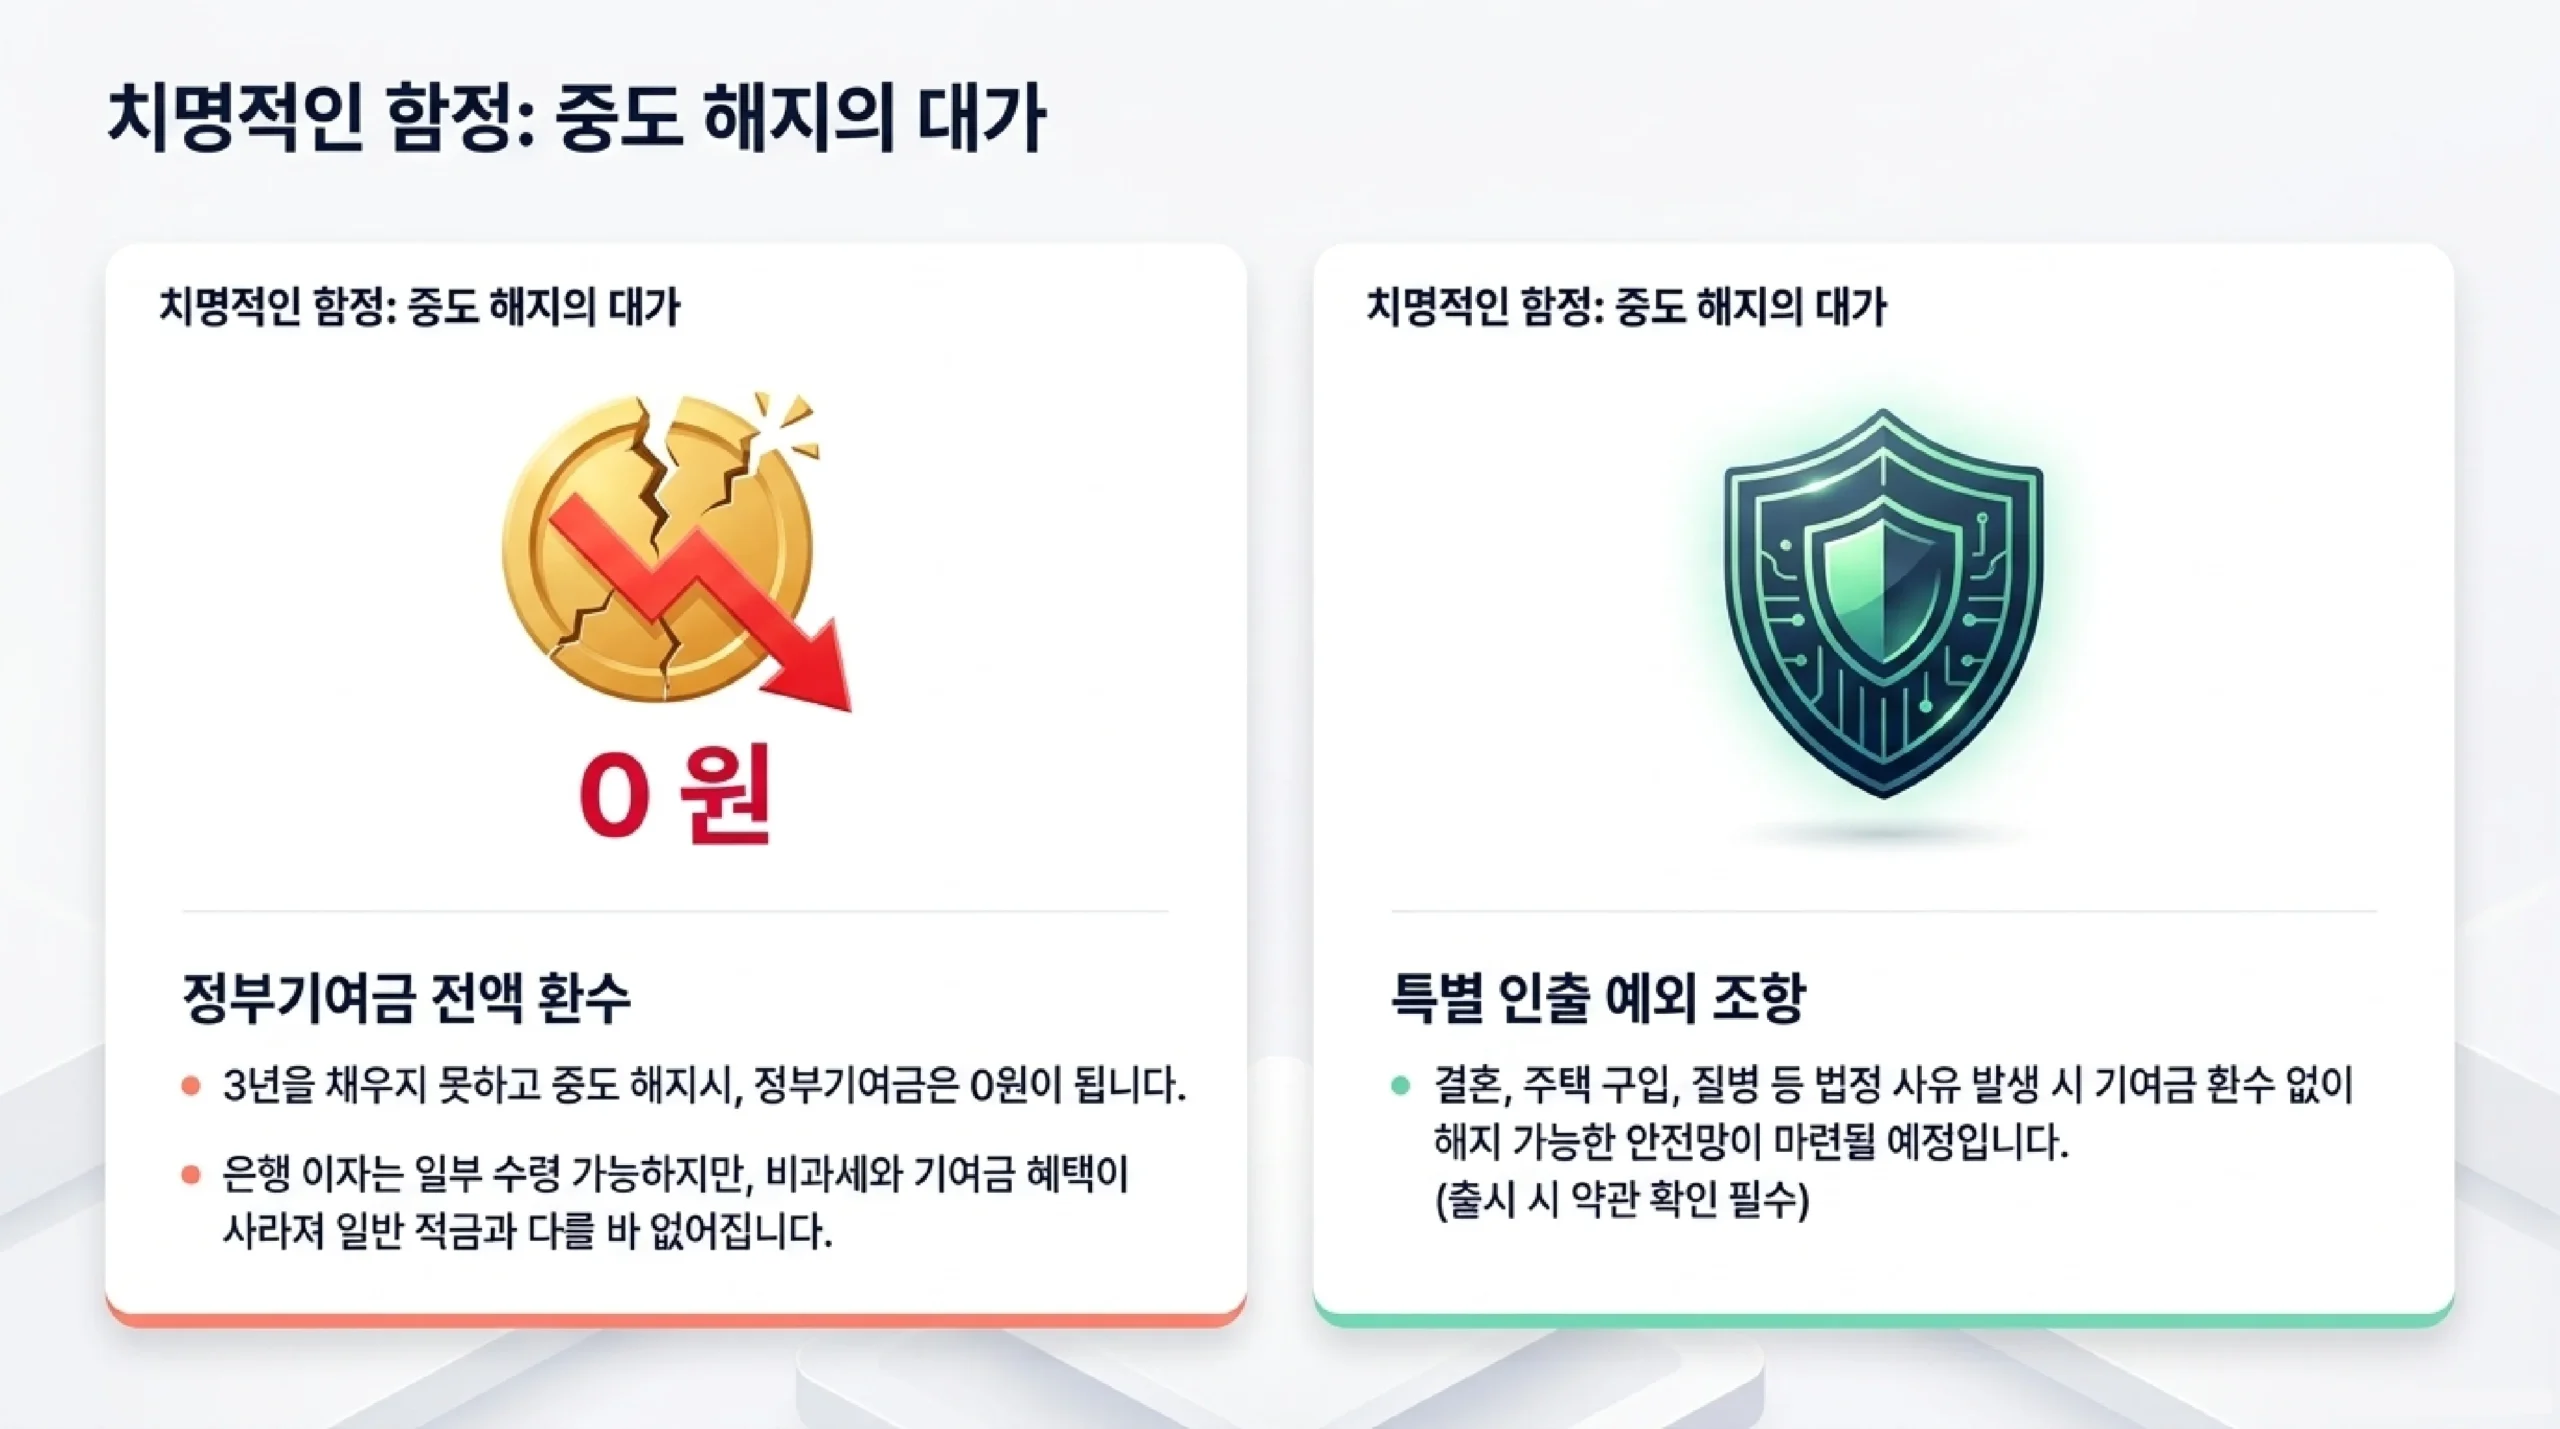
중도 해지 시 정부기여금은 전액 환수됩니다. 단, 결혼·주택 구입·질병 등 특별 사유에 해당하면 기여금 환수 없이 해지 가능한 조건이 마련될 예정입니다. 구체적인 사유는 출시 시 약관을 확인해야 합니다.
지금 미리 해야 할 것

Step 1. 본인 연소득 확인 (홈택스 → 소득·세액 조회)
Step 2. 가구소득 확인 (복지로 사이트 또는 국민건강보험 앱에서 기준 중위소득 200% 여부)
Step 3. 우대형 해당 여부 확인 (중소기업 재직 여부, 소득 3,600만 원 이하 여부)
Step 4. 6월 출시 시 참여 은행 금리 비교 후 빠르게 신청
신청 창구가 6월 22일부터 7월 3일까지 2주만 열린다는 점을 기억해 두는 게 좋습니다. 기간이 짧은 만큼 본인 소득과 가구 소득, 우대형 해당 여부를 미리 확인해 두면 창구가 열리는 날 망설임 없이 신청할 수 있습니다. 특히 우대형 해당자라면 기여율 차이가 두 배인 만큼 놓치기 아까운 기회입니다.
본 글은 2026년 5월 기준 발표된 예정 정보를 바탕으로 작성됐으며, 실제 출시 시 조건·금리·지원 내용이 변경될 수 있습니다. 최종 신청 전 금융위원회 및 각 은행 공식 안내를 확인하세요.

댓글
댓글 쓰기